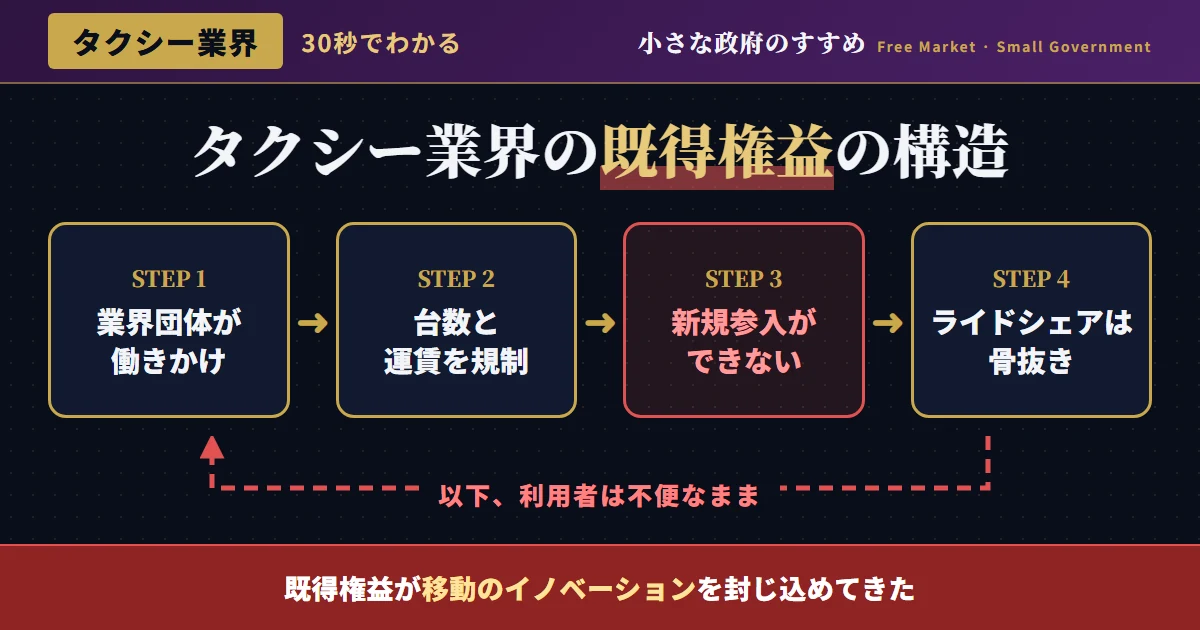
タクシー業界の既得権益とは何か
日本のタクシー業界は、道路運送法上の許可制、運賃の認可制、そして過去には需給調整規制(台数規制)という、幾重もの規制によって守られてきた業界である。 これらの規制は「安全性の確保」「利用者保護」という名目のもとで維持されてきたが、その実質的な効果は、新規参入の抑制、既存事業者の経済的地位の保護に強く働いてきた。
世界各国でライドシェアサービスが普及し、移動サービスのあり方が大きく変化する中、日本はいまだに「自家用車を用いた有償旅客運送(いわゆるライドシェア)」を原則として禁止する「白タク行為禁止」規制を維持し続けている数少ない先進国の一つである。 この規制の背後にある、タクシー業界の強力な政治的影響力の構造を検証する。 本記事では、業界団体の政治力、規制緩和と再強化を繰り返してきた歴史、そして2024年の「日本版ライドシェア」がなぜ骨抜きに終わったのかを、順を追って検証していく。
全国ハイヤー・タクシー連合会という政治力
全国ハイヤー・タクシー連合会(全タク連)は、全国のタクシー・ハイヤー事業者を束ねる業界団体として、長年にわたり強力な政治的影響力を行使してきた。 政治資金団体を通じた献金活動、国会議員・地方議員への働きかけ、そして個人タクシー事業者・従業員という規模の大きな有権者層を背景とした集票力は、本サイトが検証してきた医師会・農協などの業界団体と同様に、規制の現状維持を求める強い政治的圧力として機能してきた。
ライドシェア解禁をめぐる国会・規制改革会議での議論において、タクシー業界団体は一貫して「安全性への懸念」「労働条件への悪影響」といった理由を掲げ、全面解禁への強い反対姿勢を示し続けてきた。 こうした反対論の一部には正当な懸念も含まれるが、同時に、新規参入者との競争を回避したいという経済的な動機が色濃く反映されていることも、冷静に見極める必要がある。
興味深いのは、全タク連が繰り返し表明してきた「安全性への懸念」が、海外の主要国におけるライドシェアの安全性実績と照らし合わせても、必ずしも実証的な根拠を伴っていない点である。 米国・欧州・アジア各国では、ライドシェアプラットフォームが独自の安全基準・保険制度を発展させ、多くの国で移動サービスの主要な選択肢として定着している実績がある。 「安全性」という誰もが反対しにくい大義名分の裏で、実質的な参入障壁の維持が図られてきたという構造は、本サイトが検証してきた他の既得権益分野と極めて類似したパターンである。
運賃認可制・台数規制の歴史
道路運送法制定——タクシー事業の免許制確立
タクシー事業への参入が免許制で規制され、運賃も国の認可を要する制度が確立された。
需給調整規制の原則廃止
道路運送法改正により、需給調整規制(台数規制)が原則廃止され、新規参入・増車が自由化された。
タクシー適正化・活性化法制定——事実上の台数規制復活
2002年規制緩和後の供給過剰・過当競争を理由に、特定地域における新規参入・増車を制限する仕組みが再導入され、事実上の規制強化に転じた。
「日本版ライドシェア」の部分解禁
タクシー会社が運行管理を行う条件のもとで、自家用車を用いた有償運送を限定的に認める制度が導入されたが、独立したライドシェア事業者の参入は認められなかった。
タクシー業界の規制史で特徴的なのは、2002年に実現した需給調整規制の廃止という重要な規制緩和が、わずか7年後の2009年に事実上巻き戻されたという点である。 「供給過剰・過当競争」という理由付けは、本サイトが検証してきた他の業界の既得権益的な規制強化の論理と共通しており、既存事業者の経営環境を守るための規制復活だった可能性が強く指摘されている。 この2002年から2009年にかけての経緯は、「規制緩和は一度実現しても、既得権益側の巻き返しによって覆されうる」という、本サイトが繰り返し警鐘を鳴らしてきた教訓を象徴する事例である。
図1:タクシー事業者数の推移と規制強化・緩和のタイミング(概念値)
2024年「日本版ライドシェア」骨抜き問題
2023年から2024年にかけて、日本国内でもライドシェア解禁を求める世論・政治的機運が急速に高まった。 深刻化する「タクシードライバー不足」「移動の足の不足(交通空白地帯問題)」への対応として、本格的なライドシェア解禁への期待が高まる中、2024年4月に導入されたのが「日本版ライドシェア」制度である。
しかし、この制度の実態は、国際的に普及しているライドシェアとは大きく異なる。 日本版ライドシェアでは、運行管理・車両整備・配車をすべて既存のタクシー会社が担うことが前提とされており、独立したライドシェア事業者(海外のUber・Lyftのようなプラットフォーム企業)が直接市場に参入することは認められていない。 さらに、運行可能な地域・時間帯も、タクシーが不足していると認定された限定的な条件下にとどまっている。 これは事実上、タクシー業界の既得権益を維持したまま、「ライドシェア解禁」という形式だけを整えた、骨抜きの制度設計だと評価せざるを得ない。
皮肉なのは、この骨抜きの制度設計が、本来解決すべき課題——深刻なタクシードライバー不足、過疎地域の移動手段の欠如——を十分に解消できていないという点である。 日本版ライドシェアの運行をタクシー会社の管理下に限定したことで、新規のドライバーが柔軟な働き方を選びにくい構造が温存され、ライドシェア本来の強みである「隙間時間を活用した柔軟な労働供給」という効果が、十分に発揮されていない。 移動サービス不足に悩む地方の住民にとって、この骨抜き制度は「解禁された」という表面的な安心感を与えるだけで、実質的な移動手段の改善にはつながっていないとの指摘が各地から上がっている。
「日本版ライドシェア」という名称そのものが、この制度の本質を象徴している。 国際的に確立された「ライドシェア」という言葉を借用しながら、その中身をタクシー業界に有利な形に作り替えるという手法は、規制改革を求める世論の圧力をかわしつつ、実質的な既得権益を温存するという、極めて巧妙な政治的妥協の産物である。 本サイトが繰り返し指摘してきたように、こうした「看板の掛け替え」による見せかけの改革は、日本の規制緩和の歴史において繰り返し観察されるパターンであり、国民は「解禁された」という表面的な報道に惑わされず、制度の実質を注視する必要がある。
| 制度・要素 | 国際標準のライドシェア | 日本版ライドシェア |
|---|---|---|
| 運行管理主体 | プラットフォーム企業が直接管理 | 既存タクシー会社が管理 |
| 新規参入者の直接参入 | 可能 | 不可(タクシー会社経由のみ) |
| 運行地域・時間帯 | 原則自由 | タクシー不足認定地域・時間帯に限定 |
| 運賃設定 | ダイナミックプライシング等柔軟 | タクシー運賃に準拠 |
海外のライドシェア解禁インパクトとの比較
米国では、2010年代のUber・Lyftの台頭により、都市部の移動サービス市場に劇的な変化がもたらされた。 既存のタクシー業界からの強い抵抗はあったものの、多くの州・都市が最終的にライドシェアの本格解禁に踏み切り、結果として移動サービスの利便性・価格競争力が大きく向上した。 中国においても、滴滴出行(DiDi)を筆頭にライドシェア市場が急速に拡大し、都市交通の重要な一翼を担うまでに成長している。
これらの国々との比較において、日本の「タクシー会社管理下でしか運行できない」という制度設計は、国際的な潮流から大きく外れている。 本来期待されるライドシェアの経済効果——新規参入による競争促進、価格低下、サービスの多様化——は、既存のタクシー会社が運行管理の主導権を握り続ける限り、十分には発揮されない。
東南アジアの新興国においても、GrabのようなライドシェアプラットフォームがタクシーOB業界を凌駕する規模にまで成長し、雇用創出・移動利便性の向上という両面で大きな経済効果を生み出している事例がある。 これらの国々では、既存のタクシー業界も、ライドシェアプラットフォームとの提携や、自らのサービス品質向上によって、共存・競争しながら市場全体を拡大させてきた。 「タクシー業界を守るために新規参入を制限する」のではなく、「競争を通じて移動サービス市場全体を拡大し、その中でタクシー業界自身も進化を遂げる」という発想の転換こそが、日本に最も欠けている視点である。
タクシー業界規制改革のロードマップ
結論——「日本版」という名の骨抜きを許すな
2024年の日本版ライドシェア導入は、表面的には規制緩和の前進として報じられたが、その実態は、タクシー業界の既得権益を維持したまま、改革の形式だけを整えた妥協の産物である。 本サイトは、こうした「規制緩和の看板を掲げながら実質的な競争環境は変えない」というパターンに、強い警戒を促したい。
このパターンは、2002年の需給調整規制廃止が2009年に事実上巻き戻された歴史からも分かるように、日本の規制改革において繰り返し現れてきた。 既得権益団体は、正面から規制緩和に反対するのではなく、「条件付きの部分的解禁」という形で改革を骨抜きにし、時間の経過とともにその骨抜き状態を既成事実化していく戦略を取ることが多い。 国民・利用者の側も、「解禁された」という見出しだけに満足せず、その制度の実質的な効果を継続的に監視していく必要がある。
深刻化する運転手不足、縮小し続ける公共交通網、高齢化が進む地方の移動弱者問題——これらはいずれも、悠長な段階的改革を待っていられるほど猶予のある課題ではない。 本サイトは、独立系プラットフォーム企業の直接参入を認める本格的なライドシェア解禁こそが、これらの課題に対する最も現実的かつ迅速な処方箋であると考える。 タクシー業界の既得権益を守るために改革のスピードを犠牲にし続けることは、結果として地方に住む国民の移動の自由そのものを犠牲にすることに他ならない。
📌 骨抜き改革ではなく本質的な規制緩和を求めよ
タクシー業界の既得権益構造は、全国ハイヤー・タクシー連合会という強力な政治的圧力団体によって長年維持されてきた。 日本版ライドシェアという「改革の見せかけ」に満足することなく、独立プラットフォームの直接参入、運行地域・時間帯制限の撤廃といった、本質的な規制緩和を求め続ける必要がある。
この結論をさらに深める記事