鉄道業界の既得権益とは何か
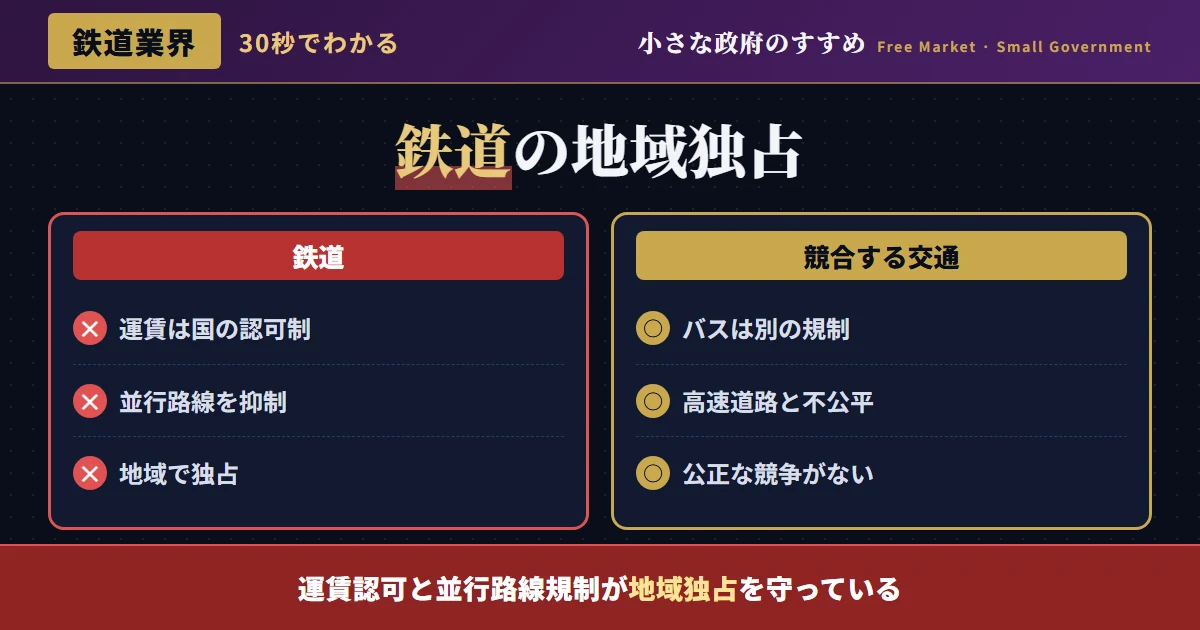
日本の鉄道事業は、鉄道事業法に基づく国土交通大臣の許可制のもとで運営されている。 新規に鉄道路線を敷設し運行しようとする事業者は、既存路線との競合関係、需要の見通し、事業の収支採算性といった観点から審査を受ける必要があり、この審査プロセスにおいて、既存事業者の事業基盤を脅かす新規参入は、事実上抑制される傾向が続いてきた。
運賃についても、上限運賃を国土交通大臣が認可する仕組みが維持されており、事業者が市場の需給状況に応じて柔軟に運賃を設定することは、原則として認められていない。 本記事では、この運賃認可制と並行路線規制がもたらす地域独占構造、JRという特殊な企業形態、バス・高速道路との規制格差、そして海外の鉄道自由化の動向との比較を通じて、鉄道業界の既得権益構造を検証していく。
鉄道事業法における運賃認可制の歴史
国鉄分割民営化——JR各社の発足
巨額の債務を抱えた日本国有鉄道が、地域ごとに分割され、JR各社として民営化された。旅客6社・貨物1社という現在の体制が確立した。
鉄道事業法改正——需給調整規制の原則廃止
他の交通分野と同様に、需給調整規制(新規参入の際の需要充足度審査)が原則として廃止され、許可制へと制度が転換された。
運賃上限認可制は存続
需給調整規制は廃止されたものの、運賃については上限認可制が維持され、事業者の自由な価格設定は引き続き制限されている。
並行路線に対する実務的な調整慣行の継続
法制度上の需給調整規制は撤廃されたが、既存事業者との競合関係を考慮する実務的な審査運用は、形を変えて継続しているとの指摘がある。
2000年の鉄道事業法改正は、需給調整規制の原則廃止という、制度上は重要な規制緩和だった。 しかし、運賃上限認可制という価格規制、そして既存事業者との競合を考慮する実務的な審査運用は存続しており、本サイトが検証してきた港湾運送事業法の事例と同様に、「法律の条文は変わっても現場の運用は変わらない」というパターンがここでも見られる。
並行路線規制と地域独占構造
日本の鉄道網の多くは、特定の地域において、実質的に一社の事業者のみが運行するという、地理的な独占構造を形成している。 新幹線と並行する在来線の経営分離、私鉄各社が自社の営業エリア内で事実上の独占的地位を築いてきた構造は、いずれも新規参入・競合路線の敷設が実務上極めて困難であることの証左である。
この地域独占構造は、鉄道事業の巨額の初期投資(用地取得・線路敷設・車両調達等)という産業特性を踏まえれば、一定の自然独占的な性質を持つこと自体は理解できる。 しかし、その独占的な地位が、運賃認可制という価格規制と組み合わさることで、事業者にとっては「競争にさらされることなく、認可された範囲内で安定的な収益を確保できる」という、既得権益的な事業環境を生み出している側面も見逃せない。
新幹線と並行在来線の経営分離という事例は、この構造を象徴的に示している。 整備新幹線の開業に伴い、既存の並行在来線がJRから経営分離され、地元自治体・第三セクターが運営を引き継ぐという枠組みが、これまで繰り返し採用されてきた。 この仕組みにより、JR各社は、採算性の低い並行在来線という経営リスクを実質的に外部化しながら、新幹線という収益性の高い路線に経営資源を集中できるという、極めて都合の良い構造を手にしてきた。 一方で、経営を引き継いだ地元自治体・第三セクターは、限られた財政基盤の中で路線を維持せざるを得ず、地域間の負担の不均衡という新たな問題を生み出している。
| 制度・慣行 | 目的(建前) | 実質的な効果 |
|---|---|---|
| 鉄道事業法上の許可制 | 安全性・事業採算性の確保 | 新規参入への実務的な高い壁 |
| 運賃上限認可制 | 利用者保護・過度な値上げ防止 | 市場実勢に応じた柔軟な価格設定の制約 |
| 並行路線への実務的調整 | 既存事業者の経営基盤保護 | 地域独占構造の事実上の温存 |
| バス・高速道路との規制格差 | 交通モードごとの特性に応じた規制 | 異なる規制水準による競争条件の不均衡 |
JRという特殊な企業形態と国の関与
JR各社は、国鉄分割民営化を経て民間企業となったが、その株式保有構造・経営形態は、会社ごとに大きく異なる。 JR東日本・JR東海・JR西日本・JR九州は完全民営化を達成した一方、JR北海道・JR四国・JR貨物は、依然として経営基盤が脆弱であり、国からの財政支援を継続的に受けている。
この経営状況の格差は、地方における人口減少・過疎化という構造的要因に大きく起因するものであり、単純に既得権益の問題として片付けられるものではない。 しかし、経営難に陥っている地方路線の存廃をめぐる議論において、運賃認可制・並行路線規制といった既存の規制枠組みが、収益改善に向けた事業者の柔軟な経営判断を制約している側面についても、あわせて検証する必要がある。
興味深いのは、地方路線の赤字が社会問題化するたびに、議論の焦点が「公的支援の拡充」に偏りがちであり、「規制緩和による経営自由度の拡大」という選択肢が、十分に検討されてこなかった点である。 たとえば、需要に応じた運賃の柔軟な設定、不動産事業・観光事業との一体的な運営の自由度拡大など、事業者の創意工夫を促す規制緩和策は、公的支援の拡充と並行して検討されるべき重要な選択肢のはずである。 本サイトが一貫して主張してきたように、経営難に対する処方箋を「税金による穴埋め」だけに求める発想は、事業者の自助努力・経営革新のインセンティブを削ぐリスクをはらんでいる。
図1:鉄道・バス・航空の運賃規制比較(概念値)——モードごとの規制水準の違い
バス・高速道路との規制格差という不公平
高速バス・自家用車が利用する高速道路は、鉄道と実質的に競合する移動手段でありながら、その規制のあり方は、鉄道事業とは大きく異なる。 高速バス事業は、鉄道と比較すれば相対的に参入・運賃設定の自由度が高く、運賃競争を通じた低価格化が進んできた分野である。
この規制水準の非対称性は、消費者から見れば「移動手段によって規制の厳しさが異なる」という不合理な状況を生み出している。 本来であれば、移動サービスという同じ機能を提供する交通モード間では、可能な限り公平な競争条件が整備されるべきであり、鉄道事業についても、運賃設定の自由度を高める方向での見直しが検討されてよい。
この規制格差は、事業者間の投資インセンティブにも歪みをもたらしている。 高速バス事業者が比較的自由な運賃設定・路線展開を通じて機動的に事業を拡大できる一方、鉄道事業者は、認可を要する運賃改定・新規路線計画のたびに、時間とコストのかかる行政手続きを経る必要がある。 同じ都市間輸送という機能を担いながら、事業展開のスピード感にこれほどの差が生じる規制構造は、鉄道事業者の経営革新を意図せず阻害している可能性がある。
海外の鉄道自由化との比較
欧州連合は、1990年代以降、鉄道の「上下分離」(線路等のインフラ保有主体と、列車運行主体を分離する仕組み)を推進し、複数の運行事業者が同一の線路インフラ上で競争する仕組みを一部導入してきた。 英国においては、旅客鉄道サービスの運行権を、一定期間ごとに競争入札にかける「フランチャイズ制度」が長年採用されており、既存事業者が固定化されない仕組みが機能してきた。
日本の鉄道事業は、上下一体型の垂直統合モデルが基本であり、こうした欧州型の競争導入は、これまで本格的に検討されてこなかった。 新幹線のような高速鉄道網について、複数の事業者が同一路線上で競争するという欧州型のモデルを直ちに導入することは技術的な課題が大きいが、都市部の通勤路線など、一部の分野においては、運賃設定の柔軟化・新規事業者の参入余地を検討する価値があるだろう。
ドイツの事例も示唆に富む。 ドイツ鉄道(DB)が保有するインフラの上で、地域輸送を中心に多数の民間事業者が運行権をめぐって競争する仕組みが構築されており、利用者にとっての選択肢・サービス品質の向上に寄与してきたとされる。 競争導入の初期段階では、運行の調整・ダイヤの一体性確保といった技術的課題が指摘されたが、こうした課題は、インフラ管理主体と運行事業者との間の調整ルールを精緻化することで、相当程度克服可能であることが、欧州の実践例から明らかになっている。 日本においても、技術的な課題を理由に競争導入の検討自体を放棄するのではなく、段階的な導入可能性を具体的に検証していく姿勢が求められる。
鉄道業界規制改革のロードマップ
結論——自然独占を理由に検証を止めるな
鉄道事業が一定の自然独占的な性質を持つことは事実だが、それは、運賃認可制・並行路線規制という現行の規制の枠組みが、唯一絶対の正解であることを意味しない。 欧州の上下分離・競争入札の事例が示す通り、インフラと運行を切り分けることで、部分的にでも競争原理を導入する余地は存在する。
本サイトが一貫して主張してきたように、規制の是非を判断する基準は、その規制が生まれた歴史的経緯の重みではなく、現時点における経済合理性である。 鉄道業界の既得権益構造にメスを入れることは、地方路線の維持という公共性の高い課題への配慮と両立可能であり、両者を対立させる必要はない。 柔軟な運賃設定、都市部路線での競争導入、交通モード間の規制平準化を通じて、鉄道業界にも健全な競争環境を取り戻すことが求められている。
少子高齢化・人口減少という構造変化の中で、鉄道事業を取り巻く経営環境は、今後さらに厳しさを増していくことが予想される。 こうした局面だからこそ、旧来の規制の枠組みに固執するのではなく、事業者の経営自由度を高め、創意工夫を通じた収益改善の道を広げることが、鉄道という社会インフラを将来にわたって持続させるための、より現実的な処方箋である。 公的支援の拡充だけに頼るのではなく、規制緩和による経営の柔軟化という選択肢を、正面から検討の俎上に載せるべき時期に来ている。
鉄道は、単なる一民間産業ではなく、地域社会の生活基盤を支える重要なインフラである。 だからこそ、その運営のあり方——規制の設計、競争の有無、経営の自由度——について、既得権益の温存という観点からも、社会インフラとしての持続可能性という観点からも、継続的な検証が欠かせない。 本サイトは、鉄道事業者を批判することを目的とするのではなく、事業者自身がより自由な経営判断のもとで、利用者・地域社会に真に貢献できる環境を整えることこそが、この分野の改革の本質であると考える。
📌 インフラと運行を分離し競争を取り戻せ
自然独占という性質を理由に、鉄道業界全体を規制の聖域とし続けることは、もはや正当化できない。 欧州の上下分離モデルを参考に、可能な領域から段階的に競争原理を導入し、運賃設定の柔軟化・新規参入の余地拡大を進めることが、利用者・事業者双方にとって望ましい改革である。
この結論をさらに深める記事