薬剤師業界の既得権益とは何か
本サイトは既に「薬剤師の業務独占規制緩和論」という記事で、資格利権が医薬品アクセスを制限している問題を検証した。 本記事では、その中でも特に、医薬分業政策がもたらした「門前薬局」という日本特有の現象、そして調剤報酬という収益構造に焦点を当て、薬剤師業界という既得権益構造をより具体的に掘り下げる。
病院やクリニックの真正面に、まるでセットのように立ち並ぶ「門前薬局」という光景は、日本の街並みでごく当たり前に見られるものだが、この現象自体が、医薬分業という政策の意図とは異なる、極めて奇妙な既得権益構造を映し出している。 本記事では、医薬分業の歴史、調剤報酬という収益モデル、日本薬剤師会の政治力、そして海外のオンライン薬局・スーパー薬局との比較を通じて、この構造を検証していく。
日本全国の薬局数は、コンビニエンスストアの店舗数に匹敵する規模にまで拡大している。 これほど身近な存在でありながら、その収益構造・立地戦略が、本来の政策理念からどれほど乖離しているかについて、一般の消費者が意識する機会は驚くほど少ない。 日々何気なく利用する門前薬局の背後にある構造を可視化することにこそ、本記事の意義がある。
医薬分業政策の歴史と門前薬局の誕生
医薬分業の法制度整備
医師の処方箋に基づき、独立した薬局が調剤を行うという「医薬分業」の原則が法制度上整備されたが、実際の普及は長く進まなかった。
処方箋料の大幅引き上げ
医師が院内で薬を出すのではなく、院外処方箋を発行することへのインセンティブを高めるため、処方箋料が大幅に引き上げられ、医薬分業が本格的に進み始めた。
門前薬局の急増
医薬分業の進展とともに、病院・クリニックの目の前に立地する「門前薬局」が全国的に急増し、調剤薬局チェーンの企業規模も拡大していく。
「かかりつけ薬局」推進と門前薬局の共存
厚生労働省は、地域に根ざした「かかりつけ薬局」の推進を掲げるようになったが、実態としては門前薬局という立地形態が依然として主流であり続けている。
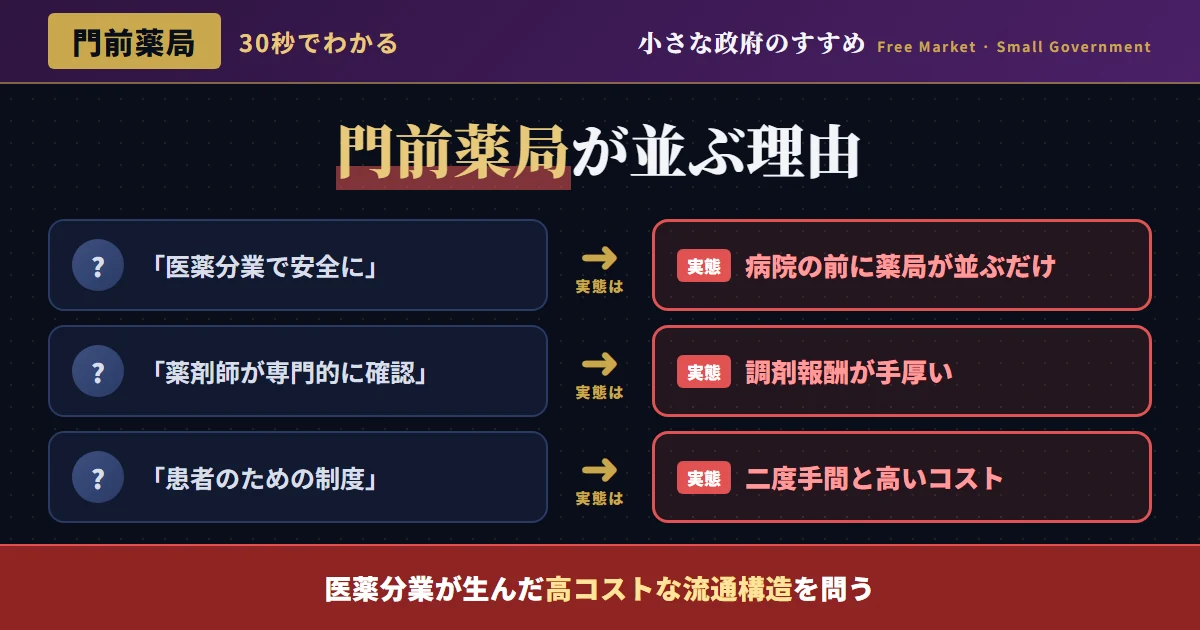
医薬分業の本来の理念は、医師の処方チェックを薬剤師が独立した立場で行うことで、過剰処方・薬物相互作用のリスクを防ぐという、患者の安全を守るための仕組みだった。 しかし、門前薬局という立地形態は、特定の医療機関からの処方箋に依存する経営構造を生み出し、独立したチェック機能という理念そのものを形骸化させている側面がある。
特定の医療機関の目の前に立地する薬局にとって、その医療機関との良好な関係を維持することは、経営上の死活問題となる。 この構造のもとでは、薬剤師が医師の処方内容に疑義を呈することへの心理的なハードルが、独立した立場にある薬局と比較して、相対的に高くなりやすいという懸念が、医療関係者からも指摘されてきた。 医薬分業の本来の目的である「独立したチェック機能」を実質的に発揮させるためには、薬局の立地・経営形態そのものを、特定の医療機関への依存から切り離していく制度設計が求められる。
調剤報酬という手厚い収益構造
調剤薬局の収益は、調剤基本料・調剤料・薬学管理料といった、公的医療保険から支払われる調剤報酬によって支えられている。 この報酬体系は、薬剤師が実際に行う調剤業務・服薬指導という行為に対して、諸外国と比較しても手厚い水準で設定されているという指摘が、医療経済学者から繰り返しなされてきた。
特に問題視されてきたのが、大手門前薬局チェーンが、処方箋の集中する立地を活かして大量の調剤を効率的にこなすことで、高い収益性を実現してきたという構造である。 「地域に根ざした身近な薬局」という薬局の理想像とは裏腹に、実際の収益モデルは、特定の医療機関に隣接することで処方箋を効率的に集める、いわば「立地ビジネス」としての性格を強く帯びている。
厚生労働省は、こうした門前薬局の収益性の高さに着目し、近年の調剤報酬改定では、大型門前薬局に対する報酬を段階的に抑制する方向で見直しを進めてきた。 しかし、その一方で、報酬体系全体としては、依然として「かかりつけ薬局」としての機能を果たす薬局に対する加算措置を手厚く設けており、実質的には既存の薬局チェーンが名目を変えて同水準の収益を確保し続けているという指摘もある。 看板を「門前薬局」から「かかりつけ薬局」に掛け替えることで、収益構造の本質的な見直しを避けるという構図は、本サイトが他の既得権益分野でも繰り返し確認してきたパターンと軌を一にしている。
| 制度・慣行 | 目的(建前) | 実質的な効果 |
|---|---|---|
| 医薬分業政策 | 処方の独立したチェック機能 | 門前薬局という立地依存型経営の常態化 |
| 調剤報酬制度 | 薬剤師業務への適正な対価 | 大手チェーンの高収益構造を支える手厚い報酬 |
| 薬剤師資格の業務独占 | 医薬品の安全な取り扱い確保 | OTC医薬品販売等における新規参入障壁 |
| 日本薬剤師会の政治的影響力 | 薬剤師の職能向上・地位確立 | 調剤報酬改定・規制緩和論議への影響力行使 |
日本薬剤師会の政治力
日本薬剤師会は、全国の薬剤師を束ねる職能団体として、調剤報酬の改定プロセス、医薬品販売規制のあり方をめぐる政策決定に、継続的な影響力を行使してきた。 本サイトが検証してきた医師会・JA農協と同様に、専門職能団体としての正当な活動と、既存の収益構造を守るための政治的な働きかけとの境界線は、必ずしも明確ではない。
OTC医薬品(薬局で処方箋なしに購入できる市販薬)の販売規制緩和をめぐる議論において、薬剤師業界は、「安全性確保」という理由を掲げて慎重な姿勢を取り続けてきた。 こうした慎重論の一部には正当な懸念も含まれるが、同時に、新たな販売チャネル(コンビニ・オンライン販売等)の拡大が、既存の薬局・薬剤師の収益基盤に与える影響を懸念する経済的動機も、色濃く反映されていると見るべきだろう。
薬学部の定員政策をめぐる議論も、この業界の既得権益的な側面を映し出す論点の一つである。 薬学部の6年制移行、新設大学の認可プロセスにおいて、既存の薬剤師業界・大学関係者の意向が強く反映されてきたという指摘があり、薬剤師の供給量そのものが、需給バランスを見極めた合理的な政策判断というより、業界内の力学によって左右されてきた側面が指摘されている。 供給量のコントロールを通じて既存薬剤師の待遇・収益を維持しようとするインセンティブは、医師会が医学部定員をめぐって発揮してきた影響力と、構造的に酷似している。 供給量を絞ることで既存従事者の待遇を守ろうとする発想は、業界内部の論理としては理解できるとしても、医薬品への公平なアクセスを求める国民全体の利益とは、しばしば相反する結果を招く。
図1:調剤医療費の推移(概念値)——医薬分業の進展とともに拡大する市場規模
海外のオンライン薬局・スーパー薬局との比較
米国では、大手スーパーマーケットチェーン・量販店(ウォルマート等)が、店舗内に薬局を併設し、薬剤師を雇用しながら医薬品販売を行う「スーパー薬局」モデルが広く普及している。 消費者は、日用品の買い物のついでに処方薬を受け取ることができ、価格競争を通じた調剤費用の抑制効果も期待できる。
さらに、オンライン薬局サービスの普及も進んでおり、処方箋のオンライン提出・自宅への配送といったサービスが、消費者の利便性を大きく高めている。 日本においても、オンライン服薬指導の解禁など、部分的なデジタル化は進んでいるが、門前薬局という立地依存型の事業モデルが依然として市場の主流を占めており、抜本的な事業構造の転換には至っていない。
英国では、大手薬局チェーン「ブーツ」が、日用品・化粧品・処方薬販売を一体的に展開する複合型店舗モデルを確立し、価格競争力とワンストップの利便性を両立させてきた。 ドイツにおいても、薬局同士の価格競争は一定程度制限されているものの、オンライン薬局の台頭により、消費者の選択肢は着実に広がっている。 これらの国々と比較すると、日本の調剤薬局市場は、価格競争よりも立地の優位性に依存した収益モデルが支配的であり続けているという特殊性が際立つ。
薬剤師業界規制改革のロードマップ
結論——「門前薬局」という奇妙な光景を当たり前と思うな
病院の真正面に立ち並ぶ門前薬局という光景は、医薬分業という政策理念が、実際にはどのような事業構造を生み出してきたかを、雄弁に物語っている。 独立したチェック機能という本来の目的からすれば、特定の医療機関への処方箋依存という立地形態は、むしろ矛盾をはらんだ帰結だと言わざるを得ない。
本サイトが一貫して主張してきたように、規制・制度設計の是非は、掲げられた理念の崇高さではなく、実際にもたらされている経済的な効果によって判断されるべきである。 調剤報酬の適正化、OTC医薬品販売規制の緩和、スーパー薬局・オンライン薬局モデルの解禁を通じて、薬剤師業界にも真の競争環境を取り戻すことが、患者・消費者の利益にかなう改革である。
少子高齢化に伴う医療費の増大が国家財政にとって深刻な課題となる中、調剤医療費という決して小さくない予算項目の効率化は、社会保障制度全体の持続可能性にも直結する重要な論点である。 門前薬局という立地依存型の収益構造にメスを入れることは、単に業界の既得権益を解体するという話にとどまらず、限られた医療財源を、真に必要な医療サービスへと重点的に配分し直すための、避けて通れない改革である。
薬剤師という専門職そのものの価値を否定する必要はない。 むしろ、立地に依存した安定収益に安住するのではなく、服薬指導・健康相談といった専門性の高いサービスの質で選ばれる薬局・薬剤師が正当に評価される市場環境を整えることこそ、この職能の社会的価値を真に高める道である。
📌 立地依存型ビジネスから真の競争へ
門前薬局という立地依存型の収益構造から脱却し、価格・サービス品質を軸とした真の競争環境を薬剤師業界に取り戻すことが求められる。 スーパー薬局・オンライン薬局モデルの解禁は、患者の利便性向上と医療費の効率化を同時に実現する、現実的な改革の方向性である。
この結論をさらに深める記事