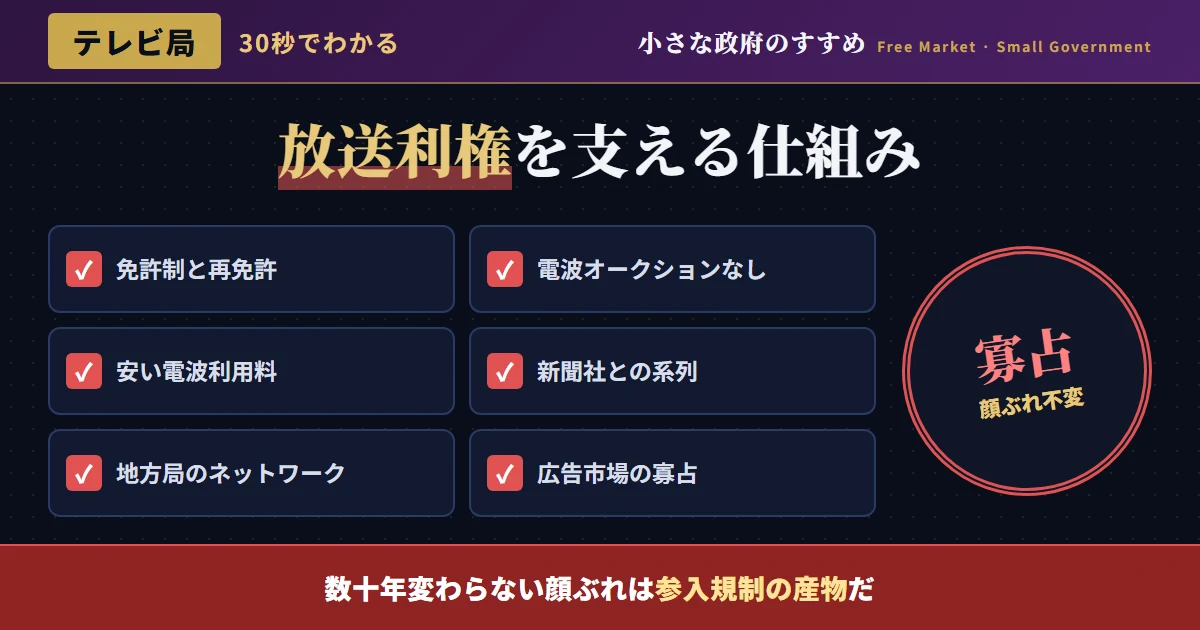
テレビ局という既得権益とは何か
日本の地上波テレビ放送事業は、総務大臣による免許制のもとで運営されており、新規に放送局を開設しようとする事業者は、限られた周波数帯という物理的制約に加え、既存事業者を優先する実務運用という二重の参入障壁に直面する。 本サイトは既に「オールドメディアの既得権益」という記事で、電波法・放送法が生み出す参入障壁の全体構造を検証したが、本記事ではテレビ局という個別の主体に焦点を当て、そのビジネスモデル・系列構造・収益構造がいかに既得権益的に成り立っているかを、より具体的に掘り下げる。
在京キー局5局(日本テレビ・テレビ朝日・TBSテレビ・テレビ東京・フジテレビ)という顔ぶれは、地上波民間放送が本格的に始まった1950年代後半から現在に至るまで、実質的に一度も入れ替わっていない。 通常の産業であれば、数十年の間に新規参入・撤退・淘汰が繰り返されるはずだが、放送業界においてはこうした新陳代謝がほとんど起きてこなかった。 この驚くべき安定性の背後にある構造的な要因を、本記事では検証していく。
本記事では、キー局とローカル局の系列構造、広告代理店を介した収益モデル、電波使用料の低さという見えにくい優遇、そして海外の放送市場との比較を通じて、この70年間変わらない顔ぶれの背後にある構造的な理由を解き明かしていく。
キー局・準キー局・ローカル局のネットワーク構造
NHK・日本テレビが地上波放送を開始
日本における地上波テレビ放送が本格的に始まり、以後、限られた放送免許をめぐる事業者の顔ぶれが形成されていく。
在京キー局体制の確立
現在まで続く在京キー局5局の顔ぶれが出そろい、各局が全国のローカル局と系列関係(ネットワーク)を構築していく。
マスメディア集中排除原則の導入
特定資本による複数メディア支配を防ぐための原則が導入されたが、新聞社とキー局の系列関係は実質的に許容され続けた。
ネットワーク体制の固定化
キー局を頂点とし、準キー局・ローカル局がその系列に連なるピラミッド型の構造が、数十年にわたり実質的に変化していない。
キー局とローカル局の系列関係は、番組供給・広告営業・人事交流を通じた緊密な協力関係として機能している。 この仕組みにより、キー局は全国規模での視聴者リーチを確保できる一方、各地域のローカル局は、その地域における実質的な独占的地位を、系列関係を通じて安定的に維持できるという、双方にとって都合の良い共存共栄の構造が形成されている。
この系列構造の弊害は、単に新規参入が困難であるという点にとどまらない。 各地域のローカル局は、キー局から供給される番組を放送する時間帯が大部分を占めるため、地域独自の取材・制作能力を十分に発展させるインセンティブが構造的に弱くなりがちである。 本来であれば、地域ごとに異なる視点・関心を反映した多様な放送コンテンツが競い合うべきところ、系列というピラミッド構造のもとでは、キー局発の全国一律的なコンテンツが優勢になりやすいという、コンテンツの多様性という観点からの課題も指摘されている。
広告市場の寡占とテレビ局の収益構造
地上波テレビの広告営業は、長らく電通・博報堂といった大手広告代理店を介した取引が中心であり、この構造もまた、新規のメディア・広告主にとって参入障壁として機能してきた側面がある。 広告枠の価格設定・提供プロセスの不透明性は、インターネット広告市場における入札制の透明性と比較すると、際立った対照をなしている。
インターネット広告市場が急速に拡大し、日本国内の広告費においてもインターネット広告費がテレビ広告費を上回る時代に入った現在もなお、地上波テレビ局は、免許制という参入規制に守られた安定的な事業基盤を維持し続けている。 広告主にとっての魅力度が相対的に低下しているにもかかわらず、既存事業者の数・顔ぶれが変わらないという状況は、通常の競争市場では起こりにくい現象であり、参入規制の強固さを裏付けている。
通常の競争的な産業であれば、主力商品(この場合は地上波テレビの広告枠)の相対的な需要低下は、事業の縮小・撤退・再編、あるいは新規事業者による代替という形で市場構造に反映されるはずである。 しかし放送業界では、免許制という参入規制が事業者数を固定しているため、市場全体の魅力度が低下しても、既存事業者の数がそれに応じて自然に調整されることがない。 この「市場の自然な調整メカニズムが働かない」という点こそが、放送業界の既得権益的な性質を最も端的に表している。
| 制度・慣行 | 目的(建前) | 実質的な効果 |
|---|---|---|
| 放送免許制・再免許制 | 放送の公共性確保 | 新規参入の事実上の不可能化 |
| キー局・ローカル局の系列関係 | 全国的な放送網の効率的構築 | 地域ごとの実質的な独占の連鎖 |
| 広告代理店経由の営業慣行 | 広告取引の効率化 | 価格形成プロセスの不透明性 |
| 低廉な電波使用料 | 放送事業の健全な運営支援 | 希少資源の市場価格を反映しない優遇 |
電波使用料の低さという見えない優遇
放送事業者が国に納める電波使用料は、携帯電話事業者が納める額と比較しても、その公共的な便益・収益規模に対して著しく低い水準にとどまっているという指摘が、経済学者・政策研究者から繰り返しなされてきた。 本サイトが既に検証した通り、日本は主要先進国の中でも電波オークション制度の導入が遅れており、放送用電波についてはオークション導入の議論すら本格化していない。
この結果、テレビ局は、希少な公共資源である電波を、市場価格よりも大幅に低いコストで利用し続けることができるという、見えにくいが極めて大きな経済的優遇を享受してきた。 仮に電波オークションが導入されていれば、この優遇分は国庫収入として広く国民に還元されていたはずであり、その機会損失は看過できない規模に達していると考えられる。
電波使用料の算定方式そのものにも、透明性の乏しさが指摘されてきた。 使用料の水準は、電波の経済的価値を市場が評価する形ではなく、総務省が政策的に決定する仕組みになっており、その算定根拠が、放送事業者の収益力・電波の希少性を十分に反映しているかどうかは、外部から検証しにくい構造になっている。 携帯電話事業者が、周波数オークションを通じて数千億円規模の対価を支払って周波数を獲得する一方、放送事業者は、同様に希少な電波を、比較にならないほど低廉な使用料で利用し続けているという非対称性は、公平な資源配分という観点から、改めて説明が求められる論点である。 同じ「電波」という希少資源でありながら、用途によってこれほど扱いが異なる合理的な理由を、政策当局は国民に対して十分に説明してこなかった。
図1:在京キー局の顔ぶれの変遷(概念値)——1950年代後半から実質的な変化なし
海外の放送市場との比較
米国では、FCC(連邦通信委員会)による電波オークションの導入に加え、放送局の所有規制が段階的に緩和されてきた結果、放送業界における事業者の統合・再編が比較的活発に行われてきた。 新規のケーブルテレビ事業者・衛星放送事業者、そして近年はストリーミング配信事業者が、地上波放送事業者と実質的に競争する市場構造が形成されている。
英国のBBC・ITVを中心とした放送市場も、Ofcom(情報通信庁)による定期的な免許更新審査、そして番組制作における「クオータ制」(独立系制作会社への一定割合の番組発注義務)を通じて、既存事業者の内部だけで市場が完結しない仕組みを維持している。 これらの国々と比較すると、日本の放送市場は、新規参入・事業再編の機会という点で、著しく硬直的であると評価せざるを得ない。
韓国においても、地上波放送事業者に加えて、総合編成チャンネル(종편)と呼ばれる新たなカテゴリーの放送事業者が2011年に新規参入を認められ、既存の地上波事業者との競争が促進された事例がある。 政府が意図的に新規参入枠を設け、既存事業者だけで市場が固定化することを防ぐという政策判断は、日本の放送政策に大きく欠けている視点である。 新規参入によって一時的な競争の激化・混乱が生じたとしても、長期的にはコンテンツの多様化・視聴者の選択肢拡大という便益をもたらす可能性が高い。
放送業界規制改革のロードマップ
結論——70年変わらない顔ぶれを当たり前と思うな
在京キー局5局という顔ぶれが、70年以上にわたって実質的に変わっていないという事実は、それ自体が異常な現象として認識されるべきである。 通常の競争的な産業であれば、これほど長期にわたって同じ企業群が市場を支配し続けることは、極めて起こりにくい。
本サイトが検証してきた電波オークション不在、マスメディア集中排除原則の形骸化に加え、本記事で見てきたキー局とローカル局の系列構造、広告市場の不透明性、電波使用料の低さといった要素が複合的に絡み合うことで、この驚くべき安定性が実現されてきた。 インターネット・ストリーミング配信という技術革新が進む現在こそ、この構造に本格的にメスを入れる好機である。
皮肉なことに、地上波テレビ局自身も、動画配信サービス(キー局各社が展開する見逃し配信・独自配信プラットフォーム等)を通じて、インターネットという新しい競争環境に既に一歩を踏み出している。 本来であれば、こうした動きは、放送という既存の枠組みにとらわれない、新しい競争環境への適応として歓迎されるべきものである。 しかし、地上波放送事業という収益基盤そのものが、規制によって守られ続けている限り、テレビ局各社が本気で配信市場における競争に全力を注ぐインセンティブは、限定的なものにとどまらざるを得ない。 既存事業の「守られた収益」が、新しい挑戦への本気度を鈍らせるという構造は、規制に守られた産業にしばしば見られる典型的なパターンである。
放送業界の既得権益構造にメスを入れることは、既存のテレビ局を敵視することを意味しない。 むしろ、真に競争力のあるコンテンツ・サービスを提供できる事業者が、規制の有無にかかわらず正当に評価される環境を整えることは、長期的には放送業界自身の持続可能性を高めることにもつながるはずである。 規制に守られた「ぬるま湯」から抜け出し、真の競争にさらされることこそが、日本の放送・メディア産業全体の国際競争力を回復させる唯一の道である。
📌 「変わらないこと」を安定と誤解してはならない
70年間顔ぶれが変わらない放送業界の安定性は、健全な競争の結果ではなく、参入規制・系列構造・電波配分の歪みが複合的に作り出した既得権益の産物である。 電波オークションの導入、系列関係の透明化を通じて、放送業界にも真の競争を取り戻すことが必要である。
この結論をさらに深める記事