「交通の規制」が日本の消費者に押しつける隠れたコスト
交通インフラは確かに公共性が高い。しかし「公共性が高い」ことと「民間競争を排除すべき」ことはまったく別の話だ。日本の交通政策は長年、この二つを混同し、業界の既得権益を「公共の利益」という偽装で守ってきた。
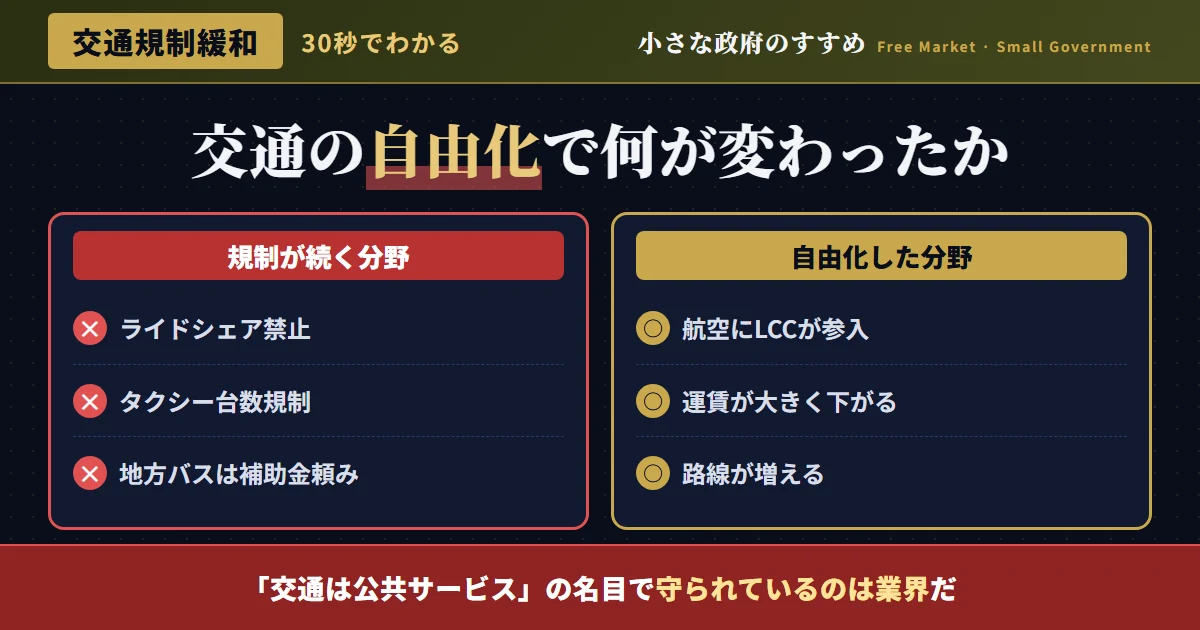
タクシー業界は台数規制・運賃規制によって競争から守られている。路線バスは道路運送法の免許制度と補助金によって実質的な独占路線を維持してきた。航空市場はLCCの参入まで国際線・国内線ともに寡占状態が続き、運賃は欧米と比較して高止まりしていた。そしてライドシェア——Uberに代表される個人による有償輸送サービス——は長年「白タク」として全面的に禁じられてきた。
この結果、消費者は不便と高コストを強いられ、地方では移動難民が増加し、観光客の利便性は低下し、物流コストが高止まりしている。「規制が守るものは誰か?」——データを見ると答えは明らかだ。消費者ではなく、業界だ。
航空自由化の衝撃——LCC参入が運賃を70%下げた歴史的事実
航空市場における規制緩和の効果は、世界で何度も実証されている。米国は1978年の「エアライン規制撤廃法」で国内航空市場を完全自由化し、運賃が大幅に低下・路線数が増加した。欧州は1990年代に「航空単一市場」を形成し、ライアンエアー・イージージェットなどのLCCが台頭して運賃が著しく低下した。東南アジアではエアアジアがASEAN域内を席巻した。
日本でも2000年代からLCC参入が始まり、特に2010年代以降はピーチ・バニラエア(現ピーチに統合)・ジェットスター・エアアジアジャパンなどが参入した。その結果、LCCが参入した国内路線では運賃の大幅低下と旅行者数の増加が起きた。しかしその後、競争激化で撤退したLCCも相次ぎ、日本の航空市場は依然として国際標準と比べると競争が限定的だ。
| 地域・路線 | 自由化/LCC参入年 | 運賃変化 | 旅客数変化 | 主な効果 |
|---|---|---|---|---|
| 米国国内市場 | 1978年(規制撤廃) | 実質▲40〜50% | 2倍以上に拡大 | 路線増・新興都市開拓 |
| 欧州単一航空市場 | 1993〜1997年 | ▲60〜70% | 3〜4倍に拡大 | LCC台頭・中小都市直行便 |
| 東南アジア(ASEAN) | 2000年代以降順次 | ▲50〜70% | 急激に拡大 | エアアジアによる市場変革 |
| 日本国内主要路線 | 2012〜2013年(LCC本格化) | ▲20〜40%(LCC参入路線) | 観光需要増加 | ピーチ等による競争 |
| 日本国際線(アジア域内) | 制限あり | ▲10〜30%程度 | 緩やかに増加 | 依然として寡占的 |
「5ドルで飛べる時代」の到来——アジアでは常識、日本では夢
エアアジアはクアラルンプール発着で東南アジア内の路線を5〜20ドル(プロモ価格)で提供している。シンガポール〜バリ島往復が3,000円以下ということもある。同じ距離に相当する日本国内路線(東京〜大阪など)では正規運賃で数万円が当たり前だ。LCCが参入した路線でも依然として2〜3万円台が一般的で、欧米・アジア主要国と比べると日本の航空市場は「規制によって守られた高コスト市場」のままだ。空港使用料・着陸料・航空行政コストの高さも一因だが、競争の不十分さが運賃高止まりの根本にある。
路線バス規制と地方交通の崩壊——「補助金漬け延命」が生む非効率の連鎖
地方の路線バスが赤字であることは周知の事実だ。過疎化・自動車普及・人口減少で利用者が減少した結果、多くの地方路線は採算が取れなくなっている。それでもバス会社は補助金によって赤字路線を維持し、地方自治体は補助金を出し続ける。この「延命策」が結果として何をもたらすか——競争の排除、イノベーションの阻害、そして住民の移動手段の根本的改善の先送りだ。
補助金で赤字路線を維持するということは、効率的な代替手段への転換を遅らせることでもある。デマンドバス(予約制乗合タクシー)・ライドシェア・自動運転バス——これらの革新的な移動手段が地方交通の解決策になりうるが、既存バス事業者の「縄張り」と補助金維持の利益が変革を阻む。
| 地方交通の課題 | 現行対応(規制維持・補助金) | 規制緩和後の可能性 |
|---|---|---|
| 利用者の少ない路線の赤字 | 補助金で維持(非効率) | デマンド輸送・ライドシェアに転換 |
| ドライバー不足・高齢化 | 解決策なく深刻化 | 副業ドライバー・自動運転の導入促進 |
| 移動困難者(高齢者等) | 手段なく孤立化 | 個人ライドシェアが補完 |
| 観光客の地方移動 | 不便・高コスト | タクシー・ライドシェア活用 |
| 新技術(自動運転バス)導入 | 規制・既存事業者保護で遅延 | 新規参入・実証実験の促進 |
欧州では「モビリティ・アズ・ア・サービス(MaaS)」の概念のもと、複数の交通手段をアプリで統合・最適化するサービスが普及している。フィンランドのWhim、スウェーデンのKyytiなどがその先例だ。日本でも実証実験は行われているが、既存交通事業者の利権・道路運送法の制約・自治体の縦割り行政により、本格普及が遅れている。
道路運送法による新規参入規制
路線バス・タクシー・乗合輸送は道路運送法に基づく許可制。新規参入に高いハードルがあり、需要があっても民間の創意工夫による新サービス開始が困難。
運賃規制による価格競争の阻害
旅客運賃は原則として国土交通省の認可制。価格競争ができないため、低コスト・高効率サービスが市場に出てこない。消費者の選択肢が制限される。
補助金が生む「非効率企業の延命」
赤字路線への補助金は採算の合わない事業者を生き残らせ、より効率的なサービスへの転換を遅らせる。地方住民に「使いにくい交通手段」を押しつけ続ける。
自動運転・新技術の規制障壁
自動運転バス・ドローン配送・電動キックボードなど新技術の活用は、道路交通法・運送法の旧来規制で阻まれている。規制のサンドボックスは限定的だ。
世界の成功事例——交通市場開放が変えた都市・地域の姿
交通規制緩和の効果は、理論ではなく各国の経験が実証している。どの国・地域で何が起きたか、具体的なデータとともに確認する。
米国——エアライン規制撤廃(1978年)が航空旅行を「大衆化」した
1978年のカーター政権によるエアライン規制撤廃法(Airline Deregulation Act)以降、米国の航空市場は劇的に変化した。新規航空会社の参入・運賃の大幅低下・新路線開設が相次ぎ、1970年代には一部の富裕層のものだった航空旅行が広く大衆に普及した。実質運賃は規制時代と比べ40〜50%低下し、旅客数は約3倍に増加した。廉価路線の増加で地方中小都市へのアクセスが劇的に改善した事例も多い。
英国——ロンドンのタクシー規制緩和とUber共存
ロンドンはブラックキャブ(伝統的タクシー)とPHV(私的雇用車両)・Uberが並存する市場だ。当初Uberへの激しい反発があったが、規制当局は安全基準を満たす限りで競争を認め、消費者は低価格・高利便性のUberと伝統・信頼性のブラックキャブを選択できるようになった。競争によりブラックキャブのアプリ対応・サービス向上も加速した。複数選択肢が消費者を豊かにする典型例だ。
シンガポール——陸上交通庁の規制整備とGrab台頭
シンガポールは2016年に「プライベートハイヤー車」規制を整備し、Grab・Uberの合法的運営を認めた。その後Grabがウーバーのシンガポール事業を買収し、現在はGrabが主要なライドシェアプラットフォームとなっている。規制整備により安全基準・保険・ドライバー審査が確保されながら、消費者は低コスト・高利便性の選択肢を得た。シンガポールは「規制と競争の両立」の模範例だ。
デンマーク・フィンランド——MaaS先進国の交通統合
デンマークとフィンランドは「モビリティ・アズ・ア・サービス(MaaS)」の先進国だ。フィンランドのWhimアプリは、公共交通・タクシー・自転車シェア・スクーターを統合し、月額サブスクで無制限利用できるサービスを提供している。日本のような縦割り・事業者保護規制がないため、こうした横断的サービスが自然に生まれた。地方の移動困難解消・環境負荷低減・経済効率化を同時に実現している。
日本の交通改革——規制緩和で「移動の自由」を取り戻す
「交通は公共性が高いから規制が必要だ」という思考停止から脱却する時だ。公共性と競争は矛盾しない。むしろ競争があることで消費者の選択肢が増え、安全性も品質も向上する。日本の交通規制改革に必要な方向性を示す。
⚠️ 「地方交通は採算が取れないから公的支援が必要」という反論への回答
地方交通に公的支援が必要なケースは確かにある。しかしそれは「既存バス事業者を補助金で延命させる」ことを意味しない。必要なのは以下だ:
- 補助の対象を「事業者」ではなく「移動困難者へのサービス提供」に転換する
- 移動困難者に「交通バウチャー(クーポン)」を配布し、タクシー・ライドシェア含む任意のサービスを選択させる
- 市場原理が機能しない本当の僻地については、最低限の公的サービスを確保する(ただし範囲は限定的に)
- 自動運転バス・ドローン物流などの新技術が採算を改善するまでの橋渡しとして位置づける
「地方交通の公共性」を理由に既存事業者を競争から守り続けることは、地方住民の利益ではなく業界の利益を守ることだ。
結論——「移動の自由」は市場が守る
交通規制の目的は「移動の自由を守ること」のはずだ。しかし日本の現実では、規制が「移動の自由を制限し、業界の既得権益を守る」機能を果たしている。タクシーが捕まらない夜、地方で移動手段がない高齢者、高すぎる航空運賃——これらは全て「規制の失敗」が生む人災だ。
ライドシェアの完全解禁・タクシー規制の撤廃・航空市場の競争促進・バス補助金の見直し——これらの改革は短期的に既存事業者に打撃を与えるかもしれない。しかし中長期的に見れば、消費者の負担軽減・移動困難者問題の解消・観光立国としての競争力向上・テクノロジー導入の加速という大きな恩恵をもたらす。
競争に負けた企業を「業界保護」という名目で守るために、消費者が毎回タクシーに乗るたびに余分な「規制コスト」を支払い続ける社会——それが現在の日本だ。「移動の自由」を本当の意味で実現するには、交通市場を開放し、市場競争に委ねることが唯一の解だ。
テクノロジーが変える交通の未来——規制がその道を塞ぐな
自動運転・ドローン・電動垂直離着陸機(eVTOL)・ハイパーループ——次世代の交通革命は目前に迫っている。これらの技術が普及すれば、移動コストは劇的に低下し、地方の移動問題も根本的に解決できる可能性がある。しかし旧来の交通規制体系・既存事業者保護・官僚制度の硬直性が、この技術革新の導入を遅らせる恐れがある。日本版ライドシェアの「中途半端な解禁」を見ても明らかなように、日本の規制当局は業界圧力に配慮して技術の可能性を最大化することより既得権益保護を優先してきた。規制の壁を取り除き、次世代交通テクノロジーが自由に実証・普及できる環境を整えることが、今の日本に求められている。
この結論をさらに深める記事