「世界一高い電気代」の正体——誰があなたの電気代を高くしているのか
電気は現代経済のあらゆる活動の基盤インフラだ。電気代の高低は、製造業のコスト競争力・データセンターの誘致・家庭の可処分所得・中小企業の経営を直接左右する。その意味で、エネルギー政策は経済政策の核心に位置する。
日本の電気代は過去10年で急速に上昇し、現在は先進国の中でも最高水準の一つとなっている。2023年時点で日本の家庭用電気代は1kWhあたり約31〜35円(地域・契約形態による差あり)、産業用は約18〜22円だ。フランスは家庭用約20円、韓国は産業用約10円——日本の製造業が韓国・フランスの企業と同一市場でコスト競争することの厳しさが分かる。
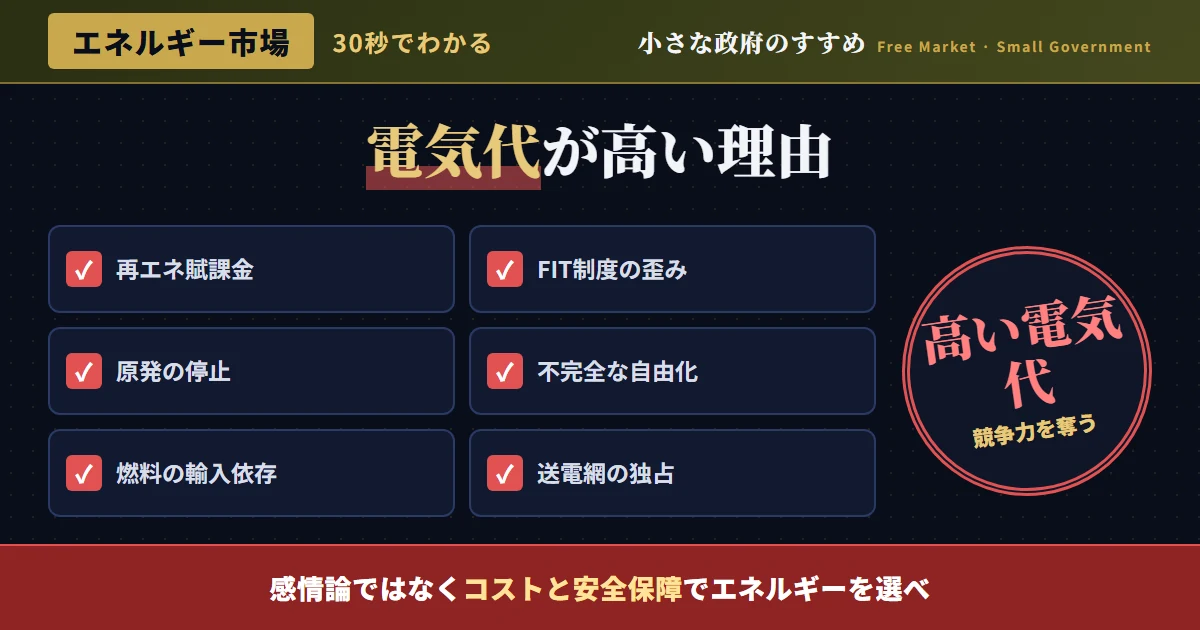
日本の電気代が高い理由は複合的だが、本質的には「エネルギー市場の規制・人為的歪み」によるものだ。原発停止による低コスト電源の喪失、FIT制度(固定価格買取制度)による再エネ補助金の消費者への転嫁、不完全な電力市場自由化による競争の制限——これらが重なって「世界一高い電気代」を作り出している。
電気代の国際比較——日本は「エネルギーコスト敗戦国」だ
日本の電気代水準を国際的に見ると、競合国に対して著しく不利な状況にあることが分かる。
| 国 | 家庭用(円/kWh) | 産業用(円/kWh) | 主要電源 | 産業競争力への影響 |
|---|---|---|---|---|
| フランス | 約20円 | 約11円 | 原子力70%・再エネ25% | 製造業コスト優位 |
| 米国(平均) | 約18円 | 約9円 | 天然ガス・石炭・再エネ | シェール革命で安価 |
| 韓国 | 約22円 | 約10円 | 原子力28%・石炭・LNG | 製造業コスト優位(特に産業用) |
| 中国 | 約10〜14円 | 約8〜10円 | 石炭・水力・再エネ | 製造業コスト大幅優位 |
| オーストラリア | 約27円 | 約16円 | 石炭・天然ガス・再エネ | 近年上昇傾向 |
| ドイツ | 約45円 | 約24円 | 再エネ高比率・原発廃止 | エネルギー転換で競争力低下 |
| 日本 | 約31〜35円 | 約18〜22円 | LNG・石炭・再エネ・原子力限定 | 製造業コスト不利。工場の海外移転誘因 |
特に注目すべきはドイツの事例だ。ドイツは「エネルギーヴェンデ(エネルギー転換)」として脱原発・再エネ100%を目指した結果、欧州最高水準の電気代と、産業競争力の著しい低下を招いた。日本が同様の「脱原発・再エネ偏重」路線を進んでいることは、ドイツと同じ轍を踏むリスクがある。
FIT制度の歪み——「再エネ促進」という名の消費者搾取
2012年に導入されたFIT(固定価格買取制度)は、再エネ発電事業者が発電した電力を政府が定めた高額の固定価格で買い取ることを保証する制度だ。当初の太陽光発電の買取価格は42円/kWh(2012年)という、当時の市場価格の3〜4倍の水準で設定された。
この「高額保証」のコストはどこから来るか。電力消費者全員が電気代に上乗せして支払う「再エネ賦課金」だ。2023年度の再エネ賦課金は1kWhあたり約3.45円で、年間4兆円以上が全国の消費者から強制徴収されている。これは消費者が同意していない「再エネ産業への強制補助金」だ。
過大な固定価格設定
2012年の太陽光42円/kWhは当時の市場実勢(約20〜25円)の2倍近い。設置事業者に「確実な超過利潤」を保証し、不必要に高コストな太陽光パネルの大量設置を促した。真の市場競争価格より大幅に高い「保護価格」が設定された。
20年間の長期保証の問題
FIT制度は買取価格を20年間固定する。2012年に42円で設定された買取価格は2032年まで維持される。その間に太陽光発電のコストが急落しても(現在約8〜12円/kWh)、買取価格は固定されたまま——消費者が20年間割高な価格を強制的に支払い続ける構造だ。
出力抑制と系統安定性の問題
再エネの増加に伴い、電力系統が吸収できない時間帯には発電を止める「出力抑制」が頻発している。九州・東北では年間数億kWhの出力抑制が発生。FITで保証された「買い取り義務」のコストは系統運用コストとして消費者に転嫁される。
山林・農地の太陽光パネル問題
FITの高額補助金に誘発された太陽光パネルの大量設置が、山林の無秩序な伐採・農地の転換・景観破壊・土砂崩れリスクを生んでいる。「環境のための再エネ」が環境を破壊するという皮肉な逆説が生じている。
設備廃棄問題の先送り
2030年代以降、FIT期間が切れた大量の太陽光パネルの廃棄問題が発生する。廃棄コストは推計数兆円規模。しかし廃棄費用の積立義務は形式的で、実際には廃棄コストが誰に帰属するか不明確なまま問題が先送りされている。
電力安定供給への寄与の限界
太陽光・風力は発電量が天候に左右される「変動型電源」だ。冬の夕方・無風の曇天時には発電量がほぼゼロになる。安定供給には調整電源(火力・原子力・揚水発電)が不可欠だが、FITによる再エネ優先給電ルールが調整電源の投資を抑制している。
原発再稼働の経済合理性——10年以上の停止が生んだ巨大な機会損失
福島第一原発事故(2011年)以降、日本の原発は次々に停止し、2013年には全50基が停止する事態となった。その後、新規制基準への適合審査を経て再稼働が進みつつあるが、2023年末時点で稼働しているのは10基程度に過ぎない。この長期停止が日本経済に与えたコストは計り知れない。
| 電源種別 | 発電コスト(円/kWh・LCOE) | CO2排出量(g-CO2/kWh) | 安定供給性 | 年間稼働率 |
|---|---|---|---|---|
| 原子力 | 11〜13円 | 15〜25(ライフサイクル) | ◎(高安定) | 70〜90% |
| 太陽光(固定) | 8〜12円(2022年以降) | 37〜56(製造・廃棄含む) | △(天候依存・日中のみ) | 12〜15% |
| 洋上風力 | 10〜15円 | 10〜15 | △(風速依存) | 25〜40% |
| 水力(大規模) | 7〜10円 | 4〜11 | ○(調整可能) | 45〜60% |
| LNG火力 | 10〜15円(市況依存) | 474(燃焼分) | ◎(調整可能) | 50〜70% |
| 石炭火力 | 10〜14円 | 820(燃焼分) | ◎(調整可能) | 60〜80% |
原子力は稼働コスト面では最も競争力のある低炭素電源の一つだ。建設コスト・廃炉費用・安全対策費用を含めても、LNG火力と同等〜それ以下の水準だ。そして最大の利点は「安定供給性」——天候に左右されず、24時間365日一定の電力を供給できる「ベースロード電源」としての特性だ。
原発が10年以上停止したことで日本が失ったものは何か。まず追加の化石燃料輸入コスト——毎年10兆円規模のLNG・石炭の追加輸入が必要になり、その多くは海外に流出した。次にCO2排出量の増加——「脱炭素」を唱えながら実際には火力発電が増加して排出量が増えた。そして産業競争力——高い電気代は製造業の「工場の海外移転」を促進した。
電力市場自由化の不完全さ——参入規制と地域独占の残存
日本は2016年に小売電力市場を全面自由化したが、自由化は「完全」ではなく、多くの問題が残存している。自由化後の新電力各社の相次ぐ撤退(2021〜2022年の電力価格高騰局面)は、市場設計の欠陥を露呈した。本来、自由市場では価格上昇時に参入者が増えて競争が価格を下げるはずだが、日本の電力市場はその機能が機能不全に陥っている。
エネルギー政策改革の処方箋——市場と技術でエネルギー安全保障を実現する
日本のエネルギーコストを下げ、安定供給とCO2削減を両立させるためには、感情ではなく経済合理性に基づく政策転換が必要だ。
⚠️ 「脱原発・再エネ100%」は感情的理想主義だ
脱原発・再エネ100%という目標は理想的に聞こえる。しかしデータが示す現実は厳しい:
- ドイツは「エネルギーヴェンデ」で脱原発・再エネ拡大を進めた結果、欧州最高水準の電気代と製造業の競争力喪失を招いた
- 「再エネ100%」を現実化するには莫大な蓄電設備(コスト)と系統安定化設備が必要で、コスト計算なしの目標設定は無責任だ
- フランスは原発70%で欧州最低水準の電気代を実現し、脱炭素と産業競争力を両立させている——これが正解の一つだ
- 太陽光パネルの製造・廃棄に伴う環境負荷・地政学的リスク(中国製依存)を「クリーン」と呼ぶことへの疑問
エネルギー政策は「感情と理想」ではなく「コスト・安定性・安全保障・環境負荷のトータルで判断すべき経済問題」だ。反核感情で政策を決めた30年の代償がこの高い電気代だ。
結論——エネルギーの「小さな政府化」で産業競争力と家計を守れ
日本のエネルギー政策の失敗は、市場原理より感情・政治・既得権益が優先されてきたことにある。FIT制度という「再エネ産業への補助金」が消費者に強制転嫁され、原発停止という「反核感情への配慮」が毎年数兆円の追加コストを生み、不完全な電力自由化という「旧電力会社への配慮」が競争を制限してきた。
エネルギー市場に市場原理を取り戻すとは何か。補助金なしで競争できる電源が選ばれる競争市場を作ること、送配電の公平なアクセスを保証して新規参入者が活躍できる環境を整えること、原発の経済合理性・安全性・低炭素性を直視した上で政策を設計すること——これらが「エネルギーの小さな政府化」の核心だ。
電気代が安くなれば、製造業の工場が日本に残り、データセンターが誘致でき、家庭の可処分所得が増える。エネルギーコストの削減は、直接的に日本経済の競争力を高める。感情論によるエネルギー政策を終わらせ、合理的な市場原理によるエネルギー政策への転換が今こそ求められている。
エネルギーは「地政学的安全保障」でもある
小さな政府・自由市場の観点から言えば、エネルギーはただのコスト問題ではない。特定国(中東・ロシア)への化石燃料依存、中国製太陽光パネルへの依存——これらは国家安全保障上のリスクだ。
真のエネルギー安全保障は「再エネ100%」でも「原発ゼロ」でも実現しない。多様な電源構成(核・水力・再エネ・国内ガス)、エネルギー技術の国産化・技術的優位の維持、効率的なエネルギー市場による調達コストの最適化——これらの組み合わせが、経済合理性と地政学的安全保障の両立をもたらす。エネルギー政策は感情ではなく、国益の冷静な計算によって設計されなければならない。
この結論をさらに深める記事