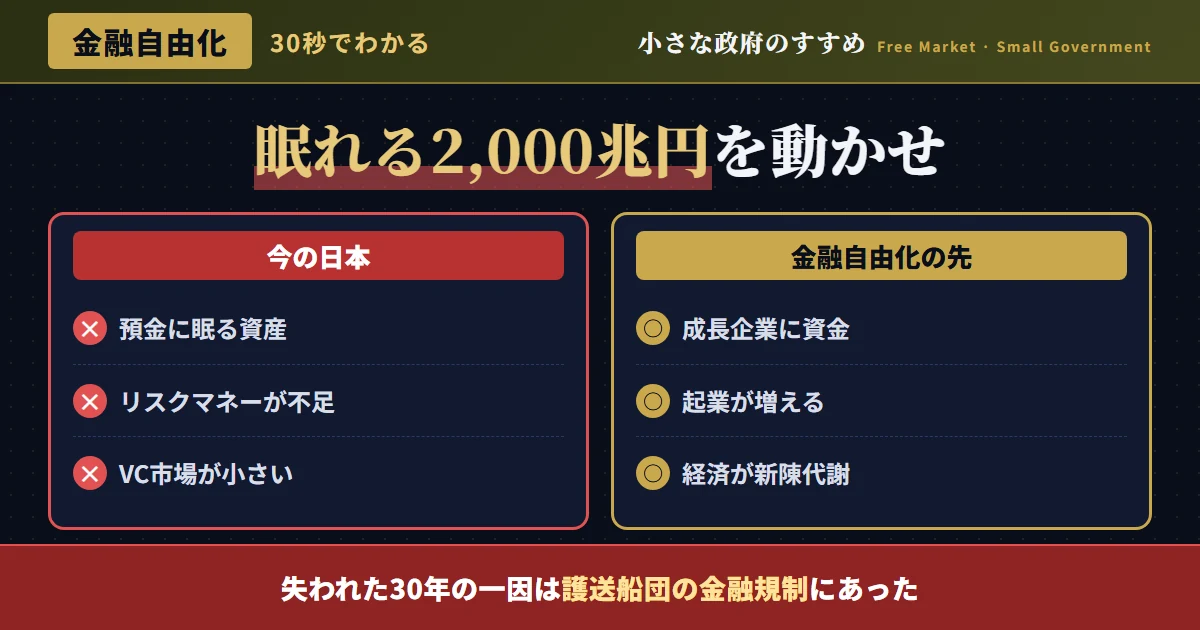
「眠れる2,000兆円」の悲劇——日本の金融の病
日本の個人金融資産総額は2023年末時点で約2,141兆円に達する(日本銀行)。これは世界第2位の個人金融資産保有規模だ。これほどの富があるにもかかわらず、日本経済は30年間成長できなかった。なぜか。
答えは「資産の配分の歪み」にある。この2,141兆円の約54%(約1,157兆円)が預貯金・現金で保有されている。米国では家計金融資産に占める株式・投資信託の比率が約50%であるのに対し、日本では約15%に過ぎない。資金が銀行に眠り、成長企業への投資に回らない——これが日本のイノベーション不足・生産性停滞・スタートアップ不毛の根本原因だ。
そしてこの「投資しない文化」は自然発生的なものではない。長年の金融規制・護送船団行政・金融機関の既得権益構造が、日本人から「適切な金融リスクを取る機会と知識」を奪ってきた。金融を「専門家(銀行)に任せるもの」と位置づける文化は、規制と行政指導によって人為的に作られたものだ。
護送船団行政の遺産——銀行規制が成長資金の流れを止めた
「護送船団行政」とは、旧大蔵省が最も弱い銀行に合わせて全体の速度を決め、銀行業界全体を監督・管理した日本の金融行政の特徴だ。1950〜90年代に全盛を誇ったこの制度は、以下の問題を産み出した。
競争の排除と銀行収益の保護
金利規制・業務分野規制・新規参入制限によって銀行間の競争が制限された。結果として銀行は「国に守られた独占企業」として機能し、サービス革新・コスト削減・顧客本位のリスク管理のインセンティブが失われた。
メインバンク制度と株式の政策保有
銀行が取引企業の株式を大量保有(政策保有株)し、株主として企業の経営改革を求めない構造が定着した。銀行は企業の失敗を株式価値の下落として損失として認識しないため、不良債権を隠蔽・先送りするインセンティブが生まれた。
不良債権の先送りとゾンビ企業の温存
護送船団行政下での「暗黙の政府保証」により、銀行は経営難の企業にも融資を続けた。1990年代の金融危機時に不良債権を適切に処理できず、「失われた10年」が「20年」「30年」に伸びた原因の一つだ。
銀行依存のコーポレートファイナンス
企業金融が「銀行借入」に過度に依存し、株式市場・社債市場・VCエクイティという多様な資金調達手段の発展が阻害された。その結果、スタートアップが必要とする「リスクマネー」の供給源が日本では極端に乏しい。
金融人材の「護送船団的」育成
護送船団行政下では、革新的な金融商品開発・リスク管理・グローバル投資戦略を担う人材が育ちにくかった。大蔵省・金融庁・銀行・証券の間でのキャリアパスが固定化し、金融革新を担う人材が他国(米英)に比べて著しく不足している。
投資家保護よりも「業者保護」の発想
日本の金融規制の発想は「業者(銀行・証券)を守る」ことを中心に設計されてきた。個人投資家・機関投資家の権利保護・情報開示・市場の透明性向上という「市場参加者を守る規制」より「業者の既得権益を守る規制」が優先されてきた。
日本のVC投資の貧困——スタートアップ不毛地帯を作った構造
経済の新陳代謝を促すリスクマネー(ベンチャーキャピタル投資)の規模を国際比較すると、日本の異常な「投資不毛」が明らかになる。
| 国 | VC投資額(対GDP比) | VC投資額(絶対値) | ユニコーン企業数 | スタートアップ創業率(就業人口比) |
|---|---|---|---|---|
| 米国 | 1.05% | 約24兆円 | 660社超 | 12.4% |
| イスラエル | 0.88% | 約1.0兆円 | 97社 | 14.2% |
| シンガポール | 0.62% | 約0.5兆円 | 22社 | 11.8% |
| 英国 | 0.45% | 約3.5兆円 | 49社 | 9.5% |
| 中国 | 0.35% | 約6.2兆円 | 175社 | 8.1% |
| 韓国 | 0.20% | 約0.7兆円 | 22社 | 6.8% |
| 日本 | 0.03% | 約0.7兆円 | 6社 | 4.2% |
米国のVC投資額(対GDP比)が1.05%であるのに対し、日本はわずか0.03%——35分の1以下だ。この差がそのままスタートアップ創業率・ユニコーン企業数・経済の新陳代謝の差に直結している。
なぜ日本のVCエコシステムはこれほど貧困なのか。主な原因は以下の通りだ。まず、機関投資家(年金基金・保険会社・銀行)がVC投資を規制・リスク管理上の制約から敬遠してきた。次に、税制面でのキャピタルゲイン課税の複雑さが個人のVC投資・エンジェル投資を妨げてきた。また、失敗した起業家への社会的スティグマ(烙印)が強く、連続起業家文化が育ちにくい。さらに、大企業のコーポレートVCが資金量はあっても「既存ビジネスの延長線上」の投資に偏り、真のディスラプティブイノベーションへの資金が流れない。
「貯蓄から投資へ」が30年進まない理由——個人金融資産の問題
日本政府は「貯蓄から投資へ」を長年スローガンとして掲げてきた。しかし現実はほとんど変わっていない。その原因を構造的に分析する。
| 項目 | 日本 | 米国 | 英国 | 格差の要因 |
|---|---|---|---|---|
| 預貯金比率 | 54% | 13% | 23% | 金利ゼロでも預金する慣行・投資教育の欠如 |
| 株式・投信比率 | 15% | 50% | 37% | 損失恐れ・税制不利・証券会社の手数料高 |
| 証券口座保有率 | 約20% | 約55% | 約45% | 投資教育・アクセス障壁・文化的抵抗 |
| NISA等利用率 | 約18%(2024年拡充後増加中) | 401k利用率約55% | ISA利用率約50% | 日本は制度の複雑さと周知不足 |
| 個人のVC・エンジェル投資参加 | 極めて少ない | 活発 | 活発(EIS税制優遇) | 日本は税制上の不利と情報不足 |
日本人が「投資しない」のは「性格的なリスク回避性」ではない。長年にわたる護送船団行政が「銀行に預けていれば守ってくれる」という意識を植え付け、学校教育での金融リテラシー教育が欠如し、投資によるキャピタルゲインへの課税が「投資すると取られる」という心理的障壁を作り、証券業界の手数料体系が「素人には危険な世界」という印象を強化してきた。これらは全て政策・規制・教育の問題だ。
フィンテック革命と日本の遅れ——金融規制が阻む次世代の金融
フィンテック(Financial Technology)の発展は、金融サービスの民主化・コスト削減・イノベーション加速をもたらす。しかし日本は規制の壁と既存金融機関の抵抗によって、フィンテック革命においても後れを取っている。
ネット証券・ロボアドバイザー
楽天証券・SBI証券が手数料を大幅に引き下げ、個人の株式投資参入を促進している点は評価できる。しかしロボアドバイザー・AIによる投資助言には「投資助言業者」としての規制が課せられており、米国(Betterment等)と比べてコスト・サービスの競争力で遅れている。規制の合理化が必要だ。
暗号資産・ブロックチェーン
日本は2017年に世界に先駆けてビットコインを法定通貨に準じた決済手段として認定した規制先進例もある。しかし取引所への過剰規制・出金規制・税制(総合課税・最大55%)が日本の暗号資産投資を阻害し、フィンテック企業・投資家の「日本脱出」を招いている。
クラウドファンディング・エクイティCF
エクイティ型クラウドファンディング(非上場株式への投資)は日本でも制度化されているが、1人あたり投資上限・募集額上限の低さが市場の発展を妨げている。米国のReg Crowdfundingと比較して規制が過剰で、スタートアップの資金調達多様化が進んでいない。
送金・決済サービス
PayPay・Paytm等のQR決済は普及しているが、国際送金・P2P送金の規制は依然として厳格だ。Wise(旧TransferWise)等の国際送金サービスは日本市場で規制上の制約を多く受けており、コスト削減・利便性向上の余地がある。銀行の送金手数料独占が続いている。
オープンバンキング・APIの遅れ
欧州(PSD2)では銀行データへの第三者アクセス(オープンバンキング)が義務化され、フィンテック企業が銀行データを活用したサービスを提供できる。日本では銀行のAPI開放は「努力義務」に留まり、フィンテック企業の参入障壁が高い。
不動産テック・セキュリティトークン
不動産のトークン化(STO)は小口化・流動化による不動産投資の民主化を可能にする。日本でも制度が整備されつつあるが、規制の複雑さとコストが市場発展を遅らせている。不動産投資を「富裕層のもの」から「一般投資家のもの」に変える革命が阻まれている。
金融自由化の処方箋——日本の眠れる資本を覚醒させる
日本の金融市場を真に自由化し、2,000兆円の個人金融資産を経済成長の燃料に変えるための改革の方向性を示す。
「投資をすること」は自己責任の実践だ
小さな政府・自己責任の原則から言えば、個人の資産運用は本来「自己の判断と責任」において行われるべきものだ。しかし長年の護送船団行政は「政府・銀行が守ってくれる」という依存心を国民に植え付け、「自分で運用する能力と意欲」を奪ってきた。
NISA・iDeCoの拡充は一歩前進だが、根本的な金融自由化・規制緩和・投資文化の醸成なしには「貯蓄から投資へ」は実現しない。2,000兆円の個人金融資産が適切にリスクを取りながら成長企業・革新的スタートアップ・グローバル市場に配分されるとき、日本は「失われた30年」を終わらせることができる。それは政府が「保証」するのではなく、個人が「判断」することによって達成される——これが自由社会における経済発展の本来の姿だ。
金融自由化の成功事例——世界が示す「投資立国」への道
日本が金融自由化・投資促進の方向性を模索する上で、他国の成功事例から学ぶことは重要だ。
結論——金融の「小さな政府化」が日本再生の鍵だ
「失われた30年」の原因を一言で言えば「資本の誤配分」だ。貯蓄は潤沢にあっても、それが成長企業・革新的スタートアップ・生産性向上投資に流れない構造が、日本の停滞を生み出してきた。その構造の根本には、護送船団行政・政策保有株・VC市場の貧困・投資文化の欠如という金融の歪みがある。
金融を自由化するとはどういうことか。銀行が政府の後ろ盾なしに競争し、投資家が自己責任でリスクを取り、新しい金融サービス企業が既存の金融機関に挑戦し、個人が適切な情報と税制の下で自らの将来に投資できる環境を作ることだ。
2,000兆円の個人金融資産が「眠れる資本」から「経済の燃料」に変わる時、日本は真の意味での経済再生を遂げることができる。そのためには、金融においても「小さな政府」の原則——規制緩和、競争促進、自己責任の尊重——を徹底することが不可欠だ。
⚠️ 「金融規制がなければバブルが起きる」という恐れを乗り越えよ
金融自由化への最大の抵抗は「規制がなければバブルが起きる」という恐れだ。しかし以下の点を考慮すべきだ:
- 過去のバブル(日本1980年代、米国2000年代)は、規制緩和より「政策の失敗(低金利の長期化・貸し出し規制の緩和・監督の怠慢)」が主因だ
- 適切な情報開示義務・市場監督・投資家教育は「競争を阻む規制」ではなく「市場機能を高める規制」であり、継続すべきだ
- 適度なリスクを取れない経済は成長できない——バブルを恐れてリスクテイクを全て否定することは、経済の死を意味する
- 金融規制の目標は「リスクをゼロにする」ことではなく「情報の非対称性と独占の排除」による公正な市場の確立だ
この結論をさらに深める記事