日本の金融所得課税の現状——「一律20%」の何が問題か
現在、日本の株式・配当等の金融所得に対する税率は一律約20%(所得税15%+住民税5%)だ。 これに対して「富裕層が億単位の配当・株式売却益を得ても20%しか課税されないのは 不公平だ」という批判が繰り返されている。 給与所得の最高税率(所得税45%+住民税10%=55%)と比べて 「金融所得が優遇されすぎ」という主張だ。
「一律20%は不公平」という批判は一定の正当性を持つ。 しかし「だから引き上げよ」という結論が正しいかは全く別問題だ。 金融所得課税の引き上げが生む「見えない代償」を、 経済学と国際比較データから徹底的に検証する必要がある。
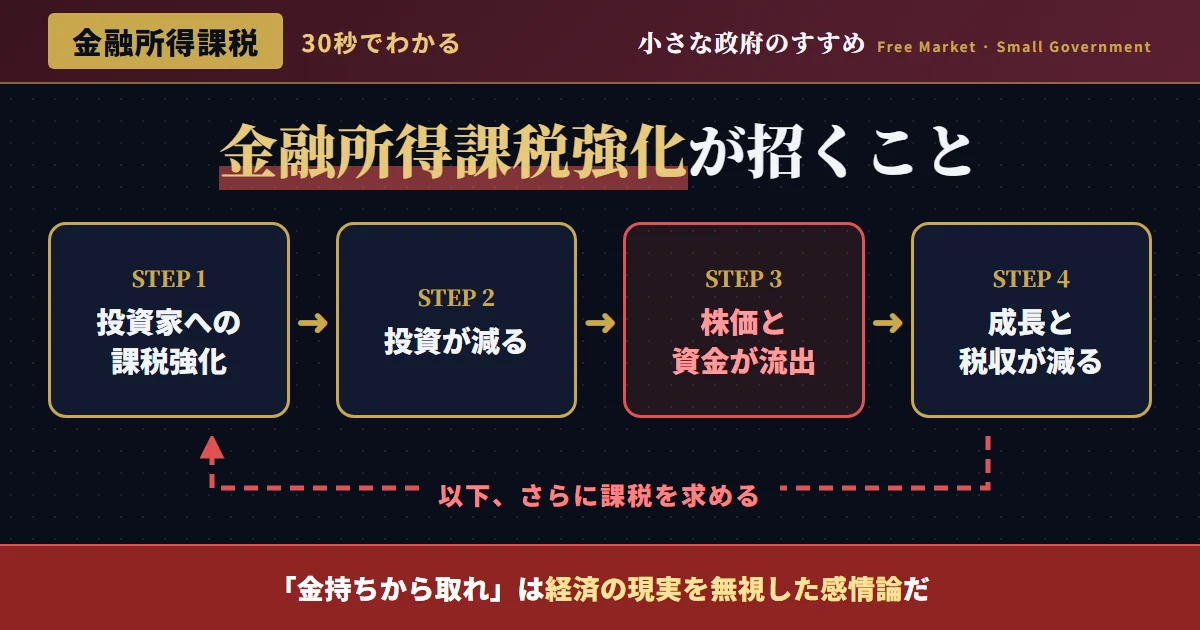
「金融所得課税強化」が経済を破壊する5つのメカニズム
主要国・地域の金融所得(キャピタルゲイン)税率比較(長期保有・概算)
出典:OECD Tax Database・各国税務当局資料等をもとに概算値で作成。税率は各国の主要制度を代表値として示す。
「富裕層から取れば解決」という幻想を数字で砕く
「金融所得課税を強化して社会保障の財源を確保する」という主張は、 いかにも現実的に聞こえるが、数字を検証すれば幻想に過ぎないことがわかる。
| 項目 | 規模・数値 |
|---|---|
| 年間社会保障給付費 | 約134兆円(拡大中) |
| 個人株式譲渡益税収(現在) | 約2〜3兆円 |
| 金融所得税率を20%→30%に引き上げた場合の机上の増収 | 約1〜1.5兆円(行動変容前の試算) |
| 資本逃避・投資減少による税収減(推計) | 不明(しかし「岸田ショック」では株価下落だけで市場時価総額は数十兆円以上失われた) |
| 年間社会保障費の不足額に対する「金融所得増税」の貢献度 | 数%程度(焼け石に水) |
| 出典:財務省・国税庁データ等をもとに試算。行動変容の影響は含まない。 | |
この表が示す通り、金融所得税率を引き上げたとしても、 134兆円の社会保障費に対して得られる増収は「数%程度」に過ぎない。 しかも資本逃避・投資萎縮・株価下落による経済へのダメージを考慮すれば、 「増税による増収」が「経済悪化による税収減」に相殺される可能性が高い。 「焼け石に水」どころか「経済を傷つけながら財源も確保できない」という 最悪の結果になりかねない。
「金融所得課税」の国際比較——日本が高い方に動く必要はない
「投資促進型」社会保障改革——課税を下げながら財源を確保する道
「ラッファー曲線」の現実——税率を上げると税収が下がる逆説
経済学で有名な「ラッファー曲線」は、税率と税収の関係が必ずしも比例しないことを示す。 税率が0%なら税収はゼロ。税率が100%でも誰も働かないのでやはり税収はゼロ。 両極の間のどこかに「税収を最大化する最適税率」が存在する——という概念だ。 金融所得課税においてもこの原理は働く。
「税率20%から30%に引き上げれば税収が50%増える」という 単純な計算は、現実には成立しない。 なぜなら税率が上がれば(1)実現売却を先送りするタイミングの変化、 (2)シンガポール等への資本移転、(3)投資そのものの減少、 (4)課税回避のための金融構造変更——という「行動変容」が起きるからだ。
| シナリオ | 税率 | 机上の税収増 | 行動変容後の現実的税収 |
|---|---|---|---|
| 現行維持 | 20% | (基準) | (基準) |
| 小幅強化 | 25% | +25%(机上の試算) | +5〜15%(行動変容後) |
| 大幅強化 | 30〜35% | +50〜75%(机上) | ±0〜マイナス(資本逃避・売却減少) |
| 「税率引き上げ=NISA等への課税拡大」 | 高税率 | 大幅増(机上) | 大幅減(個人投資の消滅) |
| 概念的な試算。実際の効果は経済環境・投資家行動・国際税率競争等により大幅に異なる。 | |||
アメリカでは2010年代に「キャピタルゲイン税率の引き上げが税収増につながらなかった」 という実証研究が複数発表されている。 特に富裕層は「含み益を実現しない(売却しない)」という戦略を取ることができるため、 高税率は「資産の凍結(lock-in効果)」を生み、 むしろ市場の流動性を低下させる副作用をもたらす。
「格差是正」の名のもとに見逃されている事実——富裕層は既に多大な税負担を担っている
「富裕層は税率が低い」という印象は、数字を精査すると実態とは異なることが多い。 日本の所得税の納税分布を見ると、 上位1%の高所得者が所得税全体の約20〜25%を負担している。 上位10%の高所得者だと所得税の約60%以上を担っている。
金融所得が多い「富裕層」は、配当に対して法人税と配当税の二重課税を受け、 株式売却益には20%の課税がかかり、 資産を相続させれば最大55%の相続税がかかる。 「あらゆる段階で税がかかる」という現実を無視して 「金融所得の税率が20%だから優遇されている」というのは表面的な比較に過ぎない。 本当に問題なのは「富裕層の税率が低すぎること」ではなく、 「税負担は重いのに経済が成長しないこと」——すなわち徴税側の非効率な使い方だ。
⚠️ 「金融所得課税強化」は資産形成への「国家的裏切り」だ
政府は国民に向かって「老後は自分で準備しろ。NISAを使って投資しろ」と言い続けている。 その一方で「投資で得た利益は多く取る」と脅すのは、 国民への政策的な裏切りだ。
「老後2,000万円問題」以来、日本政府は個人の資産形成を推奨してきた。 投資リスクを取って将来に備えた人間に対して、 成功した暁に「想定より多く取る」というルール変更は、 「投資するな、現金で持て」という逆インセンティブを生む。 こうした「政策の一貫性のなさ」こそが、 「貯蓄から投資へ」という日本政府の掛け声が空虚に響く根本原因だ。
この結論をさらに深める記事