日本のフリーランス人口と「社会保障の壁」の現状
内閣官房の調査やランサーズ等が公表する「フリーランス実態調査」によれば、 日本のフリーランス人口は近年で300〜400万人規模に上るとされており、 副業・兼業も含めると1,000万人前後が何らかの形でフリーランス的な働き方をしているとの推計もある。 コロナ禍以降のテレワーク普及・副業解禁の広がりにより、 フリーランス・ギグワーカーへの移行は加速傾向にある。
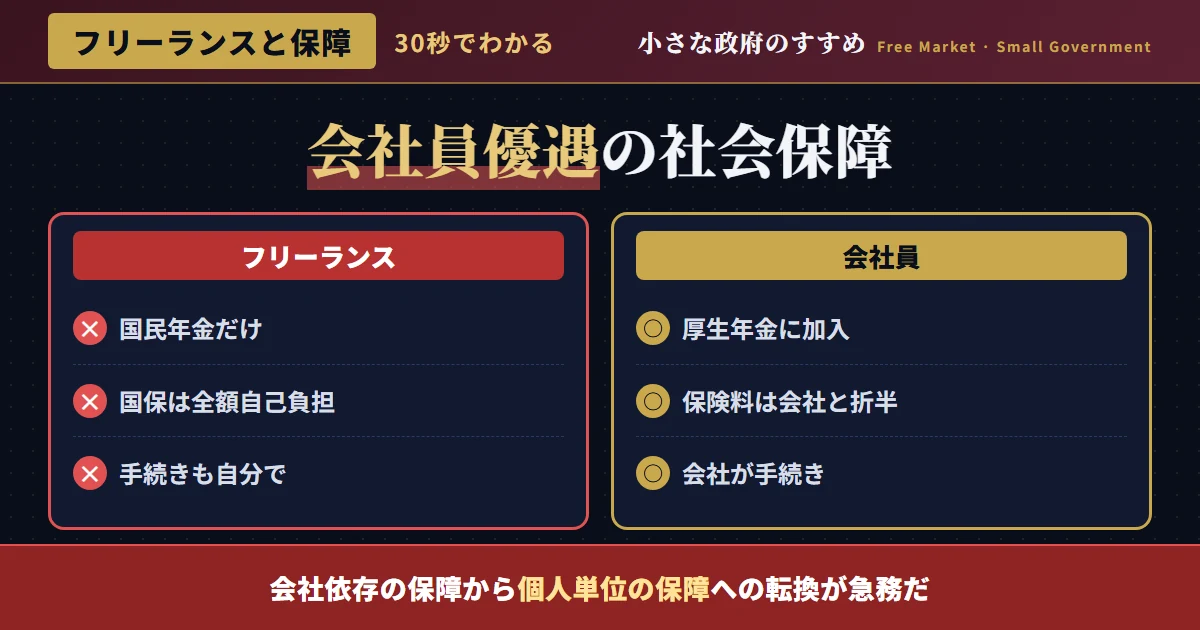
しかしこの「フリーランスの時代」において、 日本の社会保障制度はフリーランスへの扱いが会社員と比べて著しく不公平な構造になっている。 会社員(被用者保険加入者)と国民年金・国民健康保険加入者(フリーランス等)では、 同じ保険料を払っても将来の給付水準に大きな差が生まれ、 さらに健康保険料・年金保険料の事業主負担がないフリーランスは 全額自己負担を強いられている。
「会社員優遇・フリーランス不遇」の制度——何が問題なのか
会社員vsフリーランス——社会保障の「不公平」を数字で示す
同収入での社会保険料負担比較(年収600万円モデル)
出典:厚生労働省資料・各種試算をもとに概算作成。標準的なモデルケース。組合健保等により数値は変動。
| 保障項目 | 会社員(被用者保険) | フリーランス(国保・国年) | 格差評価 |
|---|---|---|---|
| 老後の年金 | 国民年金+厚生年金(月20〜22万円程度) | 国民年金のみ(月最大約6.8万円) | 大きな格差あり |
| 健康保険料負担 | 労使折半(実質半額) | 全額自己負担 | 実質2倍近い差 |
| 病気・ケガ時の保障 | 傷病手当金あり(最大1年6ヶ月) | なし(一部組合を除く) | 大きな格差あり |
| 失業時の保障 | 失業給付あり | なし | 格差あり |
| 産休・育休給付 | 出産手当金・育休給付あり | 出産手当金なし | 格差あり |
| 介護保険 | 加入義務あり(雇用主折半) | 加入義務あり(全額自己負担) | 負担面で格差 |
「年収の壁」問題——社会保障制度が「働くな」と叫んでいる
⚠️ 「年収の壁」とは何か——社会保障制度が生む就労抑制の罠
「年収の壁」とは、一定の収入を超えると社会保険料の負担が急増し、 手取りが逆に減ってしまう収入の「壁」のことだ。 主な壁として知られているのは年収100万円(住民税課税ライン)、 103万円(所得税課税ライン)、106万円(特定の規模の企業での社会保険加入義務ライン)、 130万円(配偶者の被扶養者として健保・国年3号に加入できるライン)などがある。
特に問題なのは130万円の壁だ。 第3号被保険者(会社員の配偶者で自身は保険料不要)として健康保険・国民年金に 「タダ乗り」していた人が、収入130万円を超えると自ら保険料を払わなければならなくなる。 年収130万円超になった瞬間に保険料負担が急増するため、 「130万円以下に収入を抑える」という就労調整が横行している。 これは本来の労働力発揮を妨げ、特に女性の働き方を制約する大きな社会的損失だ。
この「年収の壁」問題は本質的には第3号被保険者制度(専業主婦・夫の保険料免除制度)と 扶養控除の組み合わせが生む制度設計の歪みであり、 「会社依存・既婚優遇・就労抑制」という三重の問題を一つの制度に凝縮している。
フリーランスが増える時代に社会保障制度が追いついていない
現行の社会保障制度は「会社に属するサラリーマン・主婦」を前提に設計されたものだ。 これは高度経済成長期の日本の労働市場—— 男性が会社員として終身雇用で働き、女性が専業主婦として家庭を守る—— を前提にした「昭和型の社会モデル」に適合した制度だ。
しかし現代の労働市場は大きく変化した。 フリーランス・ギグワーカー・副業者・複数就業者・テレワーカーが増加し、 「会社と個人の関係」はかつてより多様で流動的になっている。 AI・テクノロジーの進展により今後も「伝統的な雇用形態によらない働き方」は拡大する。 このトレンドに社会保障制度が追いついていないことが、 新しい働き方への移行障壁になっている。
「フリーランスになりたいが、社会保険が会社員のようには整っていないから踏み出せない」 という人が多数存在する。 これは社会保障制度が「会社依存を強制する装置」として機能していることを意味する。 本来であれば、個人がどのような働き方を選んでも公平に保障が受けられる制度設計が必要だ。
フリーランス社会保障問題の解決策——5つの改革方向
海外のフリーランス社会保障——日本が学ぶべき制度設計
フリーランスの社会保障問題は日本固有ではないが、 各国はそれぞれの解決策を模索している。
オランダ(ZZP制度)
オランダはフリーランス(ZZP:自営業者)の比率がEU内でも高い国だ。
フリーランスは自らの民間保険・年金積立を選択する自由があり、
「強制的な社会保険加入」よりも「自由な設計」を基本とする。
一方で就労停止保険(AOV)の任意加入が一般的で、
「自己責任と民間保険の組み合わせ」が制度の根幹にある。
アメリカ(個人IRA・HSA制度)
アメリカでは個人退職口座(IRA・Roth IRA)と健康貯蓄口座(HSA)という
「個人が自ら積み立てる税制優遇口座」が充実している。
フリーランス向けの社会保険制度は薄い一方で、
自己積立の自由度と税制上の恩恵が大きく、
「自助責任×税制優遇」という設計思想が明確だ。
日本のiDeCo拡充は、このアメリカ型に近づく方向性といえる。
シンガポール(CPF制度のフリーランス拡張)
シンガポールのCPFは自営業者にも任意加入が認められており、
積立型個人口座で老後・医療・住宅に備える設計だ。
「自分が積み立てた分は確実に自分に戻る」という透明性が、
フリーランスにとっても受け入れやすい仕組みを生んでいる。
これらの国の共通点は「個人の自律的な積立」と「税制優遇」の組み合わせで 社会保障の自助部分を強化していることだ。 日本が目指すべきも、「会社依存の強制加入保険」から 「個人が選択・積立できる自律型保障」への転換だ。
フリーランスが今すぐ取るべき自己防衛戦略
制度改革を待つだけでなく、フリーランスが今の制度の中で自らを守るための行動も重要だ。
第一に、iDeCoへの最大限の活用だ。 フリーランスのiDeCo拠出限度額は月6.8万円(年間81.6万円)で、 全額が所得控除の対象となる。高所得のフリーランスほど節税効果が大きく、 老後資金の積立として活用すべきだ。 第二に、NISAの成長投資枠・積立投資枠を最大活用し、 資産形成を加速させる。 第三に、民間の収入補償保険(就業不能保険)に加入し、 病気・ケガで働けない場合のリスクをヘッジする。 第四に、法人化を検討する。 法人化することで社会保険料の「事業主分」も経費算入できるようになり、 結果的に社会保険料の実質負担を下げられる場合がある。
「個人の自律性を高める社会保障」へのパラダイムシフト
フリーランスの社会保障問題は「フリーランスだけの問題」ではない。 日本の社会保障制度全体が「会社・組織への依存を前提とした設計」から 「個人の自律性を支える設計」への転換を迫られているという、 より根本的な問題の表れだ。
終身雇用・年功序列が崩壊し、副業・転職・独立が一般化する時代に、 「会社に属さないと不利」な社会保障制度は 個人の自由な選択を歪め、労働市場の流動性を妨げ、 イノベーションと経済成長の足を引っ張る。
新自由主義的観点からのフリーランス社会保障改革の方向性
小さな政府・個人の自由・自己責任の観点からフリーランスの社会保障問題を考えれば、 目指すべきは「より多くの社会保障を国家が与えること」ではなく、 「個人が自らの判断で自らの保障を設計できる自由と手段を整えること」だ。
具体的には、iDeCo・NISAの拡充・CPF型個人勘定制度の導入により「自助積立の枠を広げる」こと、 会社員とフリーランスの社会保険料負担の不公平を是正すること、 そして「年収の壁」を生む第3号被保険者制度・扶養控除の抜本見直しにより 「働けば働くほど手取りが増える」制度設計に転換することだ。
フリーランスが「自分の稼ぎで自分の老後と健康を守る」自由と責任を持てる社会こそが、 多様な働き方と経済活力を生み出す。 社会保障の「会社依存」から「個人の自律」への転換は、 日本の労働市場改革の核心だ。
この結論をさらに深める記事