「資本蓄積」が経済成長を生む——投資の社会的価値を理解する
「投資家は自分のために株を買うだけだ。社会的な貢献はしていない」 という誤解が広く信じられている。 しかしこの理解は経済メカニズムの根本的な無知に基づいている。
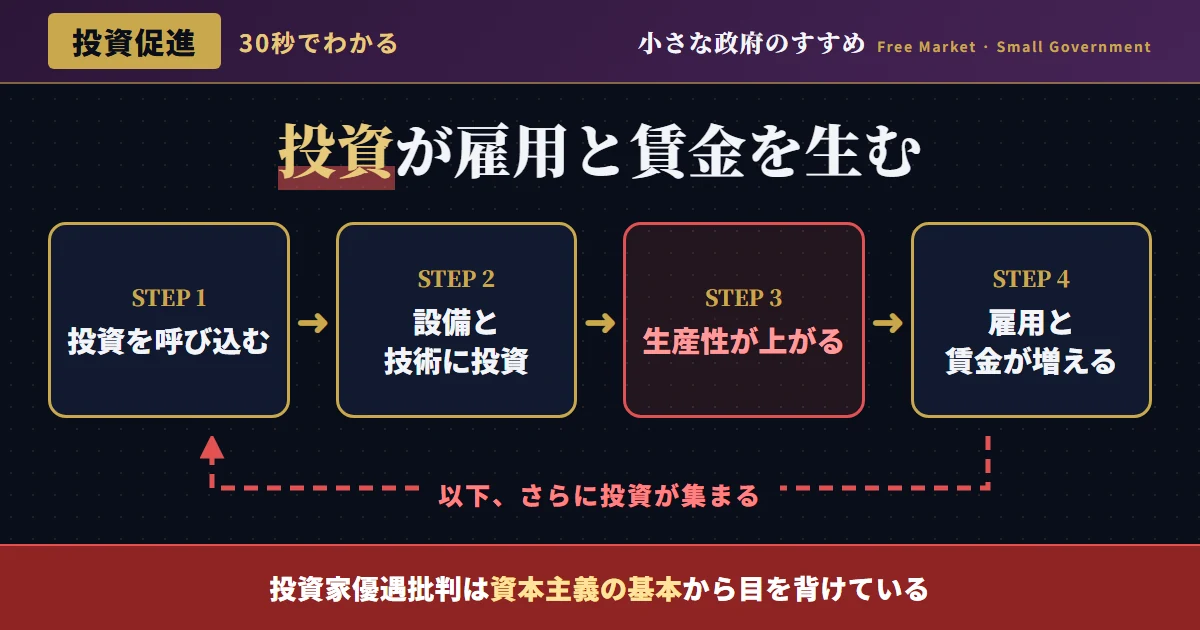
株式投資の本質は「企業への資本提供」だ。 投資家がA社の株式を買えば、 A社はその資金を設備投資・研究開発・人材採用に充てることができる。 「投資家の資金→企業の設備投資→生産能力拡大→雇用増加→賃金上昇→消費拡大」 という連鎖が経済成長の基本的なメカニズムだ。 投資家は「ただ儲けているだけ」ではなく、 「リスクを取って企業活動に資本を提供している」という 経済的に重要な機能を果たしている。
「投資促進→設備投資→雇用・賃金上昇」の連鎖メカニズム
投資が経済成長に結びつく具体的なメカニズムを整理しよう。
日本の設備投資額推移と株式市場の関係——投資活性化が経済成長を支える
出典:財務省「法人企業統計」、日本取引所グループデータをもとに概念図として作成。設備投資と株価・経済成長の相関関係を示す。
「現金・預金に眠る2,000兆円」——日本経済の失われた成長機会
日本の個人金融資産は約2,000兆円以上に達しているが、 その大部分は「現金・預金」に眠っている。 銀行に預けられた資金は低金利時代には事実上「遊んでいる金」に等しく、 経済活動に直接的な貢献をほとんどしていない。
一方、アメリカでは個人の金融資産に占める株式・投資信託の割合が 約50%を超えており(日本は15〜20%程度)、 「貯蓄から投資へ」という文化が定着している。 この違いが何を生んでいるか—— アメリカでは個人の株式投資が企業への資金供給を支え、 技術革新投資・スタートアップ育成が活発に行われ、 経済の動態性と成長力を維持してきた。 日本の「現金遊ばせ文化」は、 潜在的な成長機会を日本経済から奪い続けている。
この状況を変えるためには「投資しやすい制度環境」の整備が不可欠だ。 NISA・iDeCoの拡充、金融所得課税の合理化、 スタートアップ投資への税優遇—— これらの「投資促進政策」は単に「株式投資家を豊かにする」ためではなく、 「眠っている資本を経済活動に動員する」ための社会的に重要な政策だ。
「金融所得課税強化」論への完全論駁——資本逃避という現実
日本の金融所得(株式売買益・配当)への税率は現行20%(所得税15%+住民税5%)だ。 「高所得者が株で稼いでも税率20%では低すぎる。 総合課税化して最高55%にすべきだ」という主張が繰り返されている。
しかしこの「金融所得増税論」は致命的な問題を無視している。 「資本の国際的な移動性」だ。 投資家・富裕層は「株の売買益に55%課税する国」を避け、 「キャピタルゲイン非課税のシンガポール」や 「キャピタルゲイン税率0%のドバイ」や 「低税率のアイルランド・マルタ」に資産を移動させる。 「金融所得増税→富裕層・投資資本の国外流出→税収が期待通りに増えない」 という結果になるのは、多くの国の経験が示している。
「投資家優遇は格差拡大」は本当か——株式投資が中産階級を生み出す逆説
「投資促進は富裕層優遇であり、格差を拡大する」という批判は一見説得力があるように見える。 しかしこの主張は「投資と格差の因果関係」を根本的に誤解している。 現実を見れば、株式投資・資本市場の発展こそが「中産階級を作り出してきた」という 逆説的な事実が見えてくる。
アメリカの例を見よう。アメリカでは労働者の年金が「401(k)」という確定拠出型の仕組みで 株式市場と連動しており、一般サラリーマンも株式市場の成長から恩恵を受けている。 「S&P500に連動するインデックスファンドに30年間積み立て投資をすれば、 一般的な中所得者でも老後に数千万円の資産が形成できる」という現実が、 アメリカの豊かな中産階級の基盤の一つになっている。
日本でも同様の仕組みが整備されつつある。iDeCo・NISAを活用して 20〜30代から月3万円の積み立て投資を続ければ、30〜40年後には 3,000〜5,000万円規模の資産形成が現実的に可能だ。 「株式市場は富裕層だけのもの」という感覚は過去のものであり、 「誰もが投資を通じて資産を形成できる社会」こそが 本当の意味での「格差縮小」を実現する。 「投資を禁止・課税強化」することで守られるのは 「投資を知らない・できない人を投資家に成長させない」既得権益だ。
投資促進が「財政健全化」に貢献する——成長なき財政再建という矛盾
「財政再建のために増税が必要だ」という議論は絶えないが、 「増税なき財政再建」を実現した国の多くは 「投資促進→経済成長→税収増」という経路を辿っている。 「財政再建は増税か歳出削減か」という二項対立は誤りであり、 「経済成長による税収拡大」という第三の経路こそが最も健全だ。
1980〜90年代のアメリカ・レーガン政権の減税・投資促進政策の後、 クリントン政権期に財政黒字が実現した一因は「1990年代のIT投資ブームが 生み出した経済成長による税収増加」だった。 アイルランドは法人税12.5%という低率を維持しながら、 外資誘致による経済成長で財政を改善させた。 「低税率・投資促進→成長→税収増」という経路は、 「高税率・消費抑制→低成長→財政悪化」という日本の近年のパターンと 鮮明な対比をなしている。
日本の財政問題の解決にも、増税という「成長の果実を食いつぶす政策」ではなく、 「投資促進・規制緩和・競争促進→成長拡大→税収増」という 「成長型財政再建」の路線を採用すべきだ。 投資促進政策は単に「投資家を豊かにする」ための政策ではなく、 「財政健全化への最も現実的な経路」でもある。
日本の「貯蓄から投資へ」——岸田政権の方向性は正しかったが踏み込みが足りない
岸田政権が「貯蓄から投資へ」というスローガンを掲げ、 NISAの拡充を断行したことは、方向性としては正しい政策だった。 しかし「貯蓄から投資へ」を本当に推進するためには、 NISAの枠拡大だけでは不十分だ。
「投資しやすい環境」を作るためには: ①金融リテラシー教育の強化(学校教育・社会人向け)、 ②スタートアップへの投資優遇税制(エンジェル投資家向け)、 ③金融所得の分離課税維持(総合課税化による資本逃避防止)、 ④外国資本・外国投資家が「日本を投資先として選ぶ」環境整備—— これらの総合的な政策パッケージが必要だ。
⚠️ 「金融所得増税で財源確保」というポピュリズムの罠
選挙のたびに「富裕層・投資家への金融所得課税強化」という主張が出てくる。 「株で儲けているのに税率20%は不公平。労働者と同じ最高55%にすべきだ」 という感情論は、有権者の嫉妬感情に訴えるポピュリズムだ。
しかし実際に金融所得を最高55%に課税すれば: ①富裕層・投資家がシンガポール・ドバイに移住し資産を海外に移動させる、 ②国内の株式市場から資本が逃げ、株価が下落し、企業の資金調達コストが増大する、 ③スタートアップへの投資家が減少し、新産業・新雇用の創出が抑制される—— という連鎖的な悪影響が生じる。 「富裕層から取った分の税収増加」をこれらのコストが大幅に上回る可能性が高い。 「嫉妬感情に基づく政策」は経済的に破壊的だ。
📌 「投資立国・資本大国」への転換——日本の豊かさを生み出す源泉
「貯蓄大国・低投資国」から「投資大国・高成長国」への転換が、 日本の経済的再生に不可欠だ。 2,000兆円の個人金融資産を「現金の眠り」から「経済の血液」として 循環させることが、日本経済の活力回復の鍵だ。
「投資家優遇は格差拡大」というスローガンは、 「資本の役割」「投資と成長の連鎖」「国民の資産形成」という 複数の本質的な問題を意図的にすり替えた感情論だ。 「投資家を守る」ことは「企業を守る」ことであり、 「企業を守る」ことは「雇用を守る」ことであり、 「雇用を守る」ことは「現役世代の生活を守る」ことだ。 「投資促進政策が日本を豊かにする」というシンプルな真実を、 感情論に負けることなく実行することが今の日本に必要だ。
この結論をさらに深める記事