JASRACという既得権益とは何か
一般社団法人日本音楽著作権協会(JASRAC)は、作詞家・作曲家・音楽出版社が持つ著作権を管理し、放送局・店舗・音楽教室・イベント会場等から使用料を徴収し、権利者に分配する事業を行う団体である。 戦前の1939年に設立されて以来、長年にわたり、日本国内の音楽著作権管理事業を事実上独占してきた。
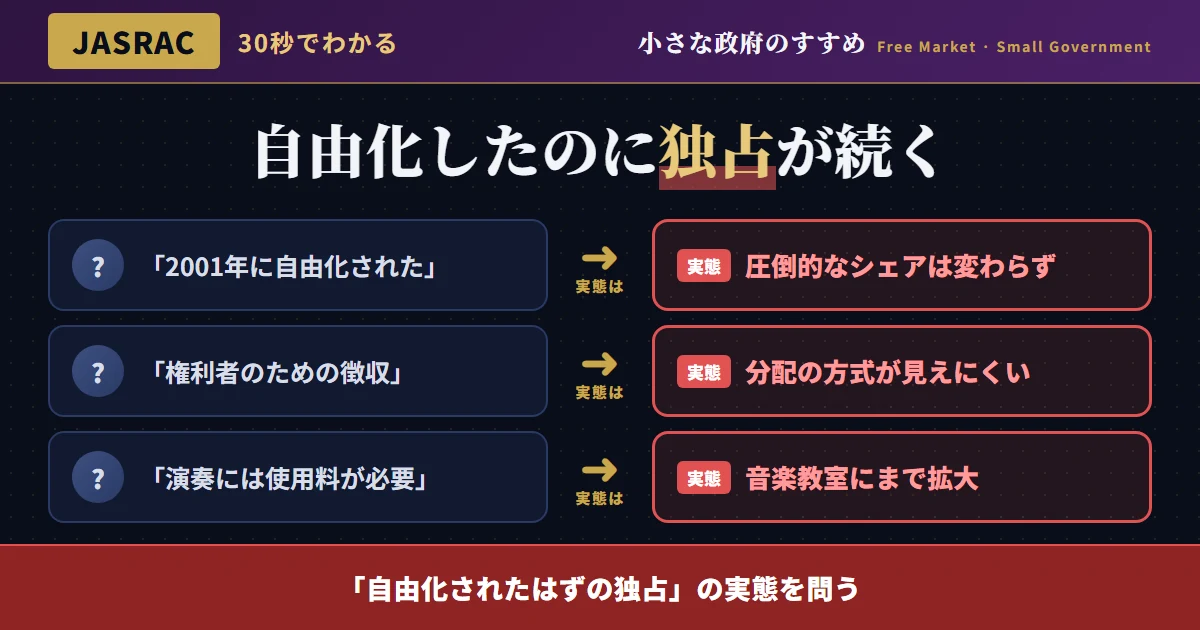
2001年、著作権等管理事業法の施行により、音楽著作権管理事業は法律上「自由化」され、新規事業者の参入が可能になった。 しかし、それから20年以上が経過した現在も、JASRACは市場において圧倒的なシェアを維持し続けており、「自由化されたはずなのに、実質的な競争が働いていない」という状況が続いている。 本記事では、この構造の実態、音楽教室をめぐる訴訟という象徴的な事例、そして海外の著作権管理団体との比較を通じて、この既得権益構造を検証していく。
JASRACの事例は、本サイトが検証してきた他の既得権益構造とは、やや異なる興味深い側面を持っている。 多くの既得権益は、法律上の参入規制によって新規参入が明示的に制限されているが、JASRACの場合、法律上は既に市場が開放されているにもかかわらず、事実上の独占が続いているという点である。 この事例は、「法律上の自由化」だけでは既得権益構造が解消されない、という重要な教訓を提供している。
著作権等管理事業法による2001年市場開放
JASRAC設立(旧・大日本音楽著作権協会)
音楽著作権の管理を目的とする団体として設立され、以後、長年にわたり日本国内唯一の音楽著作権管理団体として機能してきた。
仲介業務法のもとでの独占的地位
旧仲介業務法のもとで、JASRACは事実上唯一の許可を受けた音楽著作権管理団体として、市場を独占し続けた。
著作権等管理事業法施行——市場の自由化
新規参入を可能にする著作権等管理事業法が施行され、JASRAC以外の管理事業者(イーライセンス、後のNexTone等)が市場に参入できるようになった。
音楽教室での著作権料徴収をめぐる最高裁判決
音楽教室における生徒の演奏に対する著作権料徴収の是非をめぐる訴訟で、最高裁がJASRACの主張を一部認める判断を下し、大きな社会的論争を呼んだ。
著作権等管理事業法による市場開放から20年以上が経過しても、JASRACが管理する著作権の膨大な蓄積、そして放送局・店舗にとっての「JASRACと契約すればほぼすべての楽曲をカバーできる」という利便性が、新規参入事業者にとっての強力な参入障壁として機能し続けている。 これは、ネットワーク効果による自然独占的な性質が、法律上の自由化だけでは解消されない典型例である。
この「自然独占」的な構造は、通信・電力といった伝統的なインフラ産業ではよく知られた現象だが、著作権管理事業という、一見デジタル化の恩恵を受けやすいはずの分野でも、同様のロックイン効果が働き続けているという事実は、示唆に富む。 新規参入事業者が独自の楽曲データベースを一から構築し、放送局・店舗との個別契約を積み重ねていくには、膨大な時間とコストを要する。 この構造的なハンディキャップを緩和する制度的な工夫がなければ、法律上の市場開放は、実質を伴わない形骸化した自由化にとどまり続けるだろう。
音楽教室裁判が浮き彫りにした徴収範囲の拡大
音楽教室における著作権料徴収をめぐる訴訟は、JASRACが、音楽教室の講師の演奏だけでなく、生徒の練習・演奏行為に対しても著作権料を徴収しようとしたことに端を発している。 音楽教室側は、生徒の練習行為が「公衆に聞かせることを目的とした演奏」に該当するかどうかを争点に、JASRACの主張に強く反発した。
2022年の最高裁判決は、教師の演奏については著作権料の徴収対象とする一方、生徒の演奏については対象外とする、両者の主張を部分的に認める内容となった。 この訴訟の過程では、JASRACの徴収範囲の拡大姿勢そのものが、音楽教育という公益的な活動にまで及ぶことへの強い批判が、音楽教育関係者・保護者から寄せられた。
この問題が象徴的なのは、JASRACという組織が、既存の徴収対象(放送・店舗でのBGM再生等)が飽和状態に近づく中で、新たな徴収対象を次々と開拓していく姿勢を強めてきた点である。 音楽教室訴訟以前にも、ダンス教室・カラオケボックス・結婚式場など、様々な業態への徴収拡大が図られてきた経緯があり、この「徴収対象の際限のない拡大」という傾向自体が、独占的地位を背景とした一方的な拡張だという批判を招いてきた。 通常の競争市場であれば、価格設定・サービス範囲の拡大は、競合他社との比較の中で自律的に調整されるはずだが、実質的な独占状態にある市場では、こうした自律的な調整メカニズムが働きにくい。
| 制度・慣行 | 目的(建前) | 実質的な効果 |
|---|---|---|
| 著作権等管理事業法(2001年) | 著作権管理市場の競争促進 | 実質的な独占構造は変化せず |
| 包括契約という徴収方式 | 利用者の利便性向上 | 個別楽曲単位での価格競争の欠如 |
| 音楽教室への徴収拡大 | 権利者への正当な対価還元 | 教育活動への萎縮効果の懸念 |
| 分配方式の不透明性 | 効率的な分配事務の実現 | 実際の利用実態との乖離の可能性 |
分配方式の不透明性という問題
JASRACが徴収した使用料は、権利者への分配プロセスを経て還元される仕組みになっているが、この分配方式——特に、放送やライブハウスでの演奏実績をどこまで正確に把握し、個々の権利者への分配額に反映しているか——については、長年にわたり、透明性の乏しさが指摘されてきた。 特に、中小規模のライブハウス・イベントでの演奏実績が、大規模な放送・配信と比較して、正確に把握・反映されているかという点には、多くの音楽家から疑問の声が上がっている。
包括契約という徴収方式——放送局や店舗が、個別楽曲ごとではなく、JASRACが管理する楽曲全体に対して一括で使用料を支払う仕組み——は、事務手続きの効率化という観点からは合理的だが、同時に、個別の楽曲・権利者ごとの価格競争が働かない構造を生み出している。 この包括契約の存在自体が、新規参入事業者にとって、既存のJASRACとの契約関係を覆すことを難しくする、強力な参入障壁として機能している。
実際に、放送局が新規事業者(NexTone等)とも契約を締結する動きは一定程度進んでいるものの、多くの放送局・店舗にとって、既存のJASRACとの包括契約を解約し、複数の管理事業者と個別に契約を結び直すことは、事務コストの増加を伴う煩雑な作業である。 この「乗り換えコスト」の高さが、法律上は自由化された市場において、事実上の既存事業者優位を固定化させる要因として機能し続けている。 公正取引委員会も、過去にJASRACの包括契約が新規参入を阻害する独占禁止法上の問題を含むと指摘した経緯があるが、抜本的な是正には至っていない。
図1:音楽著作権管理事業における市場シェア(概念値)——2001年自由化後も高いシェアを維持
海外の著作権管理団体との比較
米国では、ASCAP・BMI・SESACという複数の著作権管理団体(PRO)が並存し、権利者・利用者は、それぞれの団体の料率・サービス内容を比較して契約先を選択できる、競争的な市場構造が形成されている。 複数団体の並存は、料率設定における一定の競争圧力を生み出し、透明性の向上にも寄与してきたとされる。
ドイツのGEMAのように、単一の団体が市場を支配する構造を持つ国も存在するが、こうした国々では、料率設定・分配方式の透明性を確保するための独立した監督機関の関与が、日本と比較してより制度化されている傾向がある。 日本の著作権管理市場も、複数事業者間の実質的な競争促進、あるいは単一事業者の透明性強化のいずれかの方向で、抜本的な制度改善が求められている。
著作権管理制度改革のロードマップ
結論——「自由化」の看板だけで満足するな
JASRACという組織は、2001年の著作権等管理事業法施行によって、法律上は「自由化」された市場の中で活動している。 しかし、その圧倒的な市場シェア、包括契約という徴収方式、そして分配方式の不透明性は、実質的な競争が働いているとは言い難い状況を、20年以上にわたり温存してきた。
本サイトが一貫して主張してきたように、法律上の「自由化」だけでは、既存の巨大事業者が持つネットワーク効果・先発優位を打ち破ることはできない。 分配方式の透明化、新規事業者の参入促進、独立した監督機関の設置を通じて、真に競争的で透明性の高い著作権管理市場を実現することが、権利者・利用者双方にとって望ましい改革である。
デジタル配信・サブスクリプション型音楽サービスの台頭により、音楽の消費形態は大きく変化している。 ストリーミングサービスにおける再生回数の記録・分析技術は、演奏実績を正確に把握する上で、従来の放送・店舗BGMと比較して、はるかに高い精度を持つ。 こうした技術革新を、分配方式の透明化・精緻化に積極的に活用することで、権利者への公正な対価還元と、透明性の高い運営を同時に実現できる可能性が広がっている。
本サイトは、作詞家・作曲家という創作者への正当な対価還元の重要性を、強く支持する立場である。 だからこそ、その対価還元の仕組みが、真に透明で競争的な市場を通じて実現されることを望む。 既得権益的な独占構造の温存は、長期的には、権利者・利用者双方にとっての利益を損なう結果につながりかねない。
📌 「自由化」の看板の裏の実質独占にメスを入れよ
分配方式の透明化、新規事業者の参入促進、独立監督機関の設置を通じて、著作権管理市場に真の競争を取り戻すことが求められる。 法律上の「自由化」と、実質的な競争環境の実現は、別の課題として継続的に検証されるべきである。
この結論をさらに深める記事