JA農協という既得権益とは何か
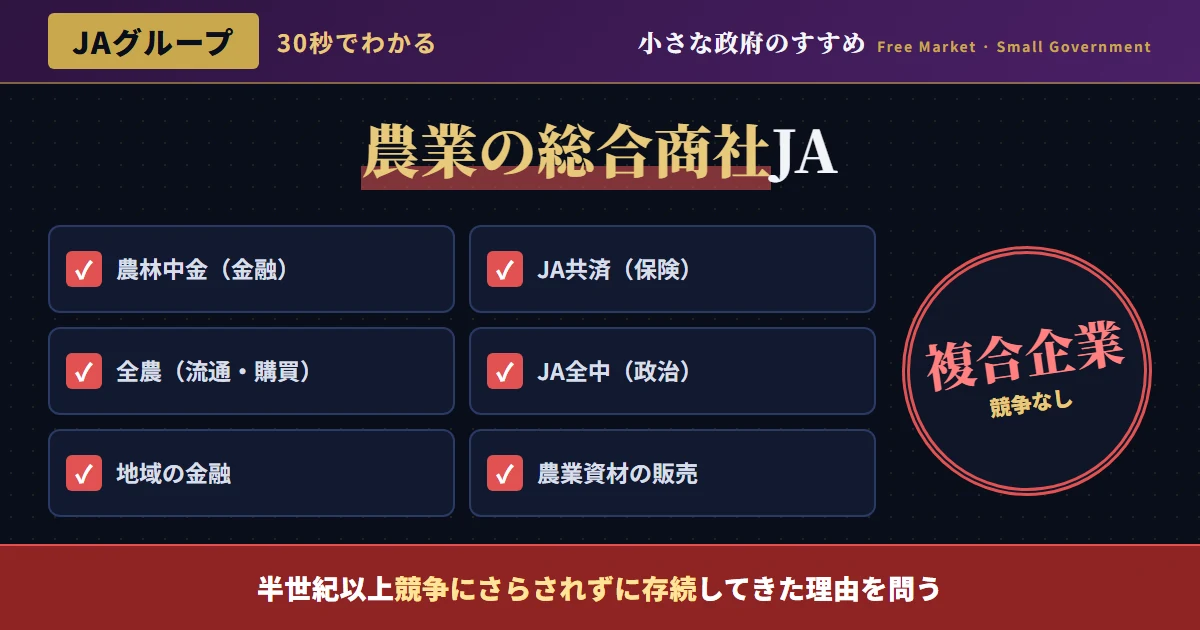
「JA」(農業協同組合)と聞いて、多くの人が思い浮かべるのは、地域の農産物直売所や、農家向けの相談窓口といった、素朴な協同組合のイメージだろう。 しかし、JAグループの実態は、そうした牧歌的なイメージとは大きくかけ離れている。 JAグループは、全国の単位農協(JA)を基盤としながら、農林中央金庫という巨大な金融機関、JA共済連という保険事業、全国農業協同組合連合会(全農)という流通・購買事業を、一体的に運営する複合企業体として機能している。
本サイトは既に「お米券という既得権益」「農家・農業という既得権益」という記事で、JA・農林族議員・農水省の「鉄のトライアングル」構造、そして農地法・補助金設計の問題を検証してきた。 本記事では、その中核に位置するJAグループそのものの組織構造——金融・共済・流通という三本柱がいかにして相互に補完し合い、外部からの競争にさらされにくい巨大な既得権益構造を形成してきたかを、より深く掘り下げる。
農業協同組合法とJAグループの形成史
農業協同組合法制定
戦後の農地改革と並行して、農家の相互扶助を目的とする農業協同組合制度が法制化された。信用事業(金融)・共済事業(保険)・経済事業(購買・販売)を一体的に行える、諸外国では類を見ない複合的な組織形態が認められた。
信用・共済事業の急速な拡大
農村部における金融インフラとして、JAバンク・JA共済が急速に普及し、農家の預金・保険契約の受け皿として、地域金融における圧倒的なシェアを確立していく。
農協改革——JA全中の監査権限廃止
安倍政権下で農協改革関連法が成立し、JA全中(全国農業協同組合中央会)が単位農協に対して持っていた強力な監査・指導権限が廃止された。改革派からは「一定の前進」と評価されたが、JAグループの金融・共済・流通の一体構造そのものには手がつけられなかった。
金融・共済事業への依存構造の継続
農業を取り巻く経営環境が厳しさを増す一方、JAグループ全体の収益は、金融・共済事業への依存度が高い状態が続いている。本来の「農業支援」という機能と、金融コングロマリットとしての機能との関係が、改めて問われている。
農業協同組合法は、信用・共済・経済事業を一体的に行える組織形態を認めている点で、諸外国の農業協同組合とは一線を画す特殊な制度設計である。 この制度的な特殊性が、JAグループを単なる農家の相互扶助組織から、日本有数の金融・保険コングロマリットへと発展させる土台となった。
農林中央金庫という巨大機関投資家
農林中央金庫(農林中金)は、JAバンクの中央機関として、全国の単位農協・信連から集められた預金を運用する組織である。 その運用資産規模は数十兆円に達し、日本国内にとどまらず、海外の債券・証券化商品への投資を積極的に展開する、国際的にも有数の機関投資家として知られている。
興味深いのは、農林中金が、農業従事者の預金という「農業とは直接関係のない巨大な金融資本」を運用する主体として機能している点である。 本来、協同組合というのは、組合員(農家)の相互扶助を目的とする組織であるはずだが、農林中金の実態は、農家から集めた資金を国際金融市場で運用する、事実上のグローバル投資機関である。 この「農業協同組合」という法的な看板と、実態としての「巨大機関投資家」という機能との乖離は、この組織の性質を理解する上で見過ごせない論点である。
| 事業・組織 | 建前上の目的 | 実質的な機能 |
|---|---|---|
| 農林中央金庫(信用事業) | 農家への金融サービス提供 | 国内外での大規模な資産運用 |
| JA共済連(共済事業) | 組合員への保険サービス提供 | 民間保険会社を上回る規模の保険引受 |
| 全農(経済事業) | 農業資材の共同購入・農産物の共同販売 | 流通マージンの実質的な独占 |
| JA全中(中央会) | 単位農協への指導・監査 | JAグループ全体の政治的影響力の中枢 |
JA共済という保険業界の巨人
JA共済連が運営するJA共済は、生命保険・損害保険の両分野において、民間の大手保険会社に匹敵する、あるいはそれを上回る規模の契約高を誇る。 「共済」という名称が示す通り、法的には組合員の相互扶助を目的とする共済事業として位置づけられているが、実態としては、一般の保険会社と同様の商品設計・営業活動を展開する、事実上の巨大保険会社である。
この「共済」という法的枠組みは、保険業法の直接的な規制対象からは外れ、監督官庁も金融庁ではなく農林水産省が所管するという、独自の規制環境のもとで運営されてきた。 一般の保険会社が保険業法という厳格な規制のもとで競争を強いられる一方、JA共済は異なる規制体系のもとで、実質的に同種の商品を提供し続けてきたという構造は、公平な競争条件という観点から、繰り返し疑問視されてきた論点である。
この規制環境の違いは、単なる形式上の問題にとどまらない。 保険業法に基づく規制は、保険会社に対して、支払い余力(ソルベンシー・マージン)比率の維持、詳細な情報開示、金融庁による定期的な検査といった、契約者保護のための厳格な仕組みを課している。 JA共済がこれらと同水準の規律のもとで運営されているかどうかは、外部から十分に検証しにくい構造になっており、契約者保護という観点からも、透明性の向上が求められる分野である。 「共済だから緩やかな規制で構わない」という理屈は、契約高の規模を踏まえれば、もはや説得力を持たない。
図1:JAグループの事業別資産規模(概念値)——金融・共済事業が中核を占める構造
全農という流通マージンの構造
全国農業協同組合連合会(全農)は、肥料・農薬・農業機械といった生産資材の共同購入、そしてコメ・野菜・畜産物といった農産物の共同販売を担う、JAグループの経済事業の中核組織である。 個々の農家が単独では持ち得ない交渉力を、組織化を通じて確保するという発想自体は、協同組合の本来の目的に合致するものである。
しかし、全農を経由した資材調達・農産物販売のプロセスにおいては、複数の流通段階を経ることによる手数料・マージンの積み重ねが、農家の実質的な手取りを圧縮しているという指摘が、農業経済学者から繰り返しなされてきた。 農家が全農を介さずに、資材メーカー・小売業者と直接取引を行えば、より有利な条件を引き出せる可能性があるにもかかわらず、地域における全農・単位農協の圧倒的な存在感が、こうした「中抜き」を避ける代替的な取引経路の発達を、事実上抑制してきた側面がある。
近年、農産物の直販・ECサイトを通じた消費者への直接販売に取り組む若手農業経営者が増えつつあるが、こうした動きは、全農という既存の流通チャネルに対する、静かながら明確な「不満の表明」だと解釈することもできる。 意欲ある農業経営者が、より有利な取引条件を求めて自ら販路を開拓する動きが広がっていること自体は、健全な競争が働き始めている証左であり、全農もまた、こうした競争圧力にさらされることで、サービス・条件面での改善を迫られていくべきだろう。
JA全中の政治力と農林族議員との関係
本サイトが既に検証した通り、JAグループは、農林族議員という自民党内の有力議員グループとの緊密な関係を通じて、農業政策の決定プロセスに強い影響力を行使してきた。 この政治力の源泉は、単なる農業従事者の組織票にとどまらず、JAバンク・JA共済という金融事業を通じて蓄積された、地域経済における圧倒的な存在感にも支えられている。
2015年の農協改革は、JA全中の単位農協への監査権限を廃止するという、組織のガバナンス構造に一定のメスを入れるものだった。 しかし、この改革は、JAグループ全体の金融・共済・流通事業の一体構造、そして政治的影響力の源泉そのものには踏み込まなかった。 本サイトが検証してきた他の既得権益構造と同様に、「一部の改革」を実現することで、「抜本的な構造改革は済んだ」という誤った印象を与える、典型的な部分的改革のパターンがここにも見られる。
2015年改革をめぐる国会審議の過程では、JA全中側から強い反発があったことが広く報じられた。 最終的に監査権限の廃止という一定の譲歩を引き出したものの、金融・共済・流通事業の一体構造という組織の根幹には手をつけさせなかったという点で、JAグループにとってはむしろ「守りの改革」に成功したと評価することもできる。 表面的な組織改革を受け入れる代わりに、収益構造の核心部分を守り抜くという交渉パターンは、本サイトが他の既得権益分野でも繰り返し確認してきた、既得権益側の典型的な防衛戦略である。
海外の農業協同組合との比較
米国・欧州諸国の農業協同組合の多くは、農産物の共同販売・生産資材の共同購入という、本来の協同組合機能に特化しており、日本のJAグループのような、金融・保険事業まで一体的に運営する巨大コングロマリット型の組織は、国際的に見て極めて特異な存在である。 オランダの農協「フリースランド・カンピーナ」のように、乳製品加工・販売に特化し、国際市場での高い競争力を持つ協同組組織は存在するが、その事業範囲は、日本のJAグループと比較すればはるかに限定的である。
この国際比較から見えてくるのは、日本のJAグループが、農業支援という本来の使命を超えて、金融・保険事業という「農業とは直接関係のない収益源」に大きく依存する構造を築いてきたという特殊性である。 農業そのものの競争力強化という観点から見れば、JAグループの経営資源・政治的影響力が、金融・保険事業の維持・拡大に振り向けられてきた度合いについても、冷静な検証が必要である。
JAグループ改革のロードマップ
結論——「協同組合」の看板を検証せよ
JAグループは、農業協同組合という素朴なイメージの裏側に、農林中央金庫・JA共済・全農という、日本有数の規模を誇る金融・保険・流通事業を抱える、巨大な複合企業体として存在している。 この組織構造そのものが、半世紀以上にわたり、実質的な競争にさらされることなく維持されてきたことは、日本の農業政策・金融行政における最大級の既得権益構造の一つである。
本サイトが一貫して主張してきたように、規模に見合わない特殊な規制環境・監督体制のもとで事業を継続することは、公平な市場競争の原則に反する。 信用・共済・経済事業の分離、規制環境の適正化を通じて、JAグループにも、他の金融・保険事業者と同様の競争条件を適用していくことが、日本の金融・保険市場、そして農業そのものの健全な発展のために不可欠である。
皮肉なことに、JAグループが金融・保険事業への依存度を高めれば高めるほど、本来の使命であるはずの農業支援そのものへの経営資源の集中が、相対的に希薄化していくという逆説的な構造が生まれる。 農業従事者の高齢化・減少という構造的な課題が深刻化する中、JAグループが真に農業の未来に貢献するためには、金融コングロマリットとしての性格を薄め、農業支援という本来の機能に経営資源を再集中させる決断が必要な局面に来ているのではないか。 その決断を後押しするためにも、規制環境の適正化を通じて、金融・保険事業における「守られた収益」への依存から脱却させることが、結果としてJAグループ自身の存在意義を取り戻す道筋になるはずである。
📌 「協同組合」という看板の裏の巨大コングロマリットを検証せよ
信用・共済・経済事業の分離、規制環境の適正化を通じて、JAグループにも公平な競争条件を適用することが求められる。 農業支援という本来の使命に立ち返り、金融・保険事業への過度な依存構造から脱却することこそ、JAグループ自身の持続可能性にとっても望ましい方向である。
この結論をさらに深める記事