「年金をもらえない世代」というシナリオは現実か
「現役世代は年金をもらえなくなる」という言説は、 過激な悲観論として片付けられることが多い。 しかし厚生労働省が定期的に公表する「財政検証」の数字を素直に読めば、 現役世代が「高齢者と同じ水準の年金を受け取れる」という楽観論の方が 根拠薄弱だと分かる。
財政検証は複数の経済シナリオを提示するが、 楽観ケースでも「所得代替率(現役時代の収入に対する年金額の割合)は 徐々に低下する」と示している。 悲観ケースでは「財政的に維持できる年金水準が大幅に低下し、 制度の抜本的な見直しが必要になる」という内容だ。 政府自身が認めているこの「将来の年金水準低下」を、 現役世代はどう受け止めるべきか。
「年金をもらえない」というのは極端な表現だとしても、 「払い込んだ額より受け取れる額が少なくなる(収益率がマイナスになる)世代が 現役世代から始まる可能性が高い」というのは、 多くの経済学者・社会保障研究者が認める見解だ。 これは「感情論」ではなく「数理的な必然」だ。
世代別・年金収益率の試算比較——世代が若いほど「割に合わない」構造
出典:厚生労働省年金局試算、各種研究機関データをもとに作成。数値は概念的な比較であり、実際の給付条件・運用実績により変動する。
「賦課方式」という制度の本質——現役世代が老人を養う「仕組み」
日本の公的年金が抱える根本的な問題を理解するには、 「賦課方式」という制度の仕組みを正確に把握する必要がある。
賦課方式とは「今の現役世代が払う保険料を、今の高齢者の給付に充てる」制度だ。 つまり「自分の老後のために積み立てる」制度ではない。 「今の老人を養う義務を果たせば、将来の老後は次世代が養ってくれる」 という「世代間の約束」で成り立っている。
賦課方式の根本的な矛盾——少子高齢化は制度の「死刑宣告」だ
賦課方式は「現役世代が多く、高齢者が少い」人口構造でのみ持続可能なシステムだ。 働き手が多ければ少ない保険料負担で多くの高齢者を支えられる。 しかし少子高齢化が進行すると「少ない現役世代が多くの高齢者を支える」構造になる。 このとき、制度を維持するには①現役の保険料を引き上げる、②高齢者への給付を削減する、 ③支給開始年齢を引き上げる——という3つの「痛み」しか選択肢がない。
日本はすでにこの「三重苦」の段階に入っている。 厚生年金保険料率は18.3%(労使合計)まで引き上げられ、 マクロ経済スライドによって給付水準は緩やかに切り下げられ、 支給開始年齢は65歳に引き上げられた。 「これ以上は上げられない」という限界点に近づきながら、 少子高齢化はさらに進行している。
賦課方式のもう一つの問題は「制度への参加が強制」だという点だ。 積立方式の個人年金であれば「自分の資産として管理し、 市場で運用し、亡くなれば遺族に相続できる」。 しかし賦課方式の公的年金は「払い込んだ保険料は消える」。 受け取る前に亡くなれば、基本的にその保険料は他の受給者の給付に回されるだけだ。 「自分の資産を政府が強制的に没収し、見ず知らずの高齢者に配分する」 という側面を見逃してはならない。
世代間不公平の数字——世代別「年金実質収益率」の衝撃的な格差
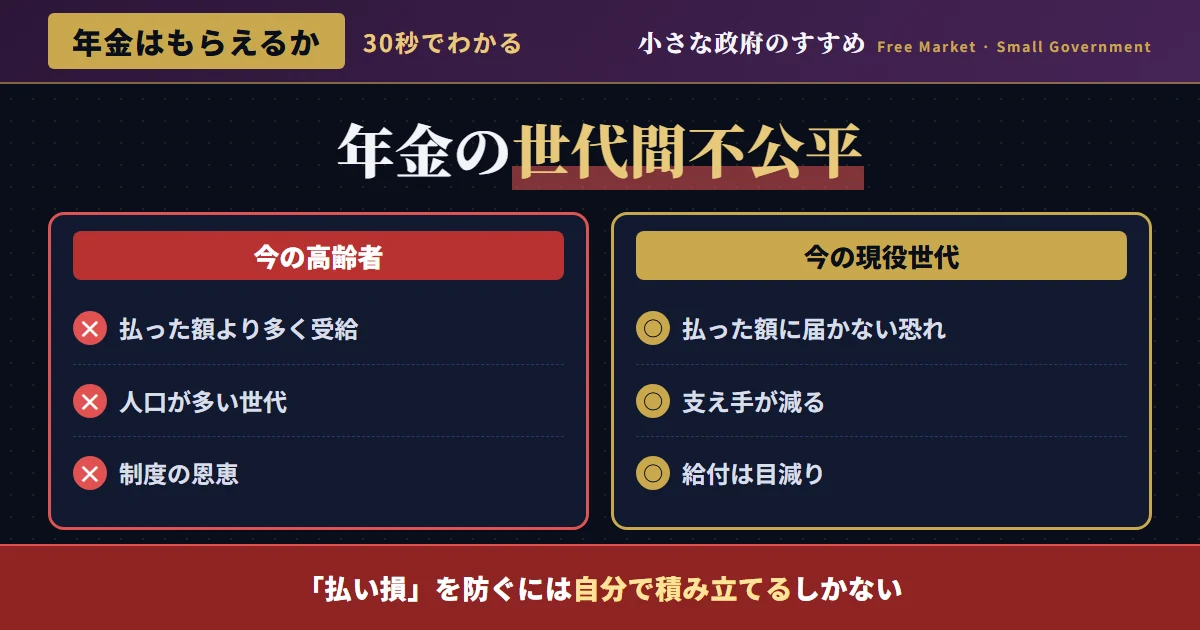
年金問題の本質は「世代間の不公平」だ。 財政制度等審議会や年金数理人会などの試算によれば、 日本の公的年金における世代別の「収益率」(払い込み保険料に対する受取給付の割合)は 世代が若くなるほど大幅に低下する。
| 生まれた世代(概算) | 保険料負担(概算) | 受取給付(概算) | 収益率(概算) | 評価 |
|---|---|---|---|---|
| 1940年代生まれ | 比較的少額 | 払込の数倍〜十数倍 | 大幅プラス | 「超」勝ち組世代 |
| 1950年代生まれ | 中程度 | 払込の数倍 | プラス | 勝ち組世代 |
| 1960年代生まれ | やや増加 | 払込の1.5〜2倍程度 | プラス(縮小) | やや恩恵あり |
| 1970年代生まれ | 増加 | 払込をやや上回る程度 | ほぼトントン〜わずかプラス | 損益分岐点 |
| 1980年代生まれ | 大幅増加 | 払込とほぼ同程度か下回る | マイナス〜ゼロ近辺 | 払い損リスク大 |
| 1990年代以降生まれ | 高水準継続 | 払込を大幅に下回る可能性 | マイナス(拡大) | 明確な払い損世代 |
この表が示すことは明確だ。 「年金制度は、古い世代が新しい世代から搾取する仕組みになっている」という事実だ。 戦後の人口増加期に制度設計された賦課方式は、 少子高齢化が進む21世紀の日本では世代間の強制的な所得移転装置に変質している。
賦課方式の持続可能性——現役世代対高齢者比率と年金財政の関係(概念図)
出典:厚生労働省「将来推計人口」、財政検証データをもとに概念的な推計として作成。
「マクロ経済スライド」という隠蔽された給付削減装置
年金給付の実質的な削減を「静かに」進めるために導入された仕組みが 「マクロ経済スライド」だ。 これは「物価・賃金の上昇率より年金額の改定率を低く設定する」という ゆっくりとした給付切り下げメカニズムだ。
例えば物価が3%上昇した年に年金額の改定が2%だとすれば、 実質的に年金の購買力は1%分低下することになる。 この「静かな切り下げ」が毎年積み重なれば、 20〜30年後の年金の実質価値は現在より大幅に低下する。 厚生労働省の試算でも「マクロ経済スライドによって 所得代替率が将来的に低下する」ことが明示されている。
問題は「マクロ経済スライドによる実質削減」が 「年金給付は変わらない(名目額は維持する)」という説明と セットになっているため、受給者が削減を実感しにくい点だ。 「静かに薄められる年金」という仕組みは、 政治的に「年金削減」という批判を回避しながら 実質的な給付水準を下げるための官僚テクニックに過ぎない。
「払い損」を防ぐ——個人レベルの対策と制度改革の両輪
年金の世代間不公平という構造的問題に対して、 個人と社会(制度)の両レベルで対応策を考える必要がある。
個人レベルの対策——「公的年金への過度な依存」から脱却する
公的年金の受取見込みが不確実な以上、 個人として「老後資金の自助」を強化することが不可欠だ。 iDeCo(個人型確定拠出年金)・NISA・投資信託・不動産投資など、 個人が資産を自分でコントロールできる積立手段を最大限活用することが 「払い損」を減らす現実的な対処法だ。
特にiDeCoは「掛け金が全額所得控除」になるため、 節税効果と老後積立を同時に実現できる。 「年金保険料を払わされる一方で、iDeCoで自分の老後を備える」という 二重負担は理不尽ではある。 しかし現行制度の中での個人の最適解は 「公的年金に頼らない老後設計」を今から始めることだ。
チリの年金改革——積立方式移行の成功と課題
積立方式への移行の先進事例として、チリの年金改革がある。 1981年、ピノチェト政権下のチリは賦課方式から強制積立方式(AFP)に移行した。 各労働者が個人口座を持ち、民間の年金会社が競争しながら運用する仕組みだ。
この改革の意義は大きかった。 「払い込んだ保険料が自分の口座に蓄積される」という透明性、 「運用会社の競争による効率化」、 「個人の資産として相続可能になった」という個人財産化—— これらはいずれも賦課方式では実現できないメリットだ。 チリ改革はその後、ラテンアメリカ各国に広まり、 民間運用型の積立年金制度は世界の年金改革のスタンダードになっていった。
一方でチリ改革には「低収入労働者の老後保障が不十分になった」という批判もある。 この課題に対しては「基礎的な最低保障を国が税で提供しつつ、 それ以上の部分は積立方式で個人が自助する」という 二層構造の解が現在の主流となっている。 スウェーデンの「NDC(名目確定拠出)方式」も同様の発想で、 部分的な積立方式と所得比例の給付を組み合わせた 持続可能性の高いモデルとして評価されている。
⚠️ 「年金改革は高齢者を苦しめる」という嘘——本当に苦しめられているのは現役世代だ
年金改革(給付削減・保険料率引き下げ・積立方式移行など)を主張すると、 「弱者切り捨て」「高齢者が路頭に迷う」という批判が必ずある。 しかしこの批判は重大な事実を無視している。 「現在の制度を維持する」ことは「現役世代の搾取を継続する」ことと同義だ。
現在の高齢者の中には、自分たちが制度から受け取る給付の 「原資を誰が払っているか」を意識していない人も多い。 「年金は自分が長年かけてきた保険だ」という感覚は理解できるが、 実態は「今の若者が今まさに払っている保険料」だ。 「高齢者を守るために現役世代を圧迫する」ことを 「弱者保護」と呼ぶのは詭弁であり、 本当に「将来の弱者」になりうるのは 「十分な老後資金を形成できない現役世代」の方だ。
年金改革を「高齢者問題」として語るのをやめ、 「現役世代の搾取からの解放」として語り直すことが、 議論の前提を変える最初の一歩だ。
📌 「払い損」を受け入れるな——個人の行動と制度改革で年金問題に立ち向かう
公的年金の世代間不公平という現実は変えられる。 変えるために必要なのは、二つの行動だ。
一つは個人レベルの行動——iDeCo・NISA・投資信託を最大限活用して、 「公的年金に頼らない老後設計」を今すぐ始めることだ。 「会社が社会保険に入っているから老後は安心」という幻想を捨て、 自分の老後は自分でコントロールする意識を持つことが出発点だ。
もう一つは政治的な行動——「年金改革を求める若者・現役世代の声」を 選挙という形で示すことだ。 シルバー民主主義が支配する現在の政治では、 選挙で示さない限り現役世代の利益は軽視され続ける。 「政治に関心がない」ことは「年金搾取を黙認する」ことと同じだ。 自己責任の原則は「諦める」ことを意味しない。 「自分の問題を自分で解決するために動く」ことが自助の本来の意味だ。
この結論をさらに深める記事