年金は「合法的詐欺」だ——世代別に計算すると見えてくる衝撃の真実
強い言葉だと感じるかもしれないが、数字を見れば「詐欺」という表現は決して誇張ではないとわかる。年金の「内部収益率(IRR)」——つまり保険料を払い続けた場合の実質的な投資リターン——を世代別に計算すると、受け取れる給付が払い込み額を下回る世代がすでに現れており、今後はさらに悪化することが確定している。
厚生労働省の財政検証(2019年)をもとにした試算では、1945年生まれ世代の年金内部収益率は約11%と極めて高かった。一方、1985年生まれ世代(現在40歳前後)の内部収益率は約1.1〜1.5%まで低下し、マクロ経済スライドによる給付削減が続けば実質ゼロ〜マイナスに近づく可能性がある。同じ「保険料」を払っていながら、生まれた年代によってリターンが10倍以上異なる——これを制度の平等と呼べるだろうか。
試算は仮定に依存する部分があるが、財務省・厚労省の公式な財政検証でも「現役世代の給付水準は低下する」ことは明記されている。マクロ経済スライドにより、物価・賃金が上昇しても年金給付の実質価値が目減りし続ける仕組みが組み込まれているからだ。若い世代が「年金は払い損だ」と感じるのは、感情的な反応ではなく、数字に基づいた合理的な結論だ。
賦課方式の根本的欠陥——「ネズミ講」との構造的相似
日本の公的年金は「賦課方式(pay-as-you-go)」を採用している。これは、現役世代が払う保険料でその時々の高齢者の年金を支払う仕組みだ。かつて高度成長期、現役世代7〜9人で高齢者1人を支えていた時代には機能した。しかし少子高齢化が進んだ現在、現役世代2.3人で高齢者1人を支え、2050年代には1.3〜1.5人で1人を支えることになると推計されている。
賦課方式は「後から入る人が多い間は維持できるが、入る人が減ると崩壊する」という点で、禁止されているネズミ講(ポンジースキーム)と構造的に同一だ。民間企業がこの仕組みでファンドを運用すれば詐欺罪で逮捕される。しかし政府がやれば「社会保障」と呼ばれる。唯一の違いは「参加を強制できる権力」だけだ。この権力があるうちはゲームが続くが、支持者(現役世代)が激減すれば制度は維持できなくなる——それが今まさに起きていることだ。
図1:世代別・年金内部収益率の推計(厚労省財政検証・各種研究をもとに構成)
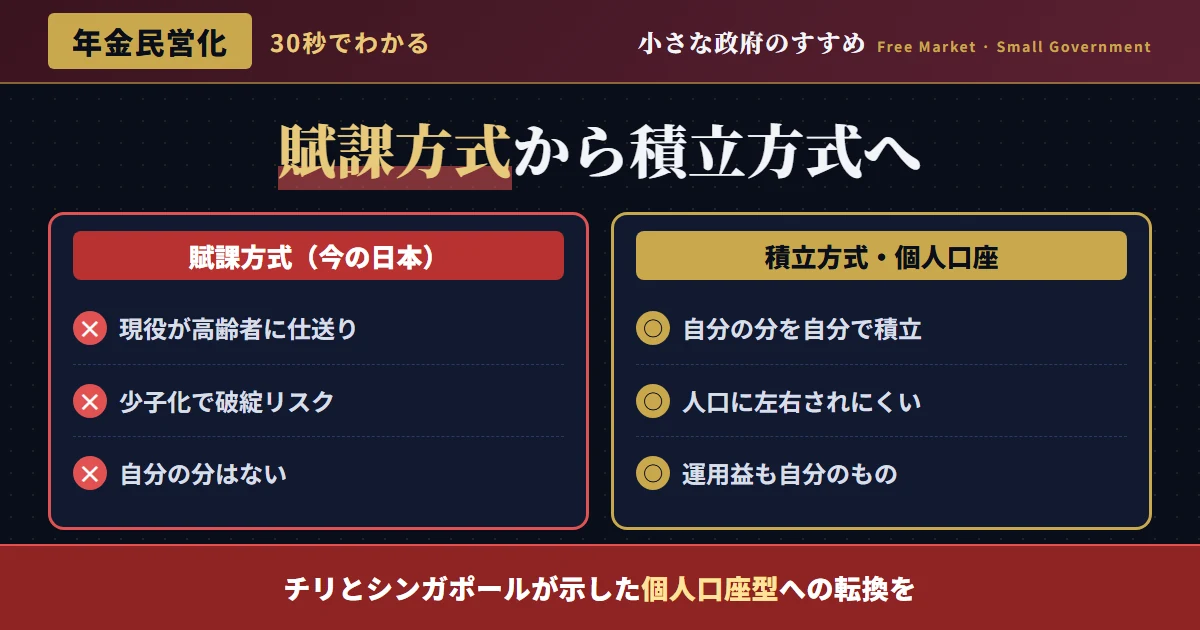
✗ 賦課方式(日本の現行制度)の問題点
- 少子化進行とともに必然的に崩壊する構造的欠陥を抱える
- 世代間の不公平——早く入った人が圧倒的に有利
- 個人の資産にならない——死亡した場合は払い損
- 政府の財政運営に左右され、給付額が恣意的に削減される
- 労働市場を歪める——企業の社会保険料負担が「雇用税」として機能
- 投資・運用の恩恵を受けられない——保険料は即時に使い果たされる
✓ 積立方式(個人口座型)のメリット
- 個人の口座で積み立てるため、少子化の影響を直接受けない
- 世代間の公平性——払った分と貰う分が連動する
- 個人の資産として相続・受け取りが可能
- 市場で運用されることで長期的に実質リターンが見込める
- 労働インセンティブを歪めない(払うほど自分のリターンになる)
- 政治的介入から保護された透明な運用が可能
チリの年金民営化——「失敗」という嘘と「成功」の実証
1981年、ピノチェト政権下のチリは経済相ホセ・ピニェラ主導で世界初の年金完全民営化を断行した。国家が運営する賦課方式を廃止し、労働者が民間の年金管理会社(AFP)の個人口座に強制拠出する「純粋積立方式」への転換だ。左派メディアはこれを「失敗」と評するが、データは別の事実を語る。
改革から40年が経過した時点での評価をまとめると:運用資産総額は2020年時点でGDP比約80%に達し、加入者の平均リターンは年率約8〜9%(実質)を記録した。チリの年金受給者は、旧制度と比較して2〜3倍の給付を受け取れるようになった世代も多い。また年金資産の株式市場への参加が国内資本市場の発展を促し、経済成長に貢献した。
批判者が指摘する問題は主に3点だ:①自営業者・非正規労働者の加入率が低い、②手数料が高い時期があった、③2020年のコロナ禍での緊急引き出しで老後資産が目減りした世代がいる。これらは制度設計上の課題であり、「民営化=失敗」の証拠ではない。スウェーデンはチリの反省を活かして「NDC(名目確定拠出)型」という改良版を設計し、さらに洗練させた。問題は民営化の原理ではなく、移行期の制度設計の質だ。
シンガポールCPF——「強制貯蓄×民間運用」の完成形
シンガポール中央積立基金(CPF)
スウェーデンNDC(名目確定拠出)方式
チリAFP(年金管理機関)方式
日本の現行制度(参考)
「GPIFが運用しているから大丈夫」という幻想を打ち砕く
「日本の年金積立金はGPIF(年金積立金管理運用独立行政法人)が200兆円超を運用している。だから積立方式と変わらない」という反論が必ずある。しかしこれは根本的な誤解だ。
日本の年金制度において、GPIFが運用する積立金は「不足した時のバッファー(緩衝材)」にすぎない。主たる財源は今まさに現役世代が払っている保険料だ。積立金は不足分を数年程度補うためのものであり、年金制度全体を「積立方式に変換する」ほどの額ではない。つまり日本の年金は依然として賦課方式が本質であり、少子化による支持母体の縮小という根本問題は何も解決されていない。
さらに重大なのは、GPIFは政治的圧力から完全に独立していないという問題だ。アベノミクス期に株式比率を大幅に引き上げたのは政治的判断であり、市場暴落時には国民の老後資産が直撃を受ける。個人が自分の口座で自分のペースで運用できる積立方式とは根本的に異なる。「政府が一括管理する積立金」と「個人が所有する積立口座」は別物だ。
図2:日本の年金給付水準の将来シミュレーション——マクロ経済スライドにより実質価値が低下し続ける(厚労省財政検証データをもとに構成)
iDeCo・NISAでは「焼け石に水」——抜本改革なき小手先対策の限界
「iDeCoやNISAを活用すれば自分で老後資金を準備できる」——政府もそれを推奨している。しかしこの論理の根本的な矛盾に気づいているだろうか。
現役世代は厚生年金保険料として給与の18.3%(労使折半では9.15%)を強制徴収される。この金額は大きい——年収500万円なら毎年45万円超だ。その上でさらにiDeCoに掛け金を積み立て、NISAで資産運用せよというのは、「盗んだ分の埋め合わせは自分でやれ」という論理だ。強制徴収を維持しながら「自助努力もせよ」という二重搾取に等しい。
本来、年金保険料の一部を個人口座に振り分け、個人が自由に運用できる制度に転換すれば、iDeCoやNISAへの拠出分は年金保険料から生まれる。これがシンガポールCPFの発想だ。強制徴収はするが、その金は国の財布ではなく、あなた自身の口座に入る——この違いは決定的だ。
日本版「年金個人口座」への移行ロードマップ——現実的な転換計画
「積立方式への移行は理想論だ。既存の高齢者への給付を続けながら積立に切り替えるのは財政的に不可能だ」という反論がある。これを「移行問題(transition problem)」という。確かにこれは年金改革最大のハードルだ。しかし不可能ではない。チリはやり遂げた。日本でも段階的な移行は現実的に設計できる。
第1段階(今後10年):新規加入者から個人口座型に切り替える
20〜35歳以下の新規加入者について、厚生年金の半分(約9%)を個人積立口座に自動振り替えする。残り半分は既存の賦課方式に拠出し、現高齢者への給付を維持する。この「二階建て移行」により、既存制度への負荷を最小化しながら積立方式の種を蒔く。
第2段階(10〜25年後):個人口座比率を段階的に拡大する
移行期世代の積立口座残高が増えるにつれ、賦課方式への拠出比率を10%→8%→6%と段階的に引き下げる。不足する賦課方式財源は、消費税の一部充当と国債発行(移行コスト)で補う。移行コストは試算によるが数十兆円規模であり、GPIFの積立金を段階的に取り崩すことでも補完できる。
第3段階(25〜40年後):賦課方式を最小化し、個人口座型を主軸に
生まれた時から個人口座を持つ世代が老齢期に達した時点で、賦課方式は基礎的な最低保障(生活保護水準に近い額)のみを担い、上乗せ部分は個人口座から賄う体制に移行完了する。最終形はシンガポールCPFとスウェーデンFDCの複合モデルが現実的だ。
批判への反論——「年金民営化は危険」論を一つひとつ論破する
図3:主要国の年金改革タイプ別・給付の持続可能性スコア(World Bank Pension Reform Database等をもとに構成)
なぜ年金改革は進まないのか——「老人票」に支配された民主主義の失敗
経済学的・財政的に明白な問題であるにもかかわらず、年金改革が一向に進まない理由は政治的にシンプルだ。日本の有権者の最大勢力は高齢者であり、高齢者は現行の賦課方式から最大の恩恵を受けている。制度を変えれば既存の受給者・近い将来の受給者(団塊世代)が不利になる——この利害関係が民主的プロセスを通じた改革を困難にする。
これは「多数決の暴力」の典型例だ。現役世代・若年層が合理的には改革を望んでいても、投票率が低く、高齢者の組織票に圧倒される。政治家は票を失うリスクを冒してまで改革を断行する勇気を持てない。これは民主主義の構造的欠陥であり、年金問題はその最も深刻な表れだ。
だからこそ、世論の圧力と若い世代の政治参加が重要になる。「将来世代のために改革する」という政治的意志は、経済的合理性だけでは生まれない。国民が「現行制度は持続不可能だ」という事実を直視し、現役世代が声を上げ、民意を変えることでしか年金改革は実現しない。日本の経済的将来は、この世代間の政治闘争の結果にかかっている。
結論——年金問題は「制度の失敗」ではなく「賦課方式という設計の失敗」だ
「年金制度を信じて保険料を払い続けましょう」——この言葉がどれほど無責任かは、本稿で示したデータが証明している。現役世代の内部収益率はほぼゼロに近づき、マクロ経済スライドにより実質給付は低下し続け、少子化の進行は賦課方式の構造的崩壊を加速させている。
答えは明確だ。賦課方式を維持しながらの「修繕」ではなく、個人積立口座への抜本的な転換が必要だ。チリは1981年にこれをやり遂げた。シンガポールはCPFで半世紀以上前からこれを実現している。スウェーデンは1990年代に賦課方式をベースにしながらも個人口座連動型に改革した。日本に「できない理由」はない。あるのは「やる気のない政治家」と「変化を恐れる既得権益者」だけだ。
年金は個人の財産だ。政府が世代間の財源移転のために恣意的に使ってよい「共同財布」ではない。払った分は自分の口座に積み立てられ、自分が管理し、自分が受け取る——この当たり前の原則を日本の年金制度に導入することが、現役世代への最大の公正であり、日本の財政・経済の長期的安定に向けた唯一の現実解だ。
この結論をさらに深める記事