日本の少子高齢化の現実——「世界最速・最深の人口転換」が何を意味するか
日本の高齢化は「世界最高水準」であるというが、 その深刻さは単に「高齢者が多い」ということではない。 「高齢化の速度」と「少子化との同時進行」という 二重の問題が組み合わさっていることが、日本の人口問題を特異なものにしている。
日本の高齢化率(総人口に占める65歳以上の割合)は現在29%を超えており、 これはOECD加盟国・世界全体で最高水準だ。 一方で合計特殊出生率は1.2程度と、 人口を維持するために必要な「人口置換水準」(約2.07)の半分程度しかない。 「高齢者が増え続け、若者・現役世代が減り続ける」という構造が 数十年にわたって加速し続けているのだ。
日本の年齢構成別人口の推移と将来推計(1950〜2070年)
出典:国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)」、総務省「国勢調査」をもとに作成。
「2025年問題」「2040年問題」——迫り来る社会保障の転換点
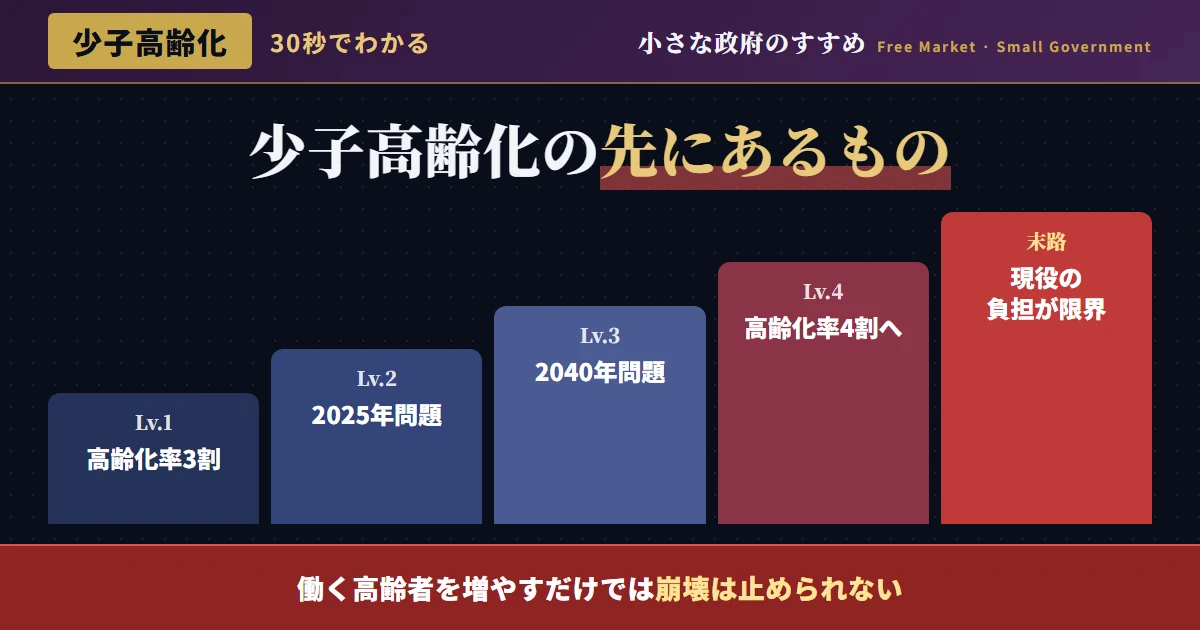
少子高齢化の進行は段階的に「問題の節目」をもたらす。 特に重要な転換点として「2025年問題」と「2040年問題」が語られてきた。
「社会保障費増大」の数字が示す現役世代への重圧
人口構造の変化が社会保障費にどう反映されるかを見てみよう。 社会保障給付費は1970年代以降、増大し続けており、 その速度は近年さらに加速している。
1970年には社会保障給付費は約3.5兆円だったが、 2000年には約78.4兆円、 現在は約134兆円規模に達している。 50年間で約38倍という増大率だ。 一方、同期間のGDPの伸びは約6〜7倍程度に留まる。 「経済成長を大幅に上回る速度で社会保障費が膨張している」という事実が、 財政の長期的な持続可能性に深刻な疑問を投げかけている。
社会保障給付費の推移と将来推計(1970〜2040年代)
出典:厚生労働省「社会保障給付費の推移」、国立社会保障・人口問題研究所推計をもとに作成。
「働く高齢者の増加」では解決しない——高齢化率と就業率の数字を見よ
「高齢者にも働いてもらえば社会保障の問題は解決できる」という意見がある。 確かに近年は65歳以上の就業率が上昇しており、 「シニア活躍社会」という言葉も普及してきた。 しかしこの楽観論には重大な数字の盲点がある。
厚生労働省の調査によれば、65〜69歳の就業率は50%超に達しているが、 70〜74歳になると35%程度、75歳以上では10%台に急落する。 高齢者の就業増加は「前期高齢者(65〜74歳)」に限定されており、 医療・介護費用の急増する「後期高齢者(75歳以上)」の就業率改善には 生理的・身体的限界がある。
また「高齢者が働いても、低賃金・短時間労働であれば社会保険料収入への貢献は限定的」という問題もある。 高齢就業者の多くはパートタイムや非常勤であり、 「社会保険料を払う現役世代」の頭数を増やすことにはなっても、 「1人当たりの保険料収入」の増大には限界がある。
⚠️ 「外国人労働者の受け入れで解決できる」という幻想
「少子高齢化による労働力不足は外国人労働者の受け入れで解決できる」という主張がある。 しかし社会保障の文脈では、この解決策には根本的な問題がある。
外国人労働者は日本の社会保険制度に加入し、保険料を払う。 しかし「日本で老後を過ごす高齢者になる」可能性は、日本人より低い傾向がある。 「現役期だけ保険料を払い、老後は母国に帰る」という行動パターンであれば、 「社会保険料の純収入増」という効果は一時的なものに留まる。 また、外国人労働者が老後も日本に残り、年金・医療・介護サービスを受給する場合は、 単純に「支える高齢者を増やす」ことにもなりかねない。 「外国人受け入れで社会保障を救う」という発想の前に、 「社会保障制度そのものの設計を変える」ことを議論すべきだ。
「少子化対策」への巨額投資が的外れである理由
政府は近年「異次元の少子化対策」を掲げ、 年間3〜4兆円規模の子育て支援策を実施・拡充している。 しかしこの政策が「社会保障の財政問題の解決策」として機能するかどうかは、 冷静に検討が必要だ。
仮に少子化対策が成功して出生率が即座に1.8まで上昇したとしても、 その子どもたちが社会保険料を払う「現役世代」になるのは20年以上後だ。 「今の現役世代が直面している社会保障負担の重さ」は、 少子化対策では20年以上、解決できない。 少子化対策は長期的には重要だが、 「現在の社会保障財政問題の即効薬」にはならないのだ。
むしろ少子化対策の財源として追加の税負担・社会保険料を課すことは、 「今の現役世代のお金で今の子どもを支援する」という形で 「今の現役世代を二重に搾取する」リスクさえある。 「子育て支援のために少子化世代(非親)の負担を増やす」という本末転倒な構造に 陥らないよう注意が必要だ。
世界の「高齢化先進国」対応——日本との決定的な差
| 国 | 高齢化率 | 主な対応策 | 評価 |
|---|---|---|---|
| 🇸🇪 スウェーデン | 約20% | NDC(仮想的個人口座)移行。給付水準を自動調整する「自動安定装置」を制度化 | 人口変化に自動対応。現役世代への過度な負担増を回避 |
| 🇩🇪 ドイツ | 約22% | ハルツ改革(2000年代)。年金給付削減・受給年齢引き上げ・就労インセンティブ強化 | 痛みを伴う改革を実行。経済競争力を維持 |
| 🇸🇬 シンガポール | 約16% | CPF(個人口座積立)で世代間移転ゼロ。「自分で積み立てた分を自分で使う」設計 | 人口構造の変化に依存しない持続可能な制度 |
| 🇦🇺 オーストラリア | 約17% | スーパーアニュエーション(確定拠出)。雇用主が賃金の11%を個人口座に義務拠出 | 公的年金への依存を減らし、個人資産形成で老後保障 |
| 🇯🇵 日本 | 29%超 | マクロ経済スライドによる給付の実質削減(不透明)。保険料率は上限設定(18.3%)だが財源不足は将来へ先送り | 制度の根本的転換を避け先送り。問題が悪化し続ける |
スウェーデン・ドイツ・シンガポール・オーストラリアは いずれも「人口構造の変化に耐えられる制度設計」への転換を、 政治的コストを払ってでも実行した。 日本だけが「痛みを伴う改革を先送りし、マクロ経済スライドという名の不透明な削減装置で誤魔化し続ける」という選択を続けている。
少子高齢化時代に必要な「小さな政府」型の社会保障改革
📌 「少子化を嘆く前に、少子化に対応できる制度設計をせよ」
「少子高齢化が問題だ」と嘆くことは簡単だ。 しかし少子化という人口トレンドを短期間で劇的に変えることは、 どの先進国も成功させていない。 「少子化を止める」という難題を解く前に、 「少子化になっても持続可能な制度を設計する」という現実的な問題解決が先だ。
シンガポールのCPF方式が示すように、 「個人が自分の老後資産を積み立て、自分で受け取る」設計にすれば、 「現役世代の人数に給付が依存しない」制度が作れる。 少子化という「変えられない事実」を前提として、 それでも持続可能な制度設計を実現することが、 小さな政府・自由主義的な発想から導かれる唯一の正解だ。 「人口が増えれば解決する」という希望的観測に任せて制度改革を先送りし続けることは、 今この瞬間も搾取され続けている現役世代に対する最大の裏切りだということを、 政治家も有権者も直視しなければならない。
この結論をさらに深める記事