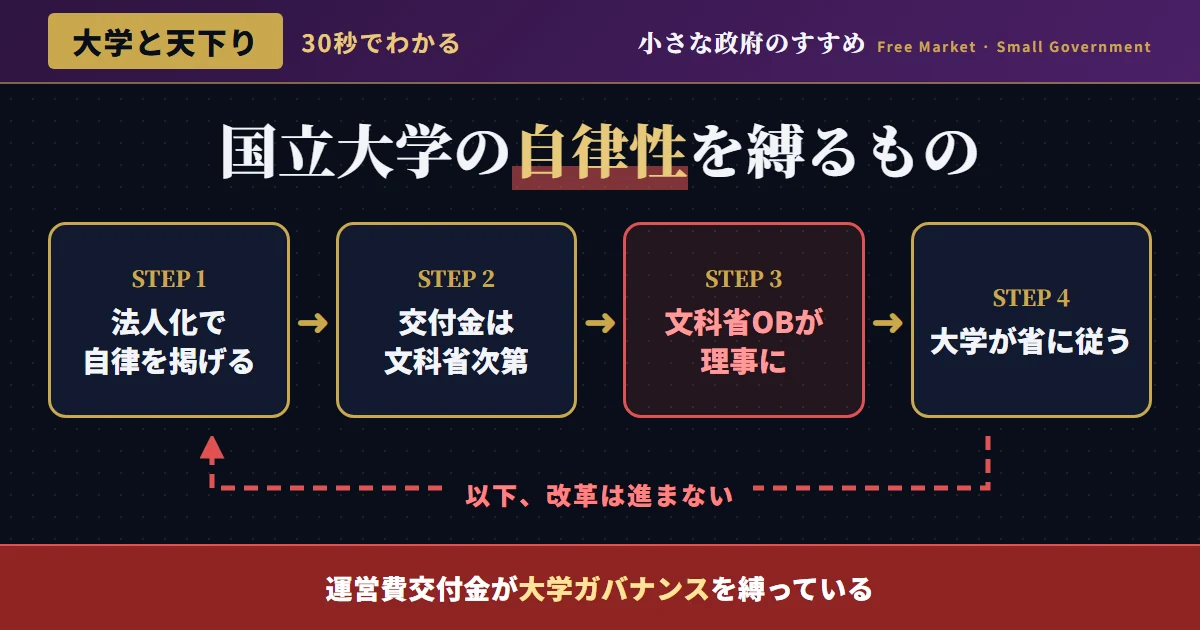
国立大学法人化という「改革」の実態
2004年、国立大学は「国立大学法人」という新たな組織形態に移行した。 この改革の建前は、大学経営の自律性・自主性を高め、各大学が独自の戦略のもとで教育研究の質を競い合う環境を作ることにあった。 文部科学省の直接的な統制を弱め、大学自身が経営判断を下せる体制を整えるというのが、法人化の理念だったはずである。
しかし、法人化から20年以上が経過した現在も、多くの国立大学法人において、文部科学省出身者が理事・監事・事務局長といった経営中枢のポストに就任し続ける実態がある。 さらに、大学の年間予算の根幹を成す運営費交付金の配分権限は、依然として文部科学省が握っており、各大学の「自律性」は、この予算配分という強力なレバーの前では、限定的なものにとどまっている。
本記事は、大学教育・学術研究の価値そのものを否定するものでは一切ない。 むしろ、日本の大学が国際競争力を高め、真に世界レベルの教育研究機関として発展するためにこそ、文科省依存の経営構造から脱却し、独立した経営判断・多様な資金調達手段を確立する必要があるという立場から、この構造的な問題を検証していく。
法人化の経緯と「自律性」の実態
国立大学法人法の施行
国立大学が「国立大学法人」に移行し、経営の自律性・自主性を高めることが建前として掲げられた。
運営費交付金の段階的削減
法人化と同時に、運営費交付金は毎年削減される傾向が続き、各大学は外部資金獲得競争に追い込まれていく。
文科省OBの理事・監事就任の常態化
多くの国立大学法人で、文部科学省出身者が理事・監事・事務局長として経営に関与する慣行が継続している。
指定国立大学法人制度の導入
一部の有力大学に追加的な予算・規制緩和を認める制度が導入されたが、文科省の裁量的な指定権限という新たな統制手段ともなっている。
国立大学法人化は、形式上は大学の自律的経営を目指す改革だった。 しかし、運営費交付金という予算の生命線を文科省が握り続ける限り、各大学の経営判断は、この配分権限を持つ行政機関の意向を無視できない構造に置かれ続ける。 「自律性」と「予算依存」という、本来相容れないはずの二つの要素が同居する矛盾こそが、この改革の本質的な限界を示している。
法人化当初、多くの識者は運営費交付金の削減が続くことで、大学は外部資金・寄付金・産学連携収入といった多様な財源を積極的に開拓し、真の経営自律性を獲得していくだろうと予測していた。 しかし実際には、多くの大学が外部資金獲得に苦戦する中で、依然として運営費交付金への依存度は高く、その配分権限を握る文科省との関係を良好に保つことの重要性は、法人化前と実質的に変わっていない。
文科省OBの理事・監事就任という天下り構造
国立大学法人の理事・監事ポストへの文部科学省出身者の就任は、長年にわたり継続的に確認されてきた慣行である。 これらのポストは、大学の予算執行・組織運営に関する重要な決定権を持ち、文科省との折衝・調整においても中心的な役割を担う。
文科省の立場からすれば、大学運営に精通した人材を派遣することで、大学と行政の円滑な連携を確保するという説明が成り立つかもしれない。 しかし、この人的関係が長年にわたり継続的に維持されることで、運営費交付金の配分・大学経営の重要判断において、大学が文科省の意向を忖度する構造的なインセンティブが生まれている可能性は、看過できない論点である。
さらに問題を複雑にしているのが、私立大学に対する私学助成金の配分においても、同様の構造が存在する点である。 私学事業団を通じた助成金配分、そして大学設置認可における文科省の裁量権限は、国公私立を問わず、大学セクター全体が文科省の意向を無視できない構造を作り出している。
こうした天下り構造がもたらす弊害は、個々の理事・監事の資質の問題にとどまらない。 より本質的な問題は、大学の中期目標・中期計画の策定プロセスそのものが、文科省との事前協議を前提とした仕組みになっている点である。 各大学が本来自由に設定すべき研究・教育の重点分野が、文科省が示す政策的な方向性に沿った形に、事実上誘導されやすい構造が生まれている。
大学の情報公開制度についても、理事・監事の経歴・出身省庁・退官時期といった詳細情報が、統一的かつ継続的に開示される仕組みは十分に整備されていない。 各大学が個別に公表する役員名簿を国民が丹念に追跡しなければ、天下りの全体像を把握することすら困難であるという情報公開上の課題も、看過できない論点である。
| 制度・慣行 | 目的(建前) | 実質的な効果 |
|---|---|---|
| 国立大学法人化 | 経営の自律性・自主性の向上 | 運営費交付金依存による実質的な統制継続 |
| 文科省OBの理事・監事就任 | 行政知識の活用・円滑な連携 | 大学の経営判断への行政の影響力温存 |
| 運営費交付金の配分権限 | 公平な資源配分 | 大学の文科省への実質的な従属 |
| 大学設置認可制度 | 教育の質の担保 | 新規参入・学部再編への高い障壁 |
運営費交付金という統制装置
運営費交付金は、各国立大学法人の基盤的経費を支える最も重要な財源である。 この交付金は、法人化以降、総額として抑制的に推移してきた一方、配分方法自体は文科省の裁量的な判断に大きく依存する仕組みが維持されている。
近年導入された「機能強化」を掲げる重点配分枠は、各大学の取り組みを文科省が設定する評価軸に沿って序列化し、その結果に応じて追加的な予算を配分する仕組みである。 この仕組みは、大学に競争的な資金獲得努力を促す狙いがあるとされるが、同時に、文科省が設定する評価軸そのものが、各大学の研究・教育の方向性を強く規定してしまうという副作用を伴う。
大学が真に自律的な経営判断を下せる体制を構築するためには、運営費交付金への依存度を構造的に引き下げ、寄付金税制の抜本的な優遇拡大、大学発ベンチャーからの収益還元、資産運用の自由化といった、多様な自主財源の確立が不可欠である。 諸外国の有力大学の多くが、巨額の大学基金(エンダウメント)を独自に運用し、政府予算に依存しない財政基盤を確立していることは、日本の大学が目指すべき一つの方向性を示している。
日本国内でも、一部の大学が大学債の発行・資産運用の多様化に取り組み始めているが、その規模・自由度は、諸外国の有力大学と比較すると、依然として限定的な水準にとどまっている。 規制緩和によって大学の資産運用・資金調達の選択肢を大幅に拡大すれば、文科省への予算依存から脱却し、真に自律的な経営基盤を築く大学が次々と現れる可能性は十分にある。
図1:国立大学法人運営費交付金総額の推移(概念値)——抑制基調の継続
海外大学のガバナンスとの比較
米国の主要大学の多くは、独立した理事会(Board of Trustees)によって統治され、その構成員は卒業生・企業経営者・地域有識者など、政府機関出身者に依存しない多様な人材から選ばれる。 理事会は、学長の選任・大学の経営方針・巨額の大学基金の運用方針など、大学経営の根幹に関わる意思決定を担う。
さらに、米国の有力私立大学は、連邦政府からの研究費補助を受けつつも、運営の基盤的な財源は、卒業生からの寄付金・大学基金の運用益・学費収入など、政府に依存しない多様な財源によって支えられている。 この財政的な独立性こそが、大学が政府の意向に左右されない、真に自律的な経営判断を下せる基盤となっている。
英国においても、高等教育規制機関である学生局(Office for Students)の設立以降、大学の質保証・財政監督の仕組みが整備される一方、各大学の理事会(Governing Body)は独立した意思決定機関として機能し、政府出身者が経営の中枢を占める慣行は、日本ほど一般的ではない。 こうした海外の事例と比較すると、日本の国立大学法人における文科省OBの理事就任という慣行は、際立って特殊な構造と言わざるを得ない。
大学ガバナンス改革のロードマップ
結論——「自律性」の看板を掲げた統制からの脱却を
国立大学法人化は、大学経営の自律性を高める改革として喧伝されたが、20年以上を経た今も、運営費交付金という予算の生命線を文科省が握り、その配分権限の周辺に文科省OBが理事・監事として関与し続ける構造は、本質的に変わっていない。 これは、看板を掛け替えただけの、実質的な統制の継続と言わざるを得ない。
本サイトが一貫して主張してきたように、真の改革とは、組織形態の名称変更ではなく、権限と財源の実質的な移譲によって初めて達成される。 大学が真に自律的な経営判断を下し、国際競争力のある教育研究機関として発展するためには、文科省への財政的依存から脱却し、多様な自主財源を確立することが不可欠である。
理事・監事ポストの公募制徹底、運営費交付金配分の客観化、寄付金税制の抜本的拡充、大学基金運用の自由化——これらの改革を通じて、大学と文科省との人的・財政的な依存関係を解消し、真に競争力のある高等教育セクターを構築していくべきである。
「行政経験者の知見が大学経営に不可欠だ」という理屈は、これまで数多くの天下り構造を正当化するために用いられてきた常套句と本質的に同じものである。 大学という知の最前線であるべき機関こそが、こうした既得権益的な人的関係から最も早く脱却し、実力本位の開かれたガバナンスを確立する模範となるべきである。
📌 「経営の自律性」という看板に騙されるな
国立大学法人化から20年以上が経過してもなお、文科省OBの理事就任、運営費交付金という予算の生命線への依存という構造は変わっていない。 理事・監事の公募制徹底と自主財源の確立を通じて、大学の真の経営自律性を実現すべきである。
この結論をさらに深める記事