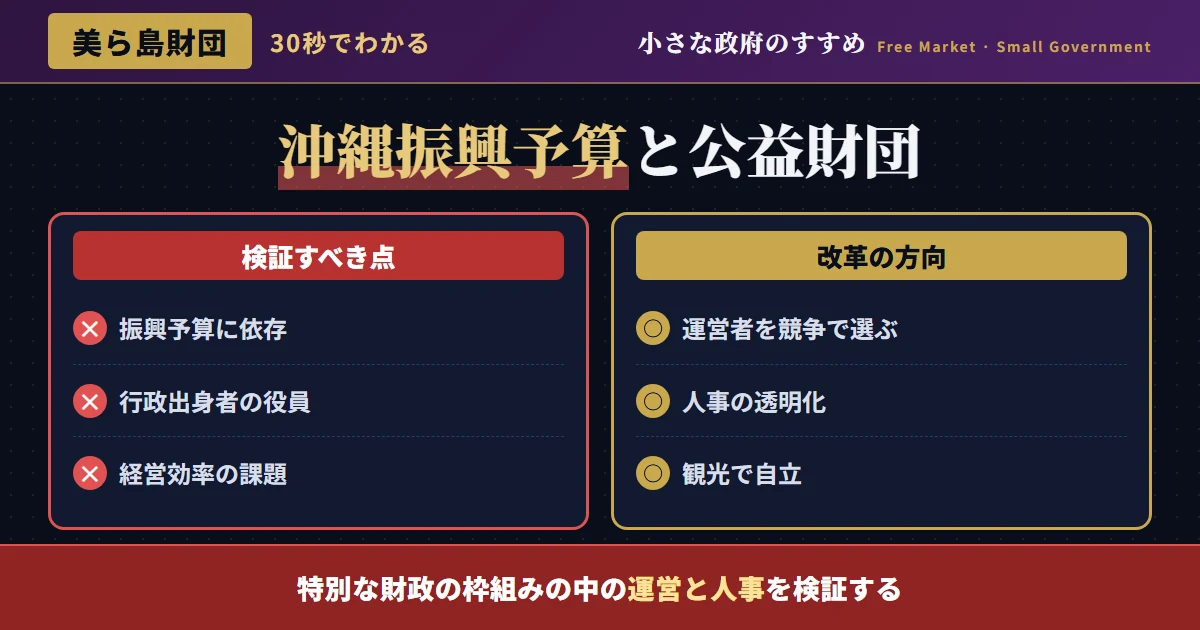
美ら島財団という既得権益とは何か
公益財団法人「沖縄美ら島財団」は、沖縄美ら海水族館をはじめ、海洋博公園内の各種展示施設・熱帯ドリームセンターなど、沖縄の主要な観光・自然関連施設の運営を担う組織である。 これらの施設は、沖縄振興予算という、他の都道府県にはない特別な財政的枠組みのもとで整備・運営されてきた。
沖縄振興予算は、戦後の米軍統治、そして本土復帰後の格差是正という歴史的経緯から、特別に手厚い財政措置として位置づけられてきた。 この予算枠組みのもとで設立・運営される公益財団法人の一つが美ら島財団であり、本記事では、この組織の運営構造、内閣府沖縄振興局との人的関係、そして海外の観光振興機関との比較を通じて、その既得権益的な側面を検証していく。
本記事の目的は、沖縄振興という政策目標そのもの、あるいは沖縄美ら海水族館という優れた観光施設の価値を否定することでは決してない。 むしろ、沖縄の真の発展のためにこそ、その実現手段である予算執行・関連組織の運営が、透明かつ効率的なものであるべきだという立場から、本記事は議論を進める。
沖縄振興予算と美ら島財団の設立経緯
沖縄本土復帰と振興予算の開始
沖縄の本土復帰を機に、格差是正・経済振興を目的とした特別な財政措置——沖縄振興予算——が開始された。
沖縄国際海洋博覧会の開催
沖縄国際海洋博覧会が開催され、その跡地が海洋博公園として整備され、後の美ら島財団の主要施設の基盤となった。
沖縄美ら海水族館の開館
海洋博公園内に、大規模な水族館として沖縄美ら海水族館が開館し、国内有数の集客施設として発展していく。
公益財団法人としての組織運営の継続
美ら島財団は、沖縄振興予算に支えられた公益財団法人として、複数の観光・自然関連施設の運営を継続している。
沖縄振興予算は、歴史的経緯に基づく特別な財政措置として、他の地域振興予算と比較しても、独自の予算編成プロセス・使途の裁量が認められてきた。 この「特別扱い」という性質自体が、予算の使途・関連組織の運営実態について、他の分野と比較して、外部からの検証が及びにくい構造を生み出してきた側面がある。
沖縄振興予算は、内閣府に一括して計上され、他省庁の予算とは異なる独自の査定プロセスを経て執行される。 この特殊な予算編成プロセスは、沖縄の実情に即した機動的な予算配分を可能にするという利点を持つ一方、通常の予算プロセスであれば働くはずの、他省庁・会計検査院からの相互チェック機能が、相対的に弱まりやすいという副作用も伴っている。
内閣府沖縄振興局からの天下り実態
美ら島財団をはじめとする沖縄振興関連の公益法人には、内閣府沖縄振興局・沖縄総合事務局といった、沖縄振興政策を所管する行政機関の出身者が、役員・幹部職員として一定数関与してきた実態がある。 これは、本サイトが検証してきた他の公益法人・特殊法人と同様の、天下りの一形態である。
沖縄振興政策という、専門的な行政知識を要する分野において、経験豊富な官僚OBが関連組織の運営に関与すること自体は、一定の合理性を持つという見方もできる。 しかし、こうした人的関係が継続的に維持されることで、沖縄振興予算の配分・使途の妥当性を、行政機関自身が客観的に検証する機能が、弱まりやすい構造が生まれている可能性は、看過できない論点である。
本サイトが検証してきた他の天下り事例と同様に、この構造の問題は、個々の再就職者の資質・意欲を否定することにあるのではない。 問題とすべきは、退官後のキャリアパスが、特定の関連組織への再就職という形で事実上組み込まれることで、現役時代の政策判断・予算配分の決定に、無意識のうちに影響を及ぼしうる構造的なインセンティブが生まれる点である。 この構造的な問題を解消するためには、個人の倫理観に頼るのではなく、制度設計による是正が不可欠である。
さらに指摘しておくべきは、こうした人的関係の存在自体が、外部からは容易に検証しにくいという情報公開上の課題である。 関連法人の役員名簿は公表されていても、その経歴・出身省庁・退官時期といった詳細情報が、体系的かつ継続的に開示される仕組みは十分に整っていない。 国民が自らの目で天下りの実態を検証できるようにするためには、こうした情報を一元的に公開するデータベースの整備が急務である。
| 制度・慣行 | 目的(建前) | 実質的な効果 |
|---|---|---|
| 沖縄振興予算の特別枠組み | 歴史的経緯に基づく格差是正 | 予算使途の検証が及びにくい構造 |
| 内閣府沖縄振興局OBの関与 | 専門知識の活用 | 予算配分の客観的検証機能の弱体化 |
| 公益財団法人としての運営 | 公共性の高い施設運営の安定化 | 経営効率化への外部圧力の乏しさ |
| 集客施設の独占的運営 | 一体的な観光振興の推進 | 競争を通じた経営改善機会の限定 |
観光振興機能と経営効率化の課題
沖縄美ら海水族館は、国内有数の集客力を誇る観光施設として、沖縄経済に大きく貢献してきた。 この実績自体は高く評価されるべきものであり、本記事は、施設運営に携わる職員の努力・貢献を否定するものではない。
しかし、公益財団法人という組織形態、そして安定的な特別予算の存在は、経営効率化・新規事業展開への外部からの競争圧力を、相対的に弱める効果を持ちうる。 本来であれば、こうした観光施設の運営についても、定期的な経営評価・外部専門家による検証プロセスを通じて、継続的な効率化・サービス向上を促す仕組みが求められる。
沖縄美ら海水族館という個別施設の成功は、優れたコンテンツ企画・展示技術という要因に加え、沖縄という観光地としての立地条件の良さにも支えられている。 この成功事例をもって、財団全体の運営が最適化されていると判断するのは早計であり、他の傘下施設の経営状況・費用対効果についても、個別に丁寧な検証が求められる。 一つの成功事例が、組織全体の運営実態への厳しい検証の目を曇らせてしまうことは、避けなければならない。
仮に沖縄美ら海水族館のような集客施設を、完全民営化あるいは指定管理者制度の競争入札に移行させた場合、どのような変化が起こりうるだろうか。 複数の民間事業者が経営権を争う構造が生まれれば、入場料金の柔軟な設定、新規展示企画への積極投資、周辺施設との連携強化など、現行の公益財団法人という形態では実現しにくい経営判断が可能になる余地は大きい。 公共性の高い施設だからこそ民営化になじまないという主張は、しばしば既得権益を温存するための方便として用いられがちであり、慎重な検証が必要である。
図1:沖縄振興予算の推移(概念値)——特別な財政枠組みの継続
海外の観光振興機関との比較
海外の主要な観光地・国立公園を運営する機関の多くは、独立した経営評価・外部監査プロセスを、定期的に受ける体制を整備している。 米国の国立公園局が運営する主要施設も、議会による予算審査・独立した会計検査院の監査を通じて、継続的な検証を受ける仕組みが機能している。
これらの国々と比較すると、日本の特別振興予算に基づく公益法人の運営は、こうした外部検証の仕組みが、相対的に手薄であるという特徴がある。 沖縄振興という重要な政策目的を、真に効果的に実現するためにも、こうした検証機能の強化は、避けて通れない課題である。
ハワイ州の観光振興機関も、州議会による予算審査、そして独立した第三者機関による定期的な事業評価を受ける体制が整備されており、観光施設の運営実績・費用対効果が、継続的に検証される仕組みが機能している。 こうした先行事例は、観光振興という政策目的の実現と、透明性の高い運営体制とが、決して相反するものではないことを示している。
美ら島財団・沖縄振興予算改革のロードマップ
結論——特別予算の「聖域化」を許すな
美ら島財団は、沖縄の観光振興に一定の貢献を果たしてきた組織である。 しかし、沖縄振興予算という特別な財政枠組み、そして内閣府沖縄振興局との継続的な人的関係は、この組織の運営実態を、外部からの検証が及びにくい「聖域」にしてきた側面がある。
本サイトが一貫して主張してきたように、歴史的経緯に基づく特別措置であっても、その執行プロセス・関連組織の運営実態は、独立して検証されるべきである。 役員構成の透明化、独立した経営評価の導入を通じて、沖縄振興予算とその関連組織を、真に沖縄の発展に資する、透明性の高い仕組みへと改革していくことが求められている。
沖縄経済が、観光産業を中心とした自律的な成長を遂げるためには、特別予算への構造的な依存から徐々に脱却し、真の競争力を備えた産業基盤を築いていくことが、長期的には不可欠である。 美ら島財団のような組織が、安定した予算措置に安住するのではなく、自己収益の拡大・経営効率化に積極的に取り組む姿勢を示すことは、沖縄経済全体の自立に向けた、重要な一歩となりうる。
本サイトは、沖縄振興という政策目標自体を否定するものではなく、その実現手段のあり方について、建設的な検証を促すことを目的としている。 特別予算の存在を前提としながらも、その執行プロセスの透明性・効率性を不断に検証していく姿勢こそが、真に沖縄の持続的な発展を後押しする道である。
「沖縄の特殊事情だから」「歴史的な経緯があるから」という理由づけは、これまで数多くの既得権益・利権構造を正当化する常套句として用いられてきた。 本サイトが繰り返し検証してきたように、こうした「特殊性」「歴史性」を盾にした聖域化こそが、規制緩和・行財政改革を阻む最大の障壁となっている。 沖縄振興という重要な政策課題だからこそ、その執行プロセスに聖域を作らず、徹底した透明性と効率性を追求する姿勢が求められる。
📌 「歴史的経緯」を理由に検証を止めるな
役員構成・天下り実態の情報公開、独立した経営評価の導入、予算使途の詳細な公開を通じて、美ら島財団・沖縄振興予算の透明性を高めることが求められる。 歴史的経緯の重みが、現在の執行プロセスの検証を妨げる理由にはならない。
この結論をさらに深める記事