NHKグループ会社という既得権益とは何か
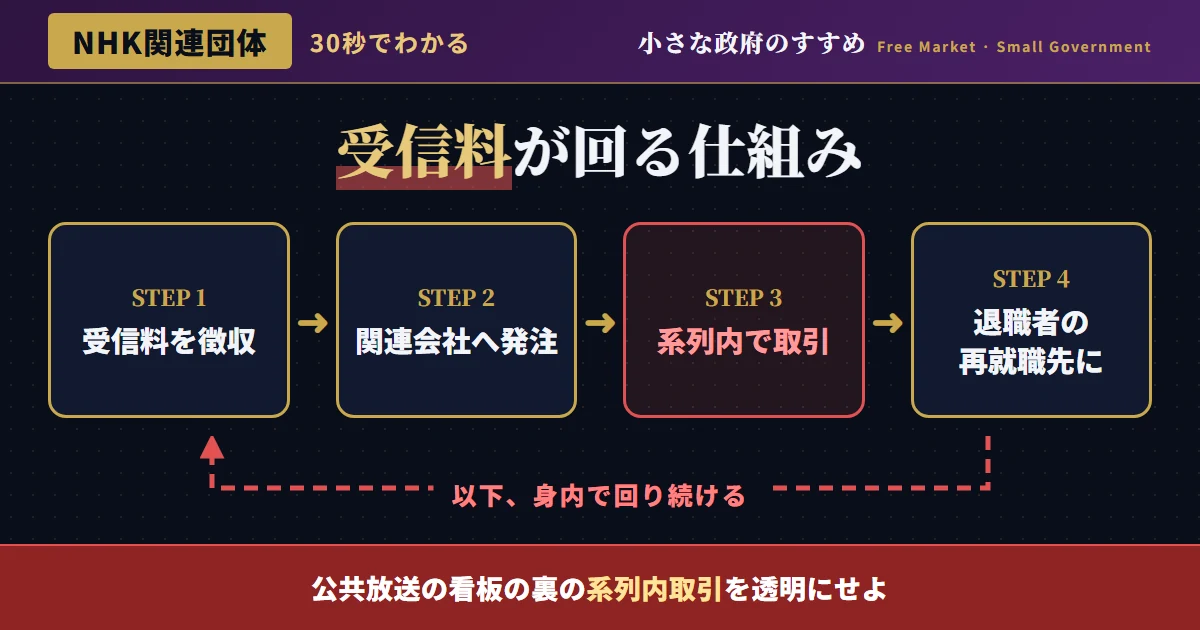
NHKは、放送法に基づき、テレビ受信設備を設置した世帯・事業者から受信料を徴収する権限を持つ、極めて特殊な地位にある放送事業者である。 この受信料収入は、税金と同様に、支払いを事実上回避できない準強制的な性格を持つ公的資金でありながら、その使途の一部は、NHK本体から多数の関連会社へと流れ込む構造になっている。
NHKグループには、番組制作・国際事業・出版・技術サービスなど、多岐にわたる分野で活動する関連会社群が存在する。 これらの関連会社の多くは、親会社であるNHKからの業務委託・番組制作委託を主要な収入源としており、市場における自由な競争を経ずに、事実上の系列内取引によって経営が成り立っている実態がある。
本記事の目的は、NHKという公共放送の存在意義そのもの、あるいはNHK職員・関連会社社員の労働の価値を否定することでは決してない。 むしろ、国民から強制的に徴収される受信料という公的資金が、真に公共の利益のために効果的に使われているかを検証するためにこそ、このグループ構造を検証する必要があるという立場から、議論を進める。
NHK関連団体の拡大と系列化の経緯
NHK関連団体の設立が本格化
放送事業の拡大に伴い、番組制作・出版・技術サービスなどを担う関連団体が、次々と設立されていく。
NHKからの業務委託への依存構造の形成
各関連会社の収入の大部分が、NHK本体からの番組制作・業務委託によって占められる構造が定着していく。
NHK幹部OBの関連会社役員就任の常態化
定年退職・役員退任したNHK幹部職員が、関連会社の役員ポストに継続的に就任する慣行が形成される。
グループ経営改革の掛け声と実態の乖離
関連団体の統廃合・スリム化が繰り返し掲げられてきたが、系列内取引・OB再就職という構造の本質的な変化は乏しい。
NHKの受信料は、放送法上、受信設備を設置した者に契約締結・支払いの義務が生じるという、極めて特殊な性格を持つ収入である。 通常の民間企業であれば、顧客からの支持を失えば収入が減少するという市場規律が働くが、NHKの受信料収入は、この市場規律から相当程度切り離された構造にある。 この「準強制的な収入」という特殊性こそが、グループ内の非効率・不透明な資金の流れを、長期にわたり温存させてきた根本的な要因である。
NHK自身も、受信料の公共性という観点から、グループ経営の透明性向上・関連団体の統廃合に取り組んできたと説明している。 しかし、その改革の実質的な効果については、関連会社との取引条件の透明性、OB再就職の実態把握という観点から、外部による継続的な検証が不可欠である。
NHK幹部OBの再就職ポストという構造
NHKの理事・局長級幹部職員が、定年退職・役員退任後に、NHKエンタープライズ・NHKグローバルメディアサービスをはじめとする関連会社の役員ポストに就任する慣行は、長年にわたり継続的に確認されてきた。 これは、中央省庁の官僚が所管業界の団体・企業に再就職する伝統的な天下りとは形態が異なるものの、公的資金に極めて近い性格を持つ受信料収入を財源とする組織における、構造的に類似した現象である。
NHK内部での豊富な経験・人脈を持つ人材が、関連会社の経営に関与すること自体は、一定の合理性を持つという見方もできる。 しかし、この人的関係が継続的に維持されることで、関連会社への業務委託条件・取引価格の妥当性を、NHK自身が客観的に検証する機能が、弱まりやすい構造が生まれている可能性は、看過できない論点である。
本サイトが検証してきた他の天下り事例と同様に、この構造の問題は、個々の再就職者の資質・意欲を否定することにあるのではない。 問題とすべきは、退職後のキャリアパスが、特定の関連会社への再就職という形で事実上組み込まれることで、現役時代の業務委託・取引条件の決定に、無意識のうちに影響を及ぼしうる構造的なインセンティブが生まれる点である。
さらに指摘しておくべきは、関連会社の役員名簿・報酬水準といった詳細情報が、国民に対して十分な形で開示されていないという情報公開上の課題である。 受信料という準強制的な公的資金に近い性格を持つ財源が原資となっている以上、その使途の透明性は、通常の民間企業以上に高い水準で確保されるべきであり、現状の情報公開レベルは、その要請に十分に応えているとは言い難い。
| 制度・慣行 | 目的(建前) | 実質的な効果 |
|---|---|---|
| 受信料の準強制徴収制度 | 公共放送の安定的な財源確保 | 市場規律から切り離された収入構造 |
| NHK幹部OBの関連会社役員就任 | 豊富な経験・専門知識の活用 | 取引条件の客観的検証機能の弱体化 |
| 関連会社への業務委託 | グループ内の効率的な業務分担 | 競争入札を経ない系列内取引の常態化 |
| グループ経営改革の推進 | 受信料に見合った経営効率化 | 改革の実質的効果の検証困難 |
系列内取引という不透明な資金の流れ
NHK関連会社の多くは、NHK本体からの番組制作委託・技術サービス委託・出版事業委託などを、主要な収入源としている。 これらの取引の多くは、外部の民間企業との競争入札を経ることなく、系列内での随意契約に近い形態で行われてきたという指摘が、長年にわたりなされてきた。
この系列内取引の存在自体を全面的に否定することはできないが、その取引価格・条件の妥当性が、外部の第三者機関によって十分に検証される仕組みは、必ずしも十分に整備されているとは言えない。 受信料という準強制的な公的資金の流れである以上、この取引条件の透明性は、より高い水準で確保されるべきである。
仮にこれらの業務委託を、外部の民間制作会社・技術サービス会社との競争入札に開放した場合、より低コストかつ高品質なサービス提供が実現される可能性は十分にある。 系列内取引への安住は、NHKグループ全体の経営効率化・イノベーションへのインセンティブを、構造的に弱めてしまう副作用を伴っている。
動画配信・ネット同時配信といった新たな事業領域においても、NHKグループ内の関連会社が優先的に業務を受託する構造が踏襲されており、外部のIT企業・スタートアップが持つ先進的な技術力を、十分に取り込めていない可能性がある。 放送を取り巻く技術環境が急速に変化する中、系列内に閉じた事業運営体制は、NHKグループ全体の技術革新のスピードを、相対的に遅らせる要因ともなりかねない。
図1:NHK関連会社の収入源における系列内取引比率(概念値)
海外公共放送のガバナンスとの比較
英国のBBCは、受信許可料(License Fee)という類似の準強制的財源によって運営されているが、その経営・関連会社との取引については、独立した規制機関であるOfcomによる監督、そして議会による定期的な検証を受ける体制が整備されている。 関連会社との取引についても、透明性を確保するための情報公開が、日本と比較して相対的に進んでいる。
ドイツの公共放送ARD・ZDFも、独立した放送評議会による監督、そして州政府による受信料水準の審査プロセスを通じて、経営の透明性・効率性を検証する仕組みが機能している。 関連会社との取引においても、競争入札の活用が、一定程度制度化されている。
こうした海外の公共放送と比較すると、日本のNHKグループにおける、幹部OBの関連会社役員就任という慣行、そして系列内取引の不透明性は、外部からの検証機能が相対的に手薄であるという特徴を持つ。 受信料という公的資金に近い性格を持つ財源を扱う組織だからこそ、より高い水準の透明性・ガバナンスが求められるべきである。
NHKグループガバナンス改革のロードマップ
結論——「公共性」を理由にした身内優遇を許すな
NHKグループは、受信料という準強制的な公的資金に近い財源を背景に、関連会社との系列内取引、幹部OBの継続的な再就職ポストという構造を、長年にわたり維持してきた。 これは、中央省庁の伝統的な天下りとは形態が異なるものの、公的資金の使途を検証する機能が構造的に弱まるという点で、本質的に同じ問題を抱えている。
本サイトが一貫して主張してきたように、公的資金に近い性格を持つ財源を扱う組織であればこそ、その経営・取引の透明性は、より高い水準で確保されるべきである。 関連会社役員ポストの公募制導入、系列内取引の競争入札化を通じて、NHKグループを、真に受信料に見合った価値を国民に提供する、透明性の高い組織へと改革していくべきである。
国民から強制的に徴収される受信料が、真に公共放送としての価値創出ではなく、身内優遇の温存に使われているとすれば、それは受信料制度そのものの正当性を揺るがす、深刻な問題である。 グループ経営の抜本的な透明化を通じてこそ、NHKは真に国民の信頼に応える公共放送としての地位を確立できるはずである。
📌 「グループ内人材活用」という言葉で検証を止めるな
関連会社役員ポストの公募制導入、系列内取引の競争入札化、取引条件・OB再就職の情報公開を通じて、NHKグループの透明性を高めることが求められる。 「グループ内の人材活用」という説明が、系列内取引・身内優遇の検証を妨げる理由にはならない。
この結論をさらに深める記事