税理士という既得権益とは何か
税理士は、税務代理・税務書類の作成・税務相談を独占的に行う権利を持つ、国家資格の専門職である。 税理士法に基づく国家試験は、多くの受験者にとって長期間の学習を要する難関試験として知られているが、実は、この試験を経ずして税理士資格を取得できる、極めて特殊な特例制度が存在する。
それが、国税庁・税務署に一定年数(原則23年以上)勤務した国税専門官等が、税理士試験を受けることなく、自動的に税理士となる資格を得られるという「国税OB税理士」の仕組みである。 本記事では、この特例制度の実態、複雑な税制そのものが税理士需要を生み出す構造、そして海外の簡素な確定申告制度との比較を通じて、税理士業界という既得権益構造を検証していく。
本記事の目的は、日々真摯に納税者の申告支援・税務相談に取り組む税理士個人の専門性・努力を否定することでは決してない。 むしろ問題とすべきは、その専門性を必要以上に高く保つ構造——複雑すぎる税制と、公平性を欠いた資格取得プロセス——という、制度設計上の欠陥である。
税理士制度の歴史と国税OB特例
税務代理士法制定
税務代理を行う専門職の制度が初めて法制化され、税理士制度の原型が形成された。
税理士法制定
現行の税理士制度の基礎となる税理士法が制定され、国家試験による資格取得と並行して、国税従事者への特例資格付与の仕組みが盛り込まれた。
国税OB税理士の一定割合での存続
税理士試験合格者に加え、国税当局勤務歴による資格取得者が、税理士全体の一定割合を占め続けており、この特例制度の妥当性が繰り返し議論の対象となってきた。
国税OB特例は、長年の税務行政経験を、税理士としての実務能力の証明とみなすという発想に基づいている。 しかし、税務行政に携わる「徴税する側」の経験と、納税者の立場に立って税務相談・申告支援を行う「納税者を代理する側」の実務能力とは、本質的に異なる専門性を要求される可能性があり、この前提自体が十分に検証されてこなかった。
この特例制度に対しては、税理士試験合格者側から、長年にわたり不公平感が指摘されてきた。 数年にわたる厳しい受験勉強を経て資格を取得した合格者と、税務署での勤務経験のみで資格を得られる国税OBとの間で、資格取得の「難易度」に大きな差があることは、資格制度の公平性という観点から、看過できない論点である。 さらに、国税OB税理士の中には、退官後、かつての勤務先である税務署・国税局との人的なつながりを背景に、税務調査対応等で有利な立場を築いているのではないかという指摘も、業界内外からなされてきた。
複雑な税制自体が生み出す需要構造
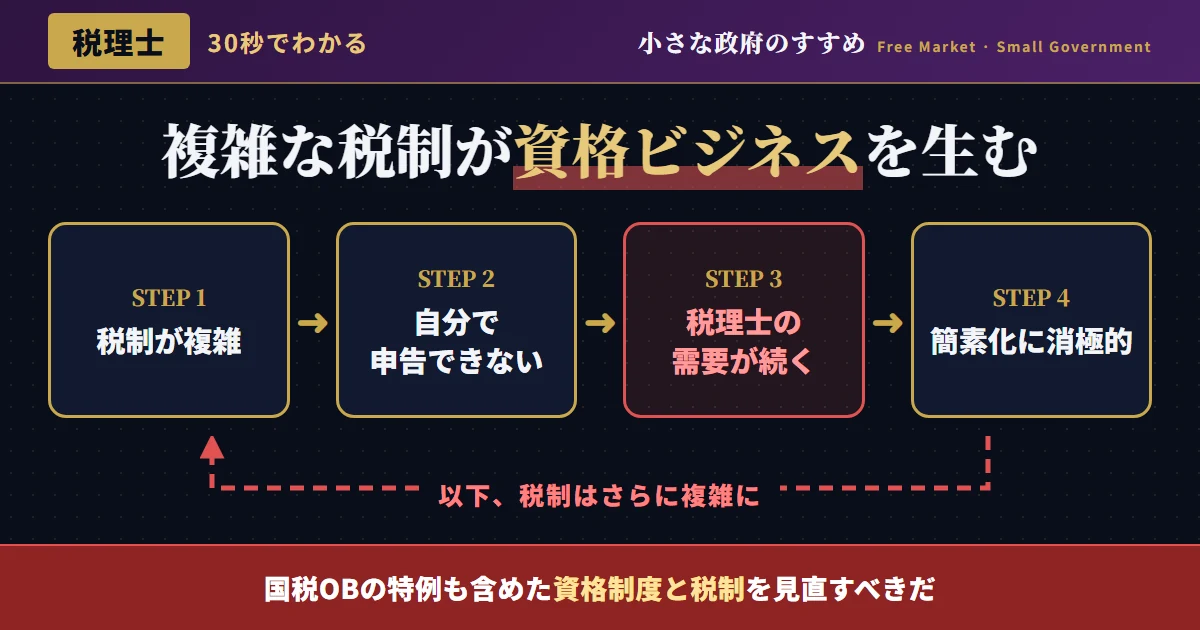
税理士という職業の存在意義は、突き詰めれば、日本の税制があまりにも複雑であるという事実に由来している。 所得税・法人税・相続税・消費税といった主要税目それぞれに、無数の特例・控除・優遇措置が積み重ねられており、一般の納税者が専門家の助けなしに正確な申告を行うことは、極めて困難な状況が続いている。
この構造は、興味深い経済的なインセンティブの歪みを生み出している。 税制が複雑であればあるほど、税理士に対する需要は増加し、税理士業界にとっては経済的な恩恵をもたらす。 逆に言えば、税制の抜本的な簡素化は、税理士業界の市場規模を縮小させる可能性があるため、業界団体が税制簡素化に積極的なインセンティブを持ちにくいという、構造的な利害の対立が存在する。
| 制度・慣行 | 目的(建前) | 実質的な効果 |
|---|---|---|
| 税理士業務の独占 | 専門性による適正な税務処理の確保 | 新規参入者への高い資格取得の壁 |
| 国税OBへの無試験資格付与 | 税務行政経験の実務能力への転換 | 試験合格者との公平性への疑問 |
| 複雑な税制の維持 | きめ細かな政策目的の実現 | 税理士需要を人為的に押し上げる効果 |
| 日本税理士会連合会の政治力 | 税理士の職能向上・地位確立 | 税制簡素化論議への消極的な影響力行使 |
日本税理士会連合会の政治力と税制簡素化への消極性
日本税理士会連合会は、税理士の職能団体として、税制改正のプロセスに継続的に関与してきた。 その活動の多くは、納税者の利益を代弁する正当なものだが、同時に、税制の抜本的な簡素化——申告手続きの自動化、控除項目の統廃合——といった、税理士業界の市場規模縮小につながりかねない改革に対しては、慎重ないし消極的な姿勢が指摘されてきた。 毎年の税制改正論議において、税理士会が個々の控除・特例の存続を求める要望を提出する一方、税制全体の簡素化という、より大きな方向性についての積極的な提言が相対的に手薄になりがちである点は、業界の構造的な利害を反映していると見ることもできる。
本サイトが検証してきた他の職能団体(医師会・薬剤師会等)と同様に、専門職団体としての正当な政策提言と、既存の業務市場を守るための消極的な抵抗との境界線は、必ずしも明確ではない。 税制の複雑性が、国民にとっての利便性という観点から本当に必要なものか、それとも既得権益の温床になっているだけなのかは、継続的に検証されるべき論点である。
マイナンバー制度・電子申告システム(e-Tax)の普及は、本来であれば、税務手続きの簡素化・自動化を大きく前進させる好機だったはずである。 しかし、これらのデジタル化施策の多くは、既存の税務処理プロセスを電子化するにとどまり、税制そのものの複雑性を解消する方向には、必ずしも十分につながっていない。 本来デジタル化がもたらすべき「専門家不要の簡素な手続き」ではなく、「専門家がデジタルツールを使って複雑な手続きを代行する」という現状維持的な方向に、変化がとどまっている側面は否めない。
図1:税制の複雑性と税理士需要の関係(概念図)
海外の簡素な確定申告制度との比較
北欧諸国(スウェーデン・デンマーク等)では、税務当局が納税者の所得・控除情報をあらかじめ把握し、「記入済み申告書」(プレフィルド・タックスリターン)を納税者に送付する仕組みが広く普及している。 多くの納税者は、この申告書の内容を確認し、問題がなければそのまま承認するだけで手続きが完了し、専門家の助けを必要としない。
英国のPAYE(源泉徴収)制度も、給与所得者の多くが確定申告自体を行う必要がない仕組みを実現しており、税理士・会計士の関与を必要とするのは、自営業者・複雑な所得構造を持つ納税者に限定される傾向がある。 これらの国々と比較すると、日本の税制が、なぜこれほど多くの国民に税理士への依存を強いる複雑性を維持し続けているのかという疑問が、改めて浮かび上がる。
エストニアは、電子政府先進国として、確定申告のオンライン化・自動化を徹底的に推進し、多くの国民が数分程度で申告手続きを完了できる仕組みを実現している。 同国の税務当局は、銀行・雇用主等から自動的に収集した所得情報をもとに、申告書のほとんどの項目をあらかじめ入力した状態で納税者に提示し、納税者は内容を確認して送信するだけで手続きが完結する。 このデジタル先進国の事例は、税制の複雑性・専門家への依存が、技術的な必然ではなく、制度設計上の選択の結果であることを、明確に示している。
税理士制度・税制改革のロードマップ
結論——複雑な税制という既得権益の温床を見直せ
税理士という職業の存在意義は、日本の税制が持つ複雑性そのものに支えられている。 国税OBへの無試験資格付与という特例、そして税制簡素化への業界の消極性は、この構造的な利害関係を象徴する事例である。
本サイトが一貫して主張してきたように、規制・制度の複雑性は、それ自体が特定の専門職・業界にとっての既得権益を生み出す土壌となりうる。 税制の抜本的な簡素化、記入済み申告制度の導入検討を通じて、国民が専門家への依存なしに、自らの納税義務を果たせる社会を実現することこそが、真の行政サービス向上である。
AI技術の急速な進歩は、税務申告という定型的な事務処理の自動化において、大きな可能性を秘めている。 すでに一部の会計ソフトウェアは、AIを活用した自動仕訳・申告書作成支援機能を提供し始めており、こうした技術革新が本格的に普及すれば、税理士という職業の役割自体も、単純な申告書作成代行から、より高度な税務戦略コンサルティングへとシフトしていく可能性がある。 本サイトが一貫して主張してきた「規制緩和とテクノロジーの掛け合わせ」という発想は、税理士業界にも当てはまる。
既得権益構造への固執は、短期的には業界の既得権を守るように見えても、長期的には、テクノロジーの奔流に取り残されるリスクをはらんでいる。 税理士業界自身にとっても、複雑な税制に安住するのではなく、真に付加価値の高い専門サービスへと進化していくことこそが、この職業の持続的な発展につながる道である。
📌 複雑な税制という「必要悪」を疑え
国税OB特例の見直し、税制の抜本的簡素化、記入済み申告制度の導入検討を通じて、税理士という専門職への過度な依存構造を解消することが求められる。 「複雑だから専門家が必要」という発想を逆転させ、「専門家が不要なほど簡素にする」という発想への転換が必要である。
この結論をさらに深める記事