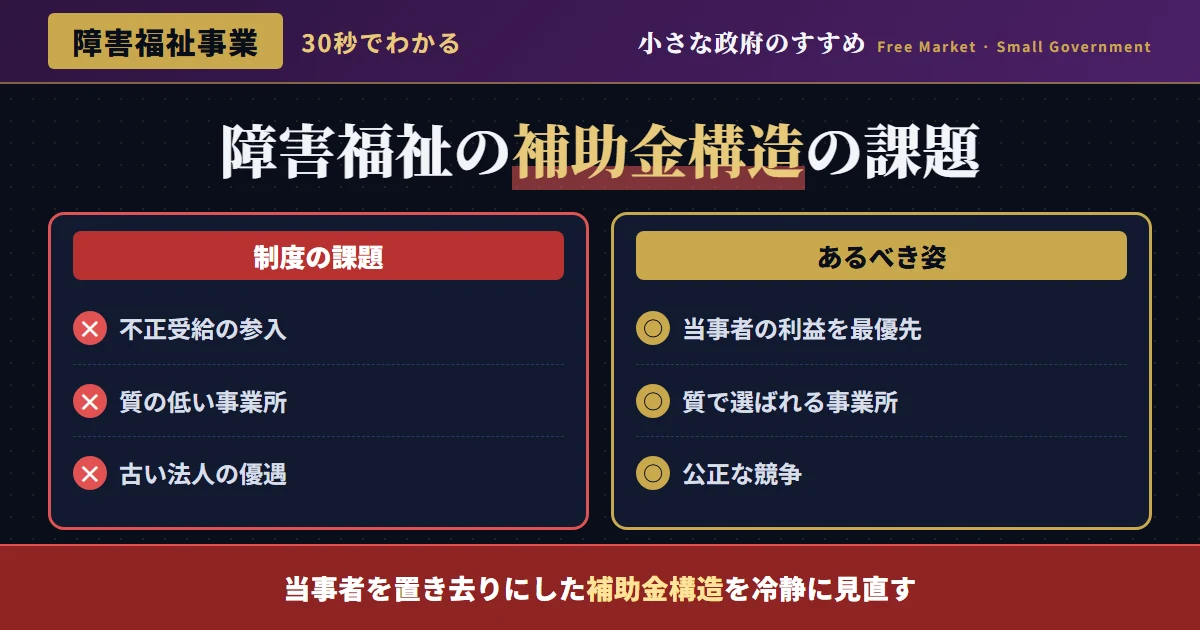
障害者福祉事業と既得権益を冷静に検証する意義
最初に明確にしておきたいのは、本記事の目的が、障害のある当事者や、誠実に福祉サービスを提供する多くの事業者・支援者を批判することでは決してないという点である。 障害福祉サービスは、当事者の自立と社会参加を支える、現代社会に不可欠な公共的機能である。
本記事が検証の対象とするのは、あくまで「制度設計上の欠陥」と「それを利用する一部の事業者・既存法人の経済的な振る舞い」である。 給付費という公的資金が投じられる以上、その配分の仕組みが当事者本位で設計されているか、不正な利益追求の温床になっていないかを検証することは、福祉制度そのものの持続可能性を守るためにこそ必要な作業である。
福祉分野への言及は、しばしば「弱者への配慮を欠く冷酷な議論だ」という反発を招きやすいテーマでもある。 しかし、不透明な制度が生み出す既得権益や不正の温床を放置することこそが、結果として当事者への支援の質を低下させ、真に支援を必要とする人々への公的資金の配分を歪めることになる。 当事者の利益を最優先に考えるからこそ、制度の欠陥に正面から向き合う必要があるという立場から、本記事は議論を進めていく。
障害福祉サービス制度の仕組みと給付費の増大
障害者自立支援法施行
障害福祉サービスの利用者負担・給付の仕組みが再編され、民間事業者の参入を促す制度設計へと転換が図られた。
障害者総合支援法へ改称・拡充
対象となる障害の範囲が拡大され、就労継続支援・グループホーム(共同生活援助)等のサービス類型が整備された。
就労継続支援A型事業所の急増と問題の顕在化
指定基準を満たせば比較的容易に新規参入できる制度設計のもと、就労継続支援A型・グループホーム事業所が急増し、一部で不適切な運営が社会問題化した。
障害福祉サービスの総給付費は、制度拡充とともに年々増加を続けており、国・地方自治体の財政に対する負担も拡大している。 給付費の増加自体は、サービスを必要とする当事者の増加、支援の質の向上を反映している面もあるが、同時に、制度の隙間を突いた不適切な事業運営が、給付費の「無駄な膨張」を招いている可能性も指摘されている。 限られた財源の中で、真に支援を必要とする当事者に十分なサービスを届け続けるためには、この「無駄な膨張」の部分を的確に見極め、是正していく不断の努力が欠かせない。
就労継続支援A型・B型事業の急増と不正受給問題
就労継続支援A型事業(雇用契約に基づき最低賃金以上の賃金支払いを前提とする形態)は、2010年代半ば以降、全国で急速に事業所数が増加した。 その背景には、指定基準を満たせば比較的容易に参入できる制度設計と、利用者数に応じて安定的に支払われる給付費という、事業性の高い収益構造があった。
しかし、一部の事業者においては、利用者に実質的な作業機会・訓練を十分に提供せず、給付費のみを目的とした「名ばかり事業所」としての運営、さらには事業の採算が合わず突然の閉鎖に追い込まれ、多数の利用者が一斉に行き場を失うという深刻な問題が各地で発生した。 これは、福祉制度の給付構造が、当事者の支援という本来の目的よりも、給付費の獲得自体を目的化した事業者の参入を許してしまった、制度設計上の重大な欠陥を示している。
就労継続支援事業の問題は、「新規参入のしやすさ」自体が悪いのではなく、「参入後のサービス品質・給付の妥当性を継続的に検証する仕組みが不十分だった」ことに本質がある。 本サイトは新規参入の促進を一貫して支持する立場だが、それは「参入は自由に、しかし提供されるサービスの質・給付の妥当性は厳格に検証する」という事後チェック型の規律とセットで機能するべきものである。
図1:就労継続支援A型事業所数の推移(概念値)——急増後、問題の顕在化とともに淘汰が進む
共同生活援助(グループホーム)事業でも同様の問題が発生
障害者の地域生活を支える「共同生活援助(グループホーム)」事業についても、就労継続支援と同様の構造的問題が指摘されている。 グループホームは、比較的小規模な設備投資で開設できるため、新規参入が相次いだが、一部の事業者においては、支援の質を伴わない「住居の又貸し」に近い形態での運営、利用者の預金・年金の不適切な管理といった問題が報告されている。
これらの問題に共通するのは、「給付費が利用者の支援内容や満足度と直接連動しない」という制度設計の弱点である。 事業者にとって、利用者を獲得し定員を満たすことさえできれば、支援の質を向上させる経済的インセンティブが働きにくい構造が、問題の土壌となっている。
本サイトの立場からすれば、こうした問題への処方箋は、参入規制の強化によって新規事業者を締め出すことではない。 むしろ、給付費の算定基準を、利用者数という単純な指標から、就労移行率・工賃水準・利用者満足度といったアウトカム(成果)に連動させる仕組みへと転換することで、質の低い事業者が自然に淘汰され、質の高い事業者が正当に報われる市場メカニズムを機能させることこそが、本質的な解決策である。 規制で縛るのではなく、成果に基づく競争を通じて質を担保するという発想の転換が、この分野の改革には不可欠である。
社会福祉法人の税制優遇という既存の既得権益
不正受給問題が主に新規参入した民間事業者をめぐる問題であるのに対し、障害福祉分野にはもう一つの既得権益構造が存在する。 それが、戦後まもなくから福祉事業を独占的に担ってきた「社会福祉法人」に与えられる、手厚い税制優遇である。 社会福祉法人は、法人税・固定資産税等の非課税、補助金の優先配分といった優遇措置を享受しており、これは後発のNPO法人・株式会社形態の事業者と比較して、構造的に有利な経営環境を意味する。
社会福祉法人制度自体は、公益性の高い福祉事業を安定的に担う主体を育成するという正当な目的から出発したものである。 しかし、その優遇措置が、新規参入者との公平な競争環境を歪め、既存の大規模法人の既得権益的地位を固定化している側面についても、不正受給問題と並行して検証されるべきである。
興味深いのは、社会福祉法人と、後発の民間事業者・NPO法人との間で、規制のあり方が対照的な方向に働いている点である。 前者は税制優遇という形で経営基盤を手厚く保護される一方、後者は不正受給問題を受けた規制強化の影響を相対的に強く受けやすい立場にある。 本来であれば、法人形態にかかわらず、提供するサービスの質と成果に応じて公平に評価・処遇される制度設計こそが、健全な競争と質の向上を促すはずである。
| 問題の所在 | 内容 | 本質的な課題 |
|---|---|---|
| 不正受給・名ばかり事業所 | 新規参入事業者の一部による給付費目的の運営 | 事後チェック体制の不備 |
| 突然の事業所閉鎖 | 採算悪化による利用者の行き場喪失 | 参入審査における財務健全性チェックの不足 |
| 社会福祉法人の税制優遇 | 既存法人への構造的な経営優位 | 新規参入者との公平な競争環境の欠如 |
| 補助金の優先配分 | 既存法人への実績ベースの配分傾向 | 新規参入者の資金調達における不利 |
海外の障害福祉制度との比較
英国では、障害福祉サービスの提供において、利用者本人が給付金を直接管理し、自らサービス提供者を選択する「パーソナルバジェット」制度が広く導入されている。 この仕組みでは、利用者自身がサービスの質を評価し、不適切な事業者を選ばないという形で、市場からの淘汰圧力が自然に働く設計になっている。
日本の現行制度は、事業者への給付という形態が中心であり、利用者自身がサービスの質に応じて事業者を選別するインセンティブ構造が相対的に弱い。 利用者主体の給付管理・選択の仕組みを強化することは、不適切な事業者を市場から自然に淘汰する効果を持ちうる、重要な制度改革の方向性である。
オランダでも同様に、「パーソナルバジェット」に相当する仕組み(PGB)が福祉サービス全般で活用されており、利用者が自らのニーズに最も合ったサービス提供者を選択できる自由度の高い制度設計となっている。 これらの国々に共通するのは、「政府が事業者を細かく管理・統制する」のではなく、「利用者に選択権と情報を与え、市場メカニズムを通じて質を担保する」という発想である。 日本の障害福祉制度改革においても、規制強化による事業者の管理を強めるのではなく、利用者の選択権を拡大する方向での改革こそが、より本質的な解決につながる。
障害福祉制度改革のロードマップ
結論——当事者本位の制度設計への転換を
障害福祉分野の給付費をめぐる問題は、「規制が少なすぎた」ことと「既存事業者への優遇が多すぎた」ことという、一見矛盾する二つの既得権益構造が同時に存在する、複雑な事例である。 いずれの問題も、当事者本位の視点を欠いた制度設計が招いた結果であるという点で共通している。
福祉分野の議論はしばしば感情的な対立に陥りやすく、「規制強化か規制緩和か」という単純な二項対立で語られがちである。 しかし、本記事が示したように、真に必要なのは、「参入の自由化」と「事後的な品質検証の強化」という、一見相反するようで実際には補完関係にある二つの改革を同時に進めることである。 当事者・家族が安心してサービスを選択できる環境を整備することこそが、不適切な事業者を自然に市場から退出させ、誠実な事業者・支援者の努力が正当に報われる制度への道筋である。
少子高齢化が進み、福祉需要が今後さらに増大していくことを踏まえれば、限られた公的財源をいかに効率的に配分するかという視点は、福祉分野においても避けて通れない課題である。 給付費の使途が真に当事者の便益につながっているかを厳格に検証し、既存法人の既得権益と新規事業者の不正の双方にメスを入れることは、福祉制度そのものの持続可能性を高めるためにも不可欠な取り組みである。
📌 市場原理を排除するのではなく正しく機能させよ
真に必要なのは、福祉分野から市場原理を排除することではなく、利用者主体の選択・評価・情報公開を通じて、市場メカニズムを正しく機能させることである。 参入の自由化と、事後的な品質検証・公平な競争環境の整備を両輪で進めることこそが、当事者の利益を真に守る福祉制度改革の姿である。
この結論をさらに深める記事