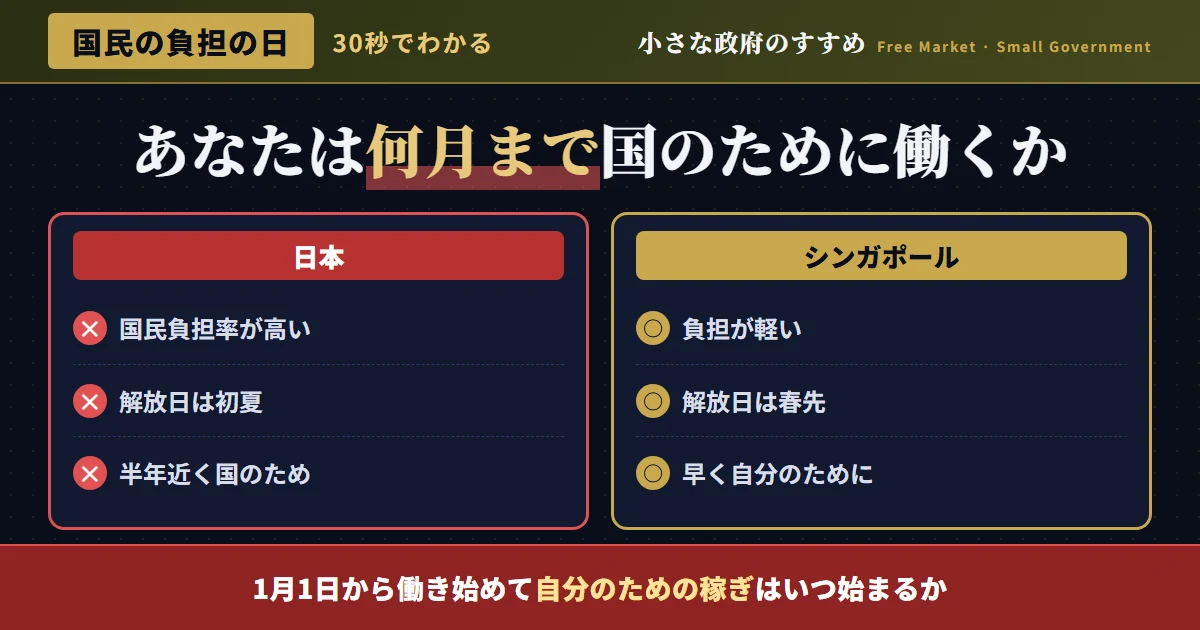
「税金を払うのは社会の義務だ」という言葉をそのまま受け入れて、自分が実際に何日分の労働を国家に差し出しているのかを考えたことがある人は少ない。数字を「率」で見ると実感が薄れるが、「日数」に換算すると途端にリアリティが増す。
あなたが年間働く日数を約245日(休日・有給を除く労働日数)としよう。国民負担率が45%なら、そのうち約110日は国家のために働いていることになる。1月1日から数えると、4月末〜5月初旬までの全収入が税・社会保険料として消える計算だ。さらに財政赤字分の「将来の負担」も加えると、6月中旬まで国家の奴隷として働かされる。
本稿では「国民の負担の日(Tax Freedom Day)」という概念を使い、日本の税・社会保険料負担の重さを「自分の時間」に換算して可視化する。そして国際比較、歴史的推移、収入別の計算を通じて、日本国民がどれほど高い代償を「政府への依存文化」に支払っているかを明らかにする。
(公式国民負担率45.1%ベース)
この日まで全収入が国家へ
(国民負担率約25%)
日本より74日早く自由になる
財政赤字を含む真の負担
(52.8%・2024年度推計)
(1990年は5月下旬)
30年で20日分負担が増加
「国民の負担の日」とは何か——自分の時間で税負担を実感する
「Tax Freedom Day(タックスフリーダムデイ)」は、アメリカのThink Tank「Tax Foundation」が1948年から毎年算出している指標だ。「1月1日から仕事を始めたとして、その年の全ての税金を払い終えて初めて自分のために稼ぎ始める日」を指す。
日本版として「国民の負担の日」を計算するには、財務省発表の「国民負担率」を使う。国民負担率とは「租税負担率+社会保険料負担率」の合計をGDPに対する比率で示したもの。2024年度の日本の国民負担率は45.1%(財務省発表)だ。
365日 × 45.1% ≈ 165日。つまり毎年165日目——6月14日前後が日本人の「解放日」だ。1月1日〜6月14日の間、働いて稼いだお金は全て国家のものだ。あなた自身のお金になるのは6月15日以降だ。
カレンダーで可視化するとその重さが一層明確になる。以下の色分けは、平均的な日本人が1年間のどの月を「国家のために」働き、どの月を「自分のために」働いているかを示したものだ。
年収500万円の会社員の「国家への奉仕」を徹底計算する
抽象的な「45.1%」を、実際の家計に落とし込んで計算してみよう。年収500万円(月収換算約42万円)の会社員を例にとる。「見えやすい税」だけでなく、「見えにくい税」も含めて全てカウントする。
| 税・負担の種類 | 年間金額(概算) | 日数換算 | 備考 |
|---|---|---|---|
| 【直接税・社会保険(本人負担分)】 | |||
| 所得税 | 約31万円 | 約23日 | 給与所得控除後の課税所得に対する累進課税 |
| 住民税 | 約28万円 | 約20日 | 前年所得の約10%(均等割含む) |
| 厚生年金保険料(本人分) | 約45万円 | 約33日 | 標準報酬月額の9.15%(労使折半) |
| 健康保険料(本人分) | 約25万円 | 約18日 | 標準報酬月額の5.0%(協会けんぽ・本人分) |
| 介護保険料(本人分・40歳以上) | 約4.6万円 | 約3日 | 標準報酬月額の0.91%(本人分) |
| 雇用保険料(本人分) | 約3万円 | 約2日 | 賃金の0.6%(一般労働者) |
| 【間接税(消費・購買時の負担)】 | |||
| 消費税(推定支出ベース) | 約24万円 | 約17日 | 可処分所得の年間消費支出に消費税率を乗じた推計 |
| 固定資産税・都市計画税(持家の場合) | 約15万円 | 約11日 | 土地・建物の評価額の約1.7%(全国平均的な一戸建て) |
| 自動車税・車検費用(税相当) | 約6万円 | 約4日 | 普通車(1,500〜2,000cc)の場合 |
| 【事業主負担分(賃金コストとして実質本人が負担)】 | |||
| 厚生年金・社会保険料(事業主分) | 約75万円 | 約55日 | 企業が追加で支払う社会保険料。本来あなたの賃金になるはずの額 |
| 合計(全負担の推計) | 約257万円 | 約187日 | 年収500万円に対する総負担率:約51.4%(事業主分含む) |
衝撃的なのは「事業主負担分の社会保険料」を含めると、負担は年収の51%超に達することだ。雇用主が年収500万円の社員を雇うための総コストは約650万円(本給500万円+社会保険料事業主負担75万円他)であり、そのうちあなたの手取りは約310〜320万円程度に過ぎない。残りの330〜340万円は税・社会保険料として消えていく。
国際比較——「解放日」の差が国力の差を生む
同じ先進国でも、国民がどれほど早く「国家の奴隷から解放されるか」は大きく異なる。以下の比較は、各国の国民負担率(租税負担+社会保険料負担)から算出した「解放日」の比較だ。
| 国 | 国民負担率 | 年間「国家奉仕日数」 | 解放日(目安) | 特記事項 |
|---|---|---|---|---|
| 🇸🇬 シンガポール | 約25% | 91日 | 4月1日 | 低税率・強制積立制度(CPF)が高貯蓄率を実現 |
| 🇳🇿 ニュージーランド | 約31% | 113日 | 4月23日 | 社会保険の補足的給付が少なく税率依存度が高い |
| 🇦🇺 豪州 | 約30% | 110日 | 4月20日 | スーパーアニュエーション(強制民間年金)が充実 |
| 🇺🇸 アメリカ | 約33% | 121日 | 5月1日 | 医療保険が民間主体で公的負担が低い |
| 🇨🇭 スイス | 約33% | 121日 | 5月1日 | 連邦制・地方分権で非効率な中央集権を防ぐ |
| 🇬🇧 英国 | 約40% | 146日 | 5月26日 | NHSなど公的医療・社会保障が手厚い |
| 🇩🇪 ドイツ | 約48% | 175日 | 6月24日 | 高い社会保険料が成長の足かせになりつつある |
| 🇯🇵 日本(公式) | 45.1% | 165日 | 6月14日 | 社会保険料比率が特に高い。低成長・高負担が定着 |
| 🇯🇵 日本(潜在的負担) | 52.8% | 193日 | 7月12日 | 財政赤字を将来の増税と見なした潜在的国民負担率 |
| 🇸🇪 スウェーデン | 約49% | 179日 | 6月28日 | 高負担だが改革により1990年代比では低下している |
| 🇫🇷 フランス | 約53% | 193日 | 7月12日 | EU最高水準の高負担。経済的自由度63位の停滞国 |
30年で「解放日」が20日遅れた——膨張を続ける国民負担の歴史
日本の国民負担率は右肩上がりで推移している。1990年代に「消費税導入・引き上げ」「社会保険料引き上げ」「介護保険創設」が重なり、国民負担率は静かに、しかし確実に上昇してきた。
| 年度 | 租税負担率 | 社会保険料負担率 | 国民負担率合計 | 「解放日」の目安 |
|---|---|---|---|---|
| 1990年度 | 26.7% | 10.6% | 37.3% | 5月16日(136日) |
| 1995年度 | 25.5% | 12.1% | 37.6% | 5月17日(137日) |
| 2000年度 | 24.5% | 12.9% | 37.4% | 5月16日(137日) |
| 2005年度 | 24.2% | 14.1% | 38.3% | 5月20日(140日) |
| 2010年度 | 21.9% | 14.6% | 36.5% | 5月13日(133日) |
| 2015年度 | 26.8% | 15.7% | 42.5% | 6月4日(155日) |
| 2019年度 | 27.0% | 16.4% | 43.4% | 6月7日(158日) |
| 2022年度 | 28.6% | 16.5% | 45.1% | 6月14日(165日) |
| 2024年度推計 | 28.5% | 16.6% | 45.1% | 6月14日(165日) |
1990年比で「解放日」は約29日遅れた。つまり30年前の日本人は「5月中旬には自分のために働き始めていた」が、現代の日本人は「6月中旬まで国家のために働かされている」のだ。この29日分の差が、現代の日本人が「豊かさを実感できない」理由の一つだ。
「見えない税」が更に重荷を加える——公式統計に現れない負担の実態
上述の国民負担率は公式統計の数字だが、実はこれに含まれない「見えない税」がいくつも存在する。これらを含めると、実質的な国民の負担はさらに重くなる。
⚠️ このまま負担率が上昇し続けたら——2030年代に迫る限界
少子高齢化と財政悪化が続けば、国民負担率は自動的に上昇し続ける。現在のトレンドが続いた場合:
- 社会保険料のさらなる引き上げにより、2030年代には国民負担率が50%に到達する見通し
- 「解放日」が7月末〜8月初旬になり、年間の半分以上を国家のために働く状態が現実になる
- 現役世代の可処分所得が減り続け、消費は一層低迷、税収が伸びず財政はさらに悪化する悪循環
- 高負担に嫌気を差した高所得者・企業の海外移転が加速し、日本国内の納税者層が縮小する
- 若い世代が「この国に留まっても報われない」という判断で海外移住を選ぶ「頭脳流出」が増加する
「現状維持」は「緩やかな衰退の継続」を意味する。何もしないという選択が最もリスクの高い選択だ。
🔑 「解放日」を早めるための具体的な政策改革
日本人の「解放日」を6月中旬から5月以前に戻すために必要な政策は:
- 社会保険料の抑制:年金・医療費の「自然増」を制度的に封じ込め、社会保険料率の上昇を止める
- 高齢者への選択的給付:高所得・高資産の高齢者への年金・医療費補助を削減し、現役世代の負担を軽減する
- 所得税・住民税の中間層減税:累進課税の勤労所得への適用を緩和し、働いて稼ぐことへのインセンティブを回復する
- 消費税のデジタル課税への移行:食品・日用品への消費税を軽減・免除し、デジタル取引・金融資産への課税にシフトする
- 財政赤字の削減:「潜在的負担率」を下げるために財政規律を強化し、将来の増税圧力を減らす
「解放日を1日早める」ために必要な国民負担率の削減幅は約0.27%(1/365)。小さく見えるが、これが積み重なると人々の消費意欲、起業意欲、国への信頼感を変える。
国民の「解放日」を取り戻すための改革処方箋
この結論をさらに深める記事