仮想通貨規制緩和とは何か——資金決済法改正がもたらした法的地位の確立
日本は2017年、改正資金決済法の施行により、 世界で初めて仮想通貨(現在の法令上の呼称は「暗号資産」)を明確な法的枠組みの下に位置付けた国のひとつとなった。 2014年のマウントゴックス事件、2018年のコインチェック事件という大規模な流出事件を経験したことで、 日本は「仮想通貨交換業者登録制」という厳格な業者規制を早期に整備し、 利用者保護の観点からは世界的にも先進的な制度を築き上げてきた。
しかしこの「規制の先進性」は、皮肉にも「イノベーションを阻害する規制の重さ」という 副作用を同時に生み出した。 特に個人投資家・スタートアップ企業にとって最大の障壁となっているのが、 暗号資産の売却益を「雑所得」として総合課税する、現行の所得税制である。
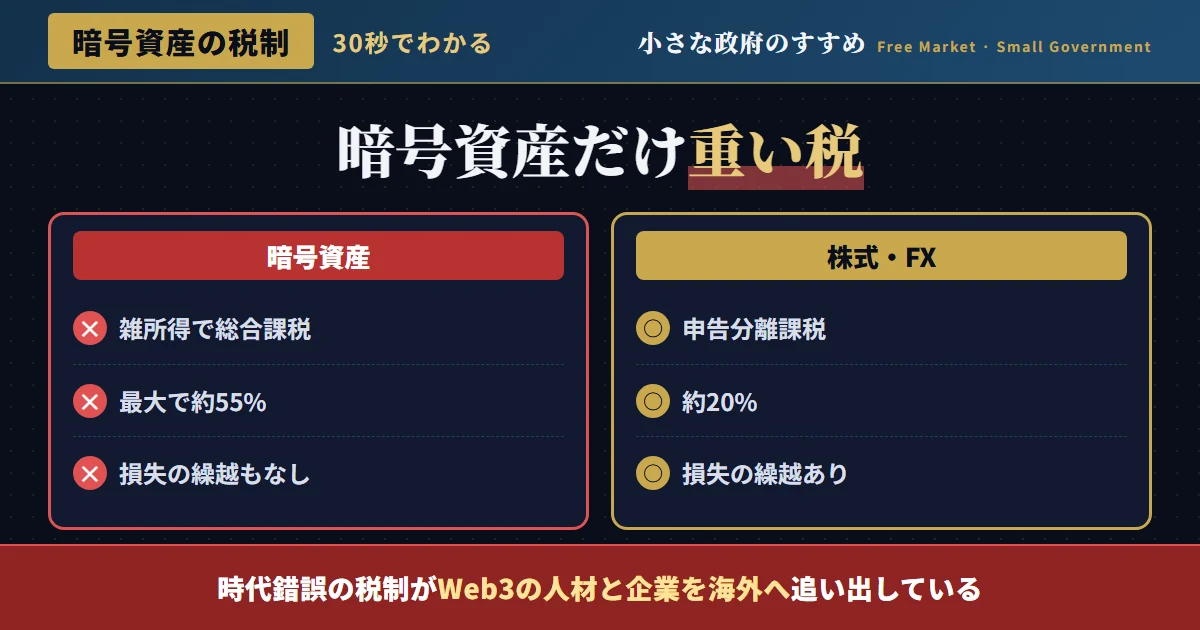
日本の所得税制において、暗号資産の売買益は株式・投資信託とは異なり、 給与所得等と合算した「総合課税」の対象となる「雑所得」に分類される。 累進課税が適用されるため、高所得者層では所得税(最大45%)に住民税(10%)を加えた 最大約55%もの税負担が発生する。 一方、上場株式・投資信託・FXの売買益は「申告分離課税」として一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%) で完結する。同じ「投資」でありながら、これほどの税率格差が生じている資産クラスは他に例を見ない。
雑所得課税という「55%の壁」——個人投資家を苦しめる税制の異常性
この税制の異常性は、単に「税率が高い」という以上の深刻な副作用を生んでいる。 第一に、含み益に対する適切な損益通算・繰越控除が制限されているため、 ある年に大きな利益が出て翌年に暴落した場合でも、 前年に支払った高額な税金を取り戻すことができない「往復ビンタ」的な税負担が発生しうる。
第二に、法人が暗号資産を自社の資産として保有する場合、 たとえ売却していない含み益であっても期末時価評価による課税が発生するという、 国際的に見ても極めて異例な会計・税務処理が長年適用されてきた (2023年度税制改正で自社発行トークンの期末時価評価課税は一部見直されたが、 他社発行トークンの保有については依然として課題が残る)。 これでは日本国内でWeb3関連のスタートアップやファンドを設立するインセンティブが働かず、 多くの起業家が海外に法人を設立せざるを得ない状況に追い込まれてきた。
図1:資産クラス別の実効最高税率比較——暗号資産だけが突出した税負担を強いられている
自民党web3PTの分離課税提言——実現しない改革が招く人材流出
この異常な税制については、政治の場でも問題意識が共有されてきた。 自民党のweb3プロジェクトチーム(web3PT)は、 個人の暗号資産取引益についても株式同様の「申告分離課税20%」への移行、 暗号資産同士の交換時における課税の繰延(現状では日本円に換金していなくても 暗号資産同士を交換した時点で課税対象の含み益が実現したとみなされる場合がある)など、 具体的な税制改正の提言を繰り返し行ってきた。
しかしこうした提言は税制改正大綱に部分的に反映されるにとどまり、 個人投資家に対する分離課税への全面移行という抜本改革は、 長年にわたり実現していない。 「検討する」「引き続き議論する」という官僚的な先送りが繰り返される間にも、 優秀なエンジニア・起業家・資金は、 税制的に有利な海外市場へと着実に流出し続けている。
ステーブルコイン規制の整備——2023年資金決済法改正の意義と課題
2023年6月に施行された改正資金決済法は、 法定通貨の価値に連動する「ステーブルコイン」を「電子決済手段」として法的に位置付け、 その発行主体を銀行・信託会社・資金移動業者に限定する制度を整備した。 これは世界的に見ても早期のステーブルコイン規制整備であり、 利用者保護の観点からは評価に値する取り組みである。
一方で、発行主体を限定的な免許業者に絞り込む規制設計は、 新規参入のハードルを高め、 グローバルなステーブルコイン市場における日本発イノベーションの創出機会を狭めているという指摘もある。 利用者保護と技術革新のバランスをどう取るかは継続的な課題であり、 規制の存在自体を否定するのではなく、 「過剰にならない範囲でのルール整備」への継続的な調整が求められる。
海外に目を向けると、香港・シンガポールなどのアジアの金融センターは、 ステーブルコインを含むデジタル資産全般について、 発行体のライセンス制度を整備しつつも、 複数のライセンス類型を用意して事業規模やリスクに応じた柔軟な参入を認める設計を採用している。 日本のように免許業種を限定的に列挙する「ポジティブリスト方式」ではなく、 リスクベースでライセンスの重さを段階的に調整する「プロポーショナリティ(比例原則)」の発想を 取り入れることで、大手金融機関だけでなく、 成長段階にあるスタートアップにも参入の道を開くことができるはずだ。
DeFi・NFTをめぐる税務上の空白——法解釈の不透明さが萎縮効果を生む
現行税制の問題は、単純な売買益の課税方式にとどまらない。 分散型金融(DeFi)のレンディング・ステーキング・流動性提供によって得られる報酬、 NFT(非代替性トークン)の売買・二次流通ロイヤリティなど、 新しい形態の取引に対する所得区分・課税タイミングの解釈が、 国税庁の個別通達やFAQに依存する形で後追い的に整備されている状況が続いている。
これは「新しい経済活動が生まれるたびに、税務上どう扱われるか分からない」という 深刻な予見可能性の欠如を意味する。 アメリカ・シンガポールなど金融イノベーションに積極的な国・地域では、 新しい金融商品・取引形態に対する税務上の取り扱いを、 業界団体との対話を通じて比較的迅速に明確化する体制が整っている。 日本のように「まず様子を見てから、個別に通達で対応する」という後手の姿勢は、 起業家に「石橋を叩いてから海外に行く」という合理的選択を促してしまっている。
特にDAO(分散型自律組織)を活用した新しい事業体の法的位置付けについては、 合同会社型DAO制度の創設など一部で前向きな動きも見られるものの、 既存の会社法・金融商品取引法の枠組みとの整合性を取るための調整には なお時間を要する状況が続いている。 イノベーションのスピードに規制整備のスピードが追いついていないという構造的な遅れは、 Web3分野に限らず日本の規制行政全般に共通する課題であり、 「規制のサンドボックス制度」のような実証実験の枠組みを、 より迅速かつ大胆に活用していく発想の転換が求められている。
Web3人材・企業の海外流出という「頭脳流出」問題
税制・規制の不透明さは、単なる「投資家の税負担」の問題にとどまらない。 深刻なのは、ブロックチェーン開発者・Web3スタートアップの経営者が、 シンガポール・ドバイ・スイス(ツーク)・アメリカなど、 税制的にも規制的にも有利な国・地域に拠点を移す「頭脳流出」が 現実に進行しているという事実である。
優秀なエンジニアやアントレプレナーは国境を越えて活動できる時代において、 「日本で起業すれば税負担が重く、資金調達も難しい」という状況が続けば、 次世代の金融イノベーションの果実を日本が享受できないまま、 海外に流出し続けることになる。 これは単なる税収の問題ではなく、 日本の国際競争力・産業の未来そのものに関わる構造的な損失である。
さらに深刻なのは、こうした人材流出が「一方通行」になりやすいという構造的な問題である。 一度シンガポールやドバイに拠点を移し、現地のコミュニティ・投資家ネットワーク・ 規制当局との関係を築いた起業家が、 税制が改善したからといって簡単に日本に戻ってくるとは限らない。 Web3業界のようにグローバルな人材の流動性が極めて高い分野では、 「後から追いつけばいい」という発想は通用せず、 一度失った競争力を取り戻すには何倍ものコストと時間がかかる。 だからこそ税制改革は「検討を続ける」段階ではなく、 「今すぐ実行する」べき喫緊の政策課題である。
| 国・地域 | 個人の暗号資産課税 | 特徴 |
|---|---|---|
| 日本 | 雑所得(総合課税・最大約55%) | 株式等との税制格差が大きく、投資家・起業家の流出要因に |
| シンガポール | 個人の長期保有益は原則非課税 | Web3企業・ファンドの誘致に積極的 |
| スイス(ツーク等) | 個人資産売却益は原則非課税(州により異なる) | 「クリプトバレー」としてブロックチェーン企業が集積 |
| ドイツ | 1年超保有で非課税 | 長期保有を優遇する税制設計 |
| アメリカ | キャピタルゲイン課税(長期保有で軽減税率) | 株式同様の資産として体系的に位置付け |
仮想通貨・Web3規制緩和のロードマップ
結論——規制の「先進性」を税制の「後進性」が台無しにしている
本記事で見てきたように、日本の仮想通貨・Web3政策は「利用者保護規制の先進性」と 「投資家・起業家への税制の後進性」という、著しくアンバランスな組み合わせの上に成り立っている。 このアンバランスを是正しない限り、日本がどれほど優れた技術者やアイデアを持つ人材を輩出しても、 その果実は海外の税制優遇国に吸い取られ続けることになる。
日本は仮想通貨・暗号資産の分野において、 利用者保護のための業者規制という点では世界的にも先進的な制度を築いてきた。 しかしその功績は、個人投資家・起業家に対する過剰な税負担という 「税制の後進性」によって大きく損なわれている。 同じ投資であるにもかかわらず、株式は20.315%、暗号資産は最大55%という 税制上の著しい非対称性を放置し続けることは、 経済合理性を欠いた既得権益的な制度慣性に他ならない。
規制当局の縦割り、税制改正プロセスの遅さ、そして「新しいものは疑ってかかる」という 官僚的なリスク回避志向——これらすべてが積み重なった結果として、 日本は世界最先端の利用者保護規制を持ちながら、 世界で最も投資家・起業家にとって魅力の乏しい暗号資産市場のひとつになってしまった。 規制の目的は「新しい産業の芽を摘むこと」ではなく 「持続可能な形で産業を育てること」であるべきだという原点に、 今こそ立ち返るべきである。
📌 税制改革の遅れが、次世代金融イノベーションの主導権を海外に譲り渡す
ブロックチェーン・Web3という新しい産業分野において、 技術力では世界に伍する人材を日本は数多く輩出してきた。 しかし税制という「見えない参入障壁」が、 その才能を海外に流出させ続けている。 規制緩和とは単に「ルールをなくす」ことではなく、 「合理性のない過剰な負担を除去し、公正な競争条件を整える」ことだ。 分離課税への移行という、他の資産クラスではとうに実現している当たり前の税制を、 一刻も早く仮想通貨にも適用すべきである。 規制先進国としての地位を築いた日本が、今度は税制先進国としての決断を下せるかどうかが、 次の10年の国際競争力を左右する分岐点になる。
この結論をさらに深める記事